Menghitung upah pekerja produksi sering berakhir jadi satu angka besar yang tidak bisa dijelaskan asal-usulnya saat harga jual ditanya. Padahal upah produksi biasanya menjadi komponen penting dalam sistem payroll di usaha manufaktur.
Artikel ini membahas biaya tenaga kerja langsung bertahap, dari definisi, komponen, dan rumus, sampai jurnal serta dampaknya ke HPP, memakai satu kasus konveksi kecil yang bisa langsung Anda tiru dengan angka usaha sendiri.
Biaya tenaga kerja langsung (BTKL) adalah upah pekerja yang waktunya bisa dicatat langsung ke produk
Komponen BTKL mencakup upah pokok, tunjangan tetap, lembur, upah borongan, dan iuran BPJS yang ditanggung perusahaan.
Cara menghitungnya mengikuti metode upah pekerja: per jam untuk pekerja bulanan, per unit untuk pekerja harian, dan tarif dikali jumlah hasil untuk pekerja borongan.
Apa Itu Biaya Tenaga Kerja Langsung?
Biaya tenaga kerja langsung (BTKL) adalah upah untuk pekerja yang langsung mengolah bahan baku menjadi produk jadi, contohnya operator mesin jahit. Waktu kerjanya bisa dicatat per produk atau per pesanan, dan dalam akuntansi biaya istilah ini dikenal sebagai direct labor cost.
Berdasar hukum, UU Ketenagakerjaan mewajibkan pengusaha membayar upah dan mengatur komponen-komponennya. Karena itu, salah menggolongkan upah bukan cuma salah hitung, tapi juga bisa jadi masalah kepatuhan.
Ciri-Ciri Biaya Tenaga Kerja Langsung
Supaya tidak salah masuk kategori, perhatikan tiga ciri berikut. Ketiganya bermuara pada satu pertanyaan praktis yang bisa langsung Anda pakai.
- Waktunya terlacak ke produk. Jam kerjanya bisa dicatat per pesanan atau per unit.
- Hasil kerjanya teridentifikasi. Outputnya bisa ditunjuk, misalnya “500 kemeja ini hasil tangan si A”.
- Upahnya mengikuti volume. Makin banyak produk yang dikerjakan, makin besar biayanya.
Cara tercepat menguji satu pekerja adalah bertanya: apakah waktunya bisa dicatat per pesanan? Kalau jawabannya tidak, ia bukan tenaga kerja langsung.
Contoh Biaya Tenaga Kerja Langsung
Misal PT Garmen Karya punya tiga pekerja produksi dengan tiga cara pembayaran upah yang berbeda: gaji bulanan, borongan per potong, dan harian per unit hasil. Pembedaan ini penting dicatat sejak awal karena rumus BTKL tiap pekerja mengikuti metode upahnya.
| Pekerja |
Tugas di Produksi |
Metode Upah |
| Sari |
Operator mesin jahit |
Bulanan, dihitung per jam kerja |
| Bu Ratna |
Operator jahit bagian badan kemeja |
Borongan per potong (piece rate) |
| Dedi |
Pemotong bahan |
Harian, dihitung per unit hasil |
Metode upah campuran bisa membuat rekap akhir bulan lebih lama karena data jam dan hasil kerja berasal dari sumber berbeda. Karena itu, catat ketiganya dalam satu rekap per pesanan agar total BTKL mudah dijumlahkan saat tutup buku.
Perbedaan Biaya Tenaga Kerja Langsung dan Tidak Langsung
Lawan dari BTKL adalah biaya tenaga kerja tidak langsung (TKTL), yaitu upah pekerja pendukung yang waktunya tidak bisa dicatat ke satu produk tertentu. Keduanya sama-sama biaya produksi, tapi jalur pencatatannya berbeda hingga bertemu di laporan laba rugi perusahaan manufaktur.
| Sisi yang Dibandingkan |
Tenaga Kerja Langsung |
Tenaga Kerja Tidak Langsung |
| Definisi |
Upah pekerja yang mengolah bahan baku menjadi produk |
Upah pekerja pendukung proses produksi |
| Contoh peran |
Operator jahit, pemotong bahan, assembler |
Mandor, supervisor, QC, satpam pabrik, helper kebersihan |
| Dasar perhitungan |
Jam kerja, unit hasil, atau jumlah potong |
Periode (umumnya bulanan) |
| Perlakuan jurnal |
Beban TK Produksi, lalu pindah ke Barang Dalam Proses |
Masuk Beban Overhead Pabrik |
| Posisi di laporan |
Bagian BTKL di dalam HPP |
Bagian BOP, dialokasikan ke produk |
Komponen Biaya Tenaga Kerja Langsung
BTKL bukan cuma gaji pokok. Berdasarkan ketentuan pengupahan dalam Pasal 88 UU Ketenagakerjaan, ada lima komponen yang biasanya masuk.
| Komponen |
Penjelasan Singkat |
Tarif atau Dasar |
| Upah pokok |
Pembayaran utama sesuai perjanjian kerja |
Bebas ditetapkan, minimal UMP sektor/daerah |
| Tunjangan tetap |
Tunjangan yang dibayar rutin, misalnya transport |
Ikut menjadi dasar upah per jam |
| Lembur |
Upah kerja melebihi jam normal |
1,5 kali jam pertama, 2 kali jam berikutnya (PP 36/2021); maksimal 4 jam sehari atau 18 jam seminggu |
| Upah borongan |
Upah per satuan hasil kerja |
Dihitung per unit hasil (Pasal 93 UU 13/2003) |
| BPJS bagian perusahaan |
Iuran ketenagakerjaan yang ditanggung perusahaan atas pekerja produksi |
JHT 3,7%, JKK 0,24-1,74% sesuai 5 tingkat risiko (PP 6/2025), JKM 0,3%, JP 2% dengan batas upah Rp10.547.000 |
Cara Menghitung Biaya Tenaga Kerja Langsung
Rumus yang dipakai mengikuti metode upah pekerjanya, jadi tidak ada satu rumus tunggal. Tiga rumus berikut menutup ketiga metode di kasus Garmen Karya, dan semuanya bisa langsung Anda coba dengan angka sendiri.
1. Rumus Per Jam untuk Pekerja Bulanan
BTKL per jam = (total upah sebulan ÷ 173) × jam kerja tercatat
Angka 173 adalah pembagi jam kerja normal sebulan menurut PP 36/2021. Sari menerima Rp3.460.000 per bulan dari gaji pokok Rp3.000.000 plus tunjangan tetap Rp460.000, sehingga upah per jamnya Rp3.460.000 ÷ 173 = Rp20.000.
Rumus Per Unit untuk Pekerja Harian
BTKL per unit = total upah seperiode ÷ jumlah unit yang dihasilkan
Dedi digaji Rp100.000 per hari selama 20 hari, jadi total upahnya Rp2.000.000 untuk 500 kemeja. Beban per kemeja menjadi Rp2.000.000 ÷ 500 = Rp4.000.
Rumus Borongan (Piece Rate)
BTKL borongan = tarif per potong × jumlah potong yang selesai
Dalam sistem upah borongan, pembayaran dihitung dari hasil yang diterima sesuai tarif yang disepakati. Bu Ratna menyelesaikan 500 potong dengan tarif Rp4.000 per potong, sehingga biaya tenaga kerjanya adalah Rp2.000.000.
Contoh Perhitungan Biaya Tenaga Kerja Langsung Lengkap
Berapa total biaya tenaga kerja langsung CV Garmen Karya untuk pesanan 500 kemeja, dan berapa beban per kemeja? Sepanjang bulan itu ketiga pekerja hanya mengerjakan pesanan ini, pola pembukuan per pesanan seperti ini dikenal sebagai job order costing.
- Sari: upah bulanan penuh Rp3.460.000 (173 jam × Rp20.000).
- Lembur Sari: 2 hari, masing-masing 4 jam. Jam pertama tiap hari: 2 × 1,5 × Rp20.000 = Rp60.000. Tiga jam berikutnya: 6 × 2 × Rp20.000 = Rp240.000. Total lembur Rp300.000.
- Bu Ratna: Rp4.000 × 500 potong = Rp2.000.000.
- Dedi: Rp100.000 × 20 hari = Rp2.000.000.
Berdasar informasi diatas, perhitungan BTKL dapat disusun dalam tabel berikut.
| Pekerja |
Komponen |
Perhitungan |
BTKL (Rp) |
| Sari |
Gaji bulanan |
173 jam × Rp20.000 |
3.460.000 |
| Sari |
Lembur |
(2 × 1,5 × Rp20.000) + (6 × 2 × Rp20.000) |
300.000 |
| Bu Ratna |
Borongan |
Rp4.000 × 500 potong |
2.000.000 |
| Dedi |
Upah harian per unit |
Rp100.000 × 20 hari |
2.000.000 |
Total
|
|
|
7.760.000
|
Jurnal Biaya Tenaga Kerja Langsung
Setelah total BTKL terkumpul, angka ini dicatat lewat dua ayat: satu saat gaji produksi terutang, satu saat biayanya pindah ke produk yang sedang dikerjakan.
Debit mencatat biaya yang masuk, kredit mencatat sumbernya, dan tiap ayat selalu berimbang. Tanda tangan jurnal di bawah memakai angka ilustrasi fiktif kasus CV Garmen Karya.
| Tanggal |
Akun |
Debit (Rp) |
Kredit (Rp) |
| Ayat 1: Gaji produksi terutang |
| 31 Okt |
Beban Tenaga Kerja Produksi (Dr) |
7.760.000 |
|
| 31 Okt |
Utang Gaji (Cr) |
|
7.760.000 |
| Ayat 2: BTKL masuk produk dalam proses |
| 31 Okt |
Barang Dalam Proses (WIP) (Dr) |
7.760.000 |
|
| 31 Okt |
Beban Tenaga Kerja Produksi (Cr) |
|
7.760.000 |
| Ayat 3 (opsional): Pesanan selesai |
| Saat pesanan selesai |
Persediaan Barang Jadi (Dr) |
7.760.000 |
|
| Saat pesanan selesai |
Barang Dalam Proses (WIP) (Cr) |
|
7.760.000 |
Dampak Biaya Tenaga Kerja Langsung terhadap HPP dan Harga Jual
BTKL menjadi salah satu komponen HPP bersama biaya bahan baku dan biaya overhead pabrik. Pada kasus Garmen Karya, biaya bahan baku Rp25.000, BTKL Rp15.520, dan BOP Rp9.480 menghasilkan HPP Rp50.000 per kemeja; dengan harga jual Rp85.000, laba kotornya Rp35.000.
Klasifikasi yang salah dapat mengubah hasil perhitungan. Jika gaji mandor Rp4.000.000 dimasukkan ke BTKL, biaya per kemeja naik Rp8.000, HPP menjadi Rp58.000, dan laba turun menjadi Rp27.000 sehingga harga jual ditetapkan dari dasar yang keliru.
Karena itu, catat jam kerja berdasarkan pesanan, pisahkan BTKL dan biaya tenaga kerja tidak langsung sejak payroll, lalu tinjau tarif borongan secara berkala. Langkah ini membantu menjaga perhitungan COGS atau HPP dan margin tetap sesuai kondisi produksi.
Cara Manajemen BTKL Melalui Software Manufaktur
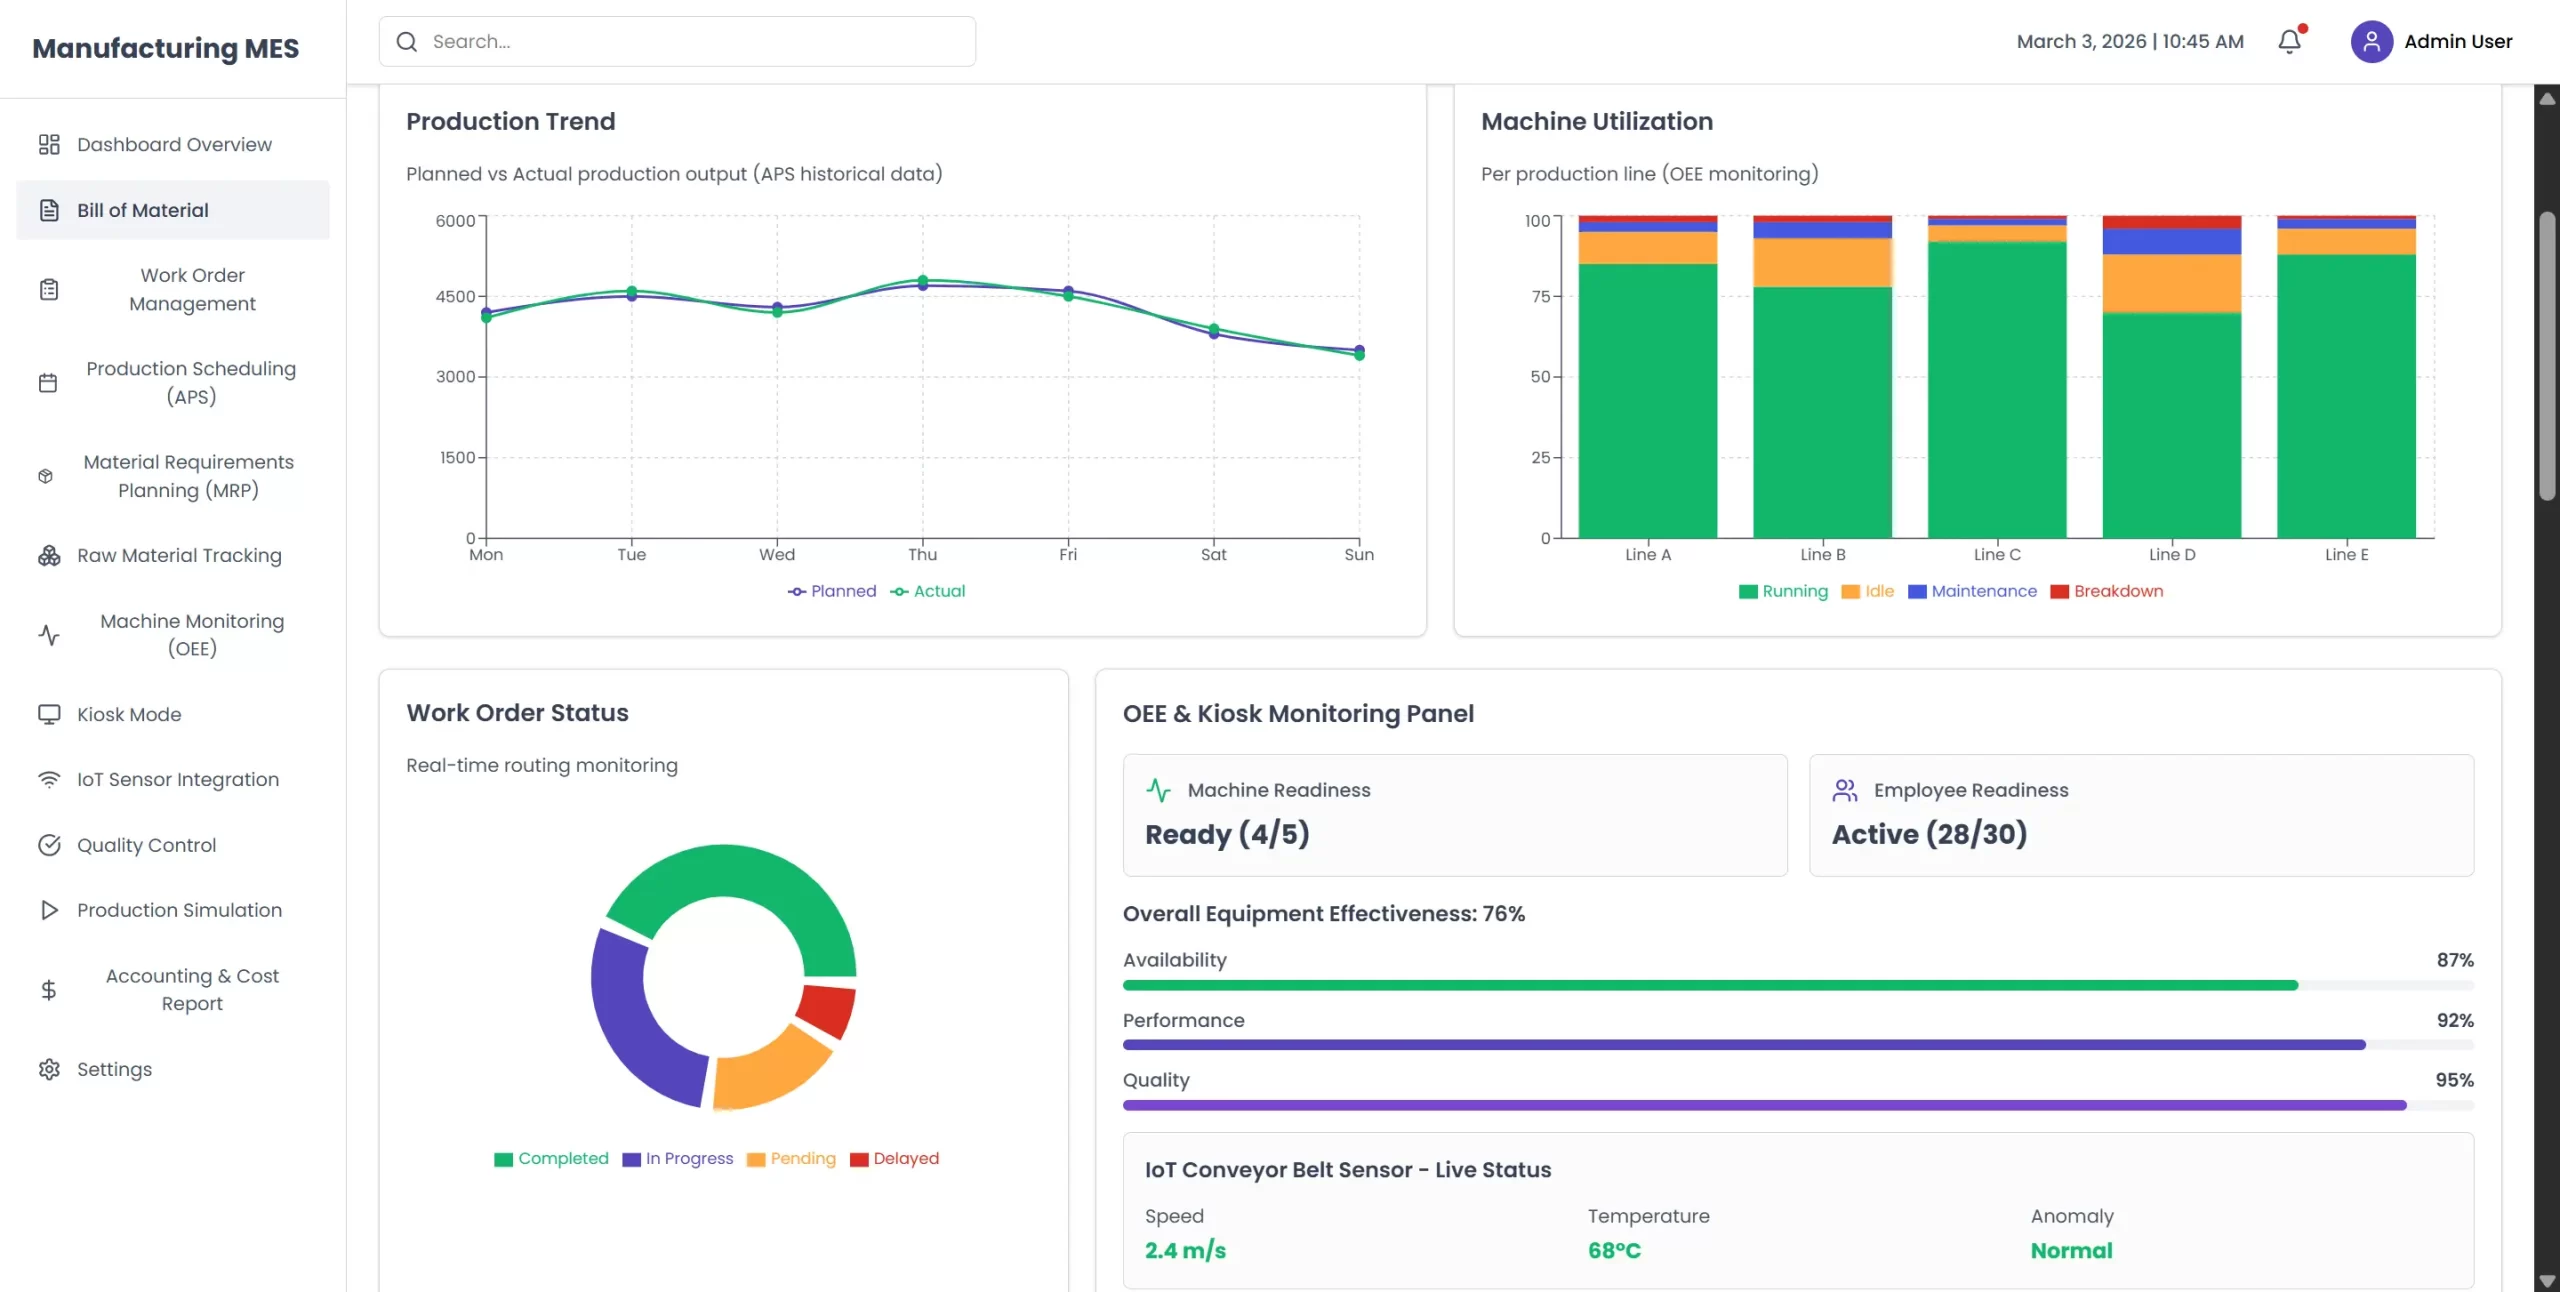
Manajemen BTKL lebih mudah ketika data tenaga kerja terhubung dengan work order dan proses produksi. Software manufaktur membantu perusahaan untuk:
- Mencatat jam kerja karyawan berdasarkan work order atau pesanan tertentu.
- Menghubungkan waktu kerja, hasil produksi, dan biaya tenaga kerja ke produk.
- Memisahkan BTKL dari biaya tenaga kerja tidak langsung secara lebih akurat.
- Menghitung biaya produksi dan HPP berdasarkan data aktual.
- Memantau perbedaan antara biaya tenaga kerja yang direncanakan dan realisasinya.
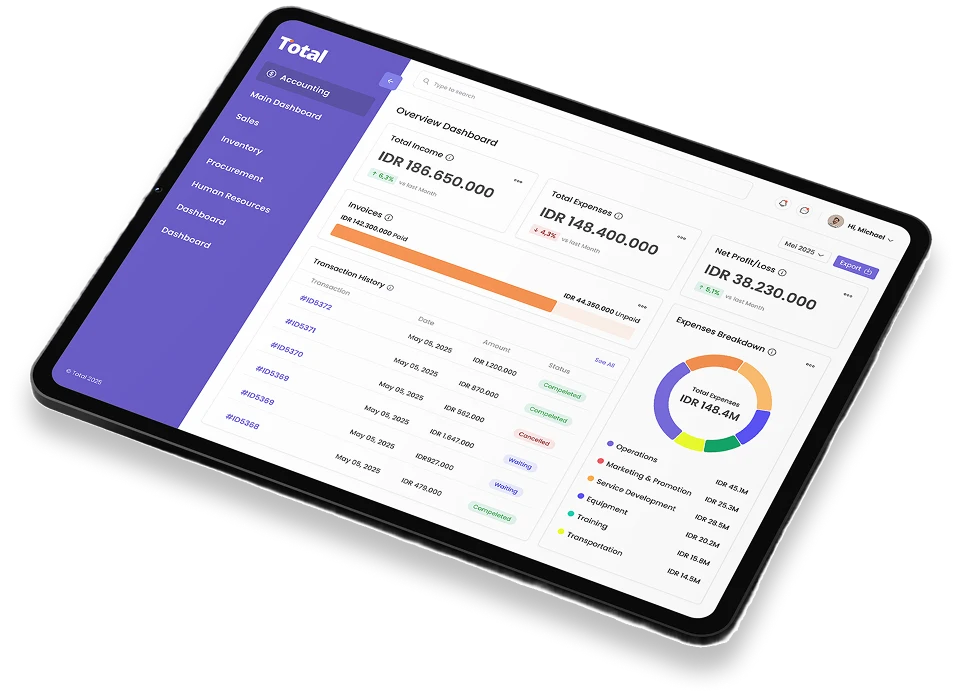
Dengan menggunakan software manufaktur Total ERP, perusahaan dapat menghubungkan perencanaan produksi, kebutuhan material, work order, serta pemantauan kapasitas dalam satu sistem.
Kesimpulan
Biaya tenaga kerja langsung dihitung dari upah pekerja yang waktunya bisa dicatat langsung ke produk. Angka ini perlu dipisahkan sejak awal karena akan masuk ke jurnal produksi, HPP, dan dasar penentuan harga jual.
Mulai dari langkah paling kecil bulan ini: rapikan rekap upah pekerja produksi per pesanan. Dengan begitu, biaya langsung dan tidak langsung tidak tercampur, sehingga margin yang Anda baca lebih sesuai dengan kondisi sebenarnya.
FAQ tentang BTKL
Masuk, selama pekerjanya benar kategori langsung. Iuran BPJS yang ditanggung perusahaan dan tunjangan tetap adalah biaya tenaga kerja, sedangkan potongan bagian pekerja bukan biaya tambahan bagi perusahaan.
Mandor termasuk biaya tenaga kerja tidak langsung, sehingga gajinya masuk biaya overhead pabrik karena waktunya tidak bisa dicatat per unit. Pengecualian hanya terjadi bila ia ikut mengerjakan produk secara langsung dan jam itu tercatat, yang kemudian dialokasikan secara proporsional.
Upah lembur pekerja produksi masuk BTKL dengan premium 1,5 kali upah sejam untuk jam pertama dan 2 kali untuk jam berikutnya (PP 36/2021), dibatasi maksimal 4 jam sehari atau 18 jam seminggu (PP 35/2021). Upah sejam dihitung dari total gaji plus tunjangan tetap dibagi 173; langkah lengkapnya ada di panduan cara menghitung upah lembur karyawan.
Catat jam kerjanya per pesanan, lalu bagikan upahnya sesuai proporsi jam tercatat. Tanpa catatan jam, satu-satunya jalan adalah pembagian proporsional berdasarkan jumlah unit, dan akurasinya lebih rendah.
Insentif produksi dapat masuk BTKL jika diberikan berdasarkan hasil kerja yang bisa ditelusuri ke produk atau pesanan tertentu. Jika insentif dihitung dari kinerja umum pabrik atau target departemen, biayanya lebih tepat dicatat sebagai biaya overhead pabrik.