
Dalam process costing, pabrik sabun cair ini menghabiskan Rp142.000.000 di Departemen Pencampuran dan menyelesaikan 16.000 liter. Masalahnya, masih ada 4.000 liter yang belum selesai di akhir bulan, sehingga biayanya tidak bisa langsung dibagi ke produk jadi saja.
Artikel ini membahas metode process costing, cara menghitung unit ekuivalen dan biaya per unit melalui contoh pabrik sabun cair, serta perbedaannya dengan job order costing.

Key Takeaways
Process costing menghitung biaya per unit dengan membagi biaya satu departemen dengan unit ekuivalen, bukan unit fisik yang selesai.
Unit ekuivalen harus dihitung terpisah untuk bahan baku dan biaya konversi karena keduanya masuk ke proses dengan ritme berbeda.
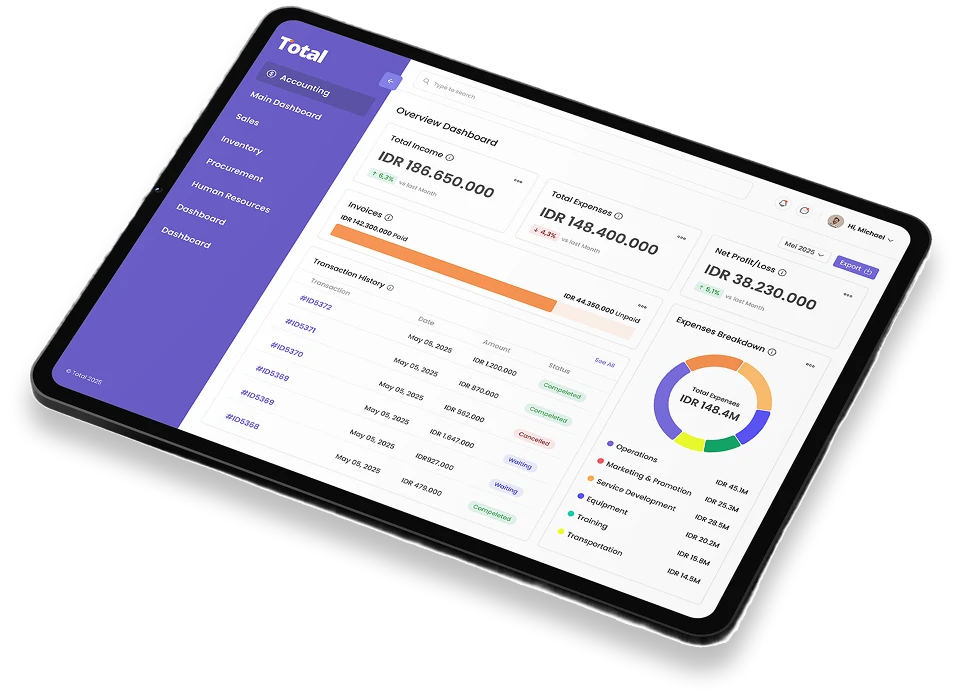
Record product-decks modul manufacturing mencakup Bill of Materials dengan cost, operations, dan duration serta Manufacturing Order planned vs produced.
Apa Itu Process Costing?
Process costing adalah metode akuntansi biaya yang menghitung biaya produksi per unit dengan mengakumulasi seluruh biaya di satu departemen selama satu periode, lalu membaginya dengan jumlah unit ekuivalen yang dihasilkan. Metode ini dipakai ketika produk dibuat secara massal dan seragam, bukan berdasarkan pesanan khusus.
Karena objek yang dibiayai adalah departemen selama satu periode, setiap akhir periode selalu ada pekerjaan yang menggantung di tengah proses. Metode ini umum dipakai industri yang mengolah bahan dalam volume besar melalui tahapan proses produksi yang sama berulang kali, seperti kimia, makanan dan minuman, farmasi, kertas, cat, serta semen.
Tiga Metode Process Costing
Setelah unit ekuivalen dipahami, pertanyaan berikutnya adalah biaya mana yang akan dibagi dengan angka tersebut. Di sinilah ketiga metode process costing berbeda satu sama lain.
| Metode |
Perlakuan Biaya Persediaan Awal |
Cocok Untuk |
| Rata-rata tertimbang | Digabung dengan biaya periode berjalan | Biaya relatif stabil antarperiode |
| FIFO | Dipisahkan, tidak ikut dirata-ratakan | Biaya berfluktuasi dan butuh ketelitian periode |
| Biaya standar | Memakai tarif baku, selisih menjadi varians | Pengendalian biaya dan evaluasi kinerja |
Contoh Perhitungan Process Costing
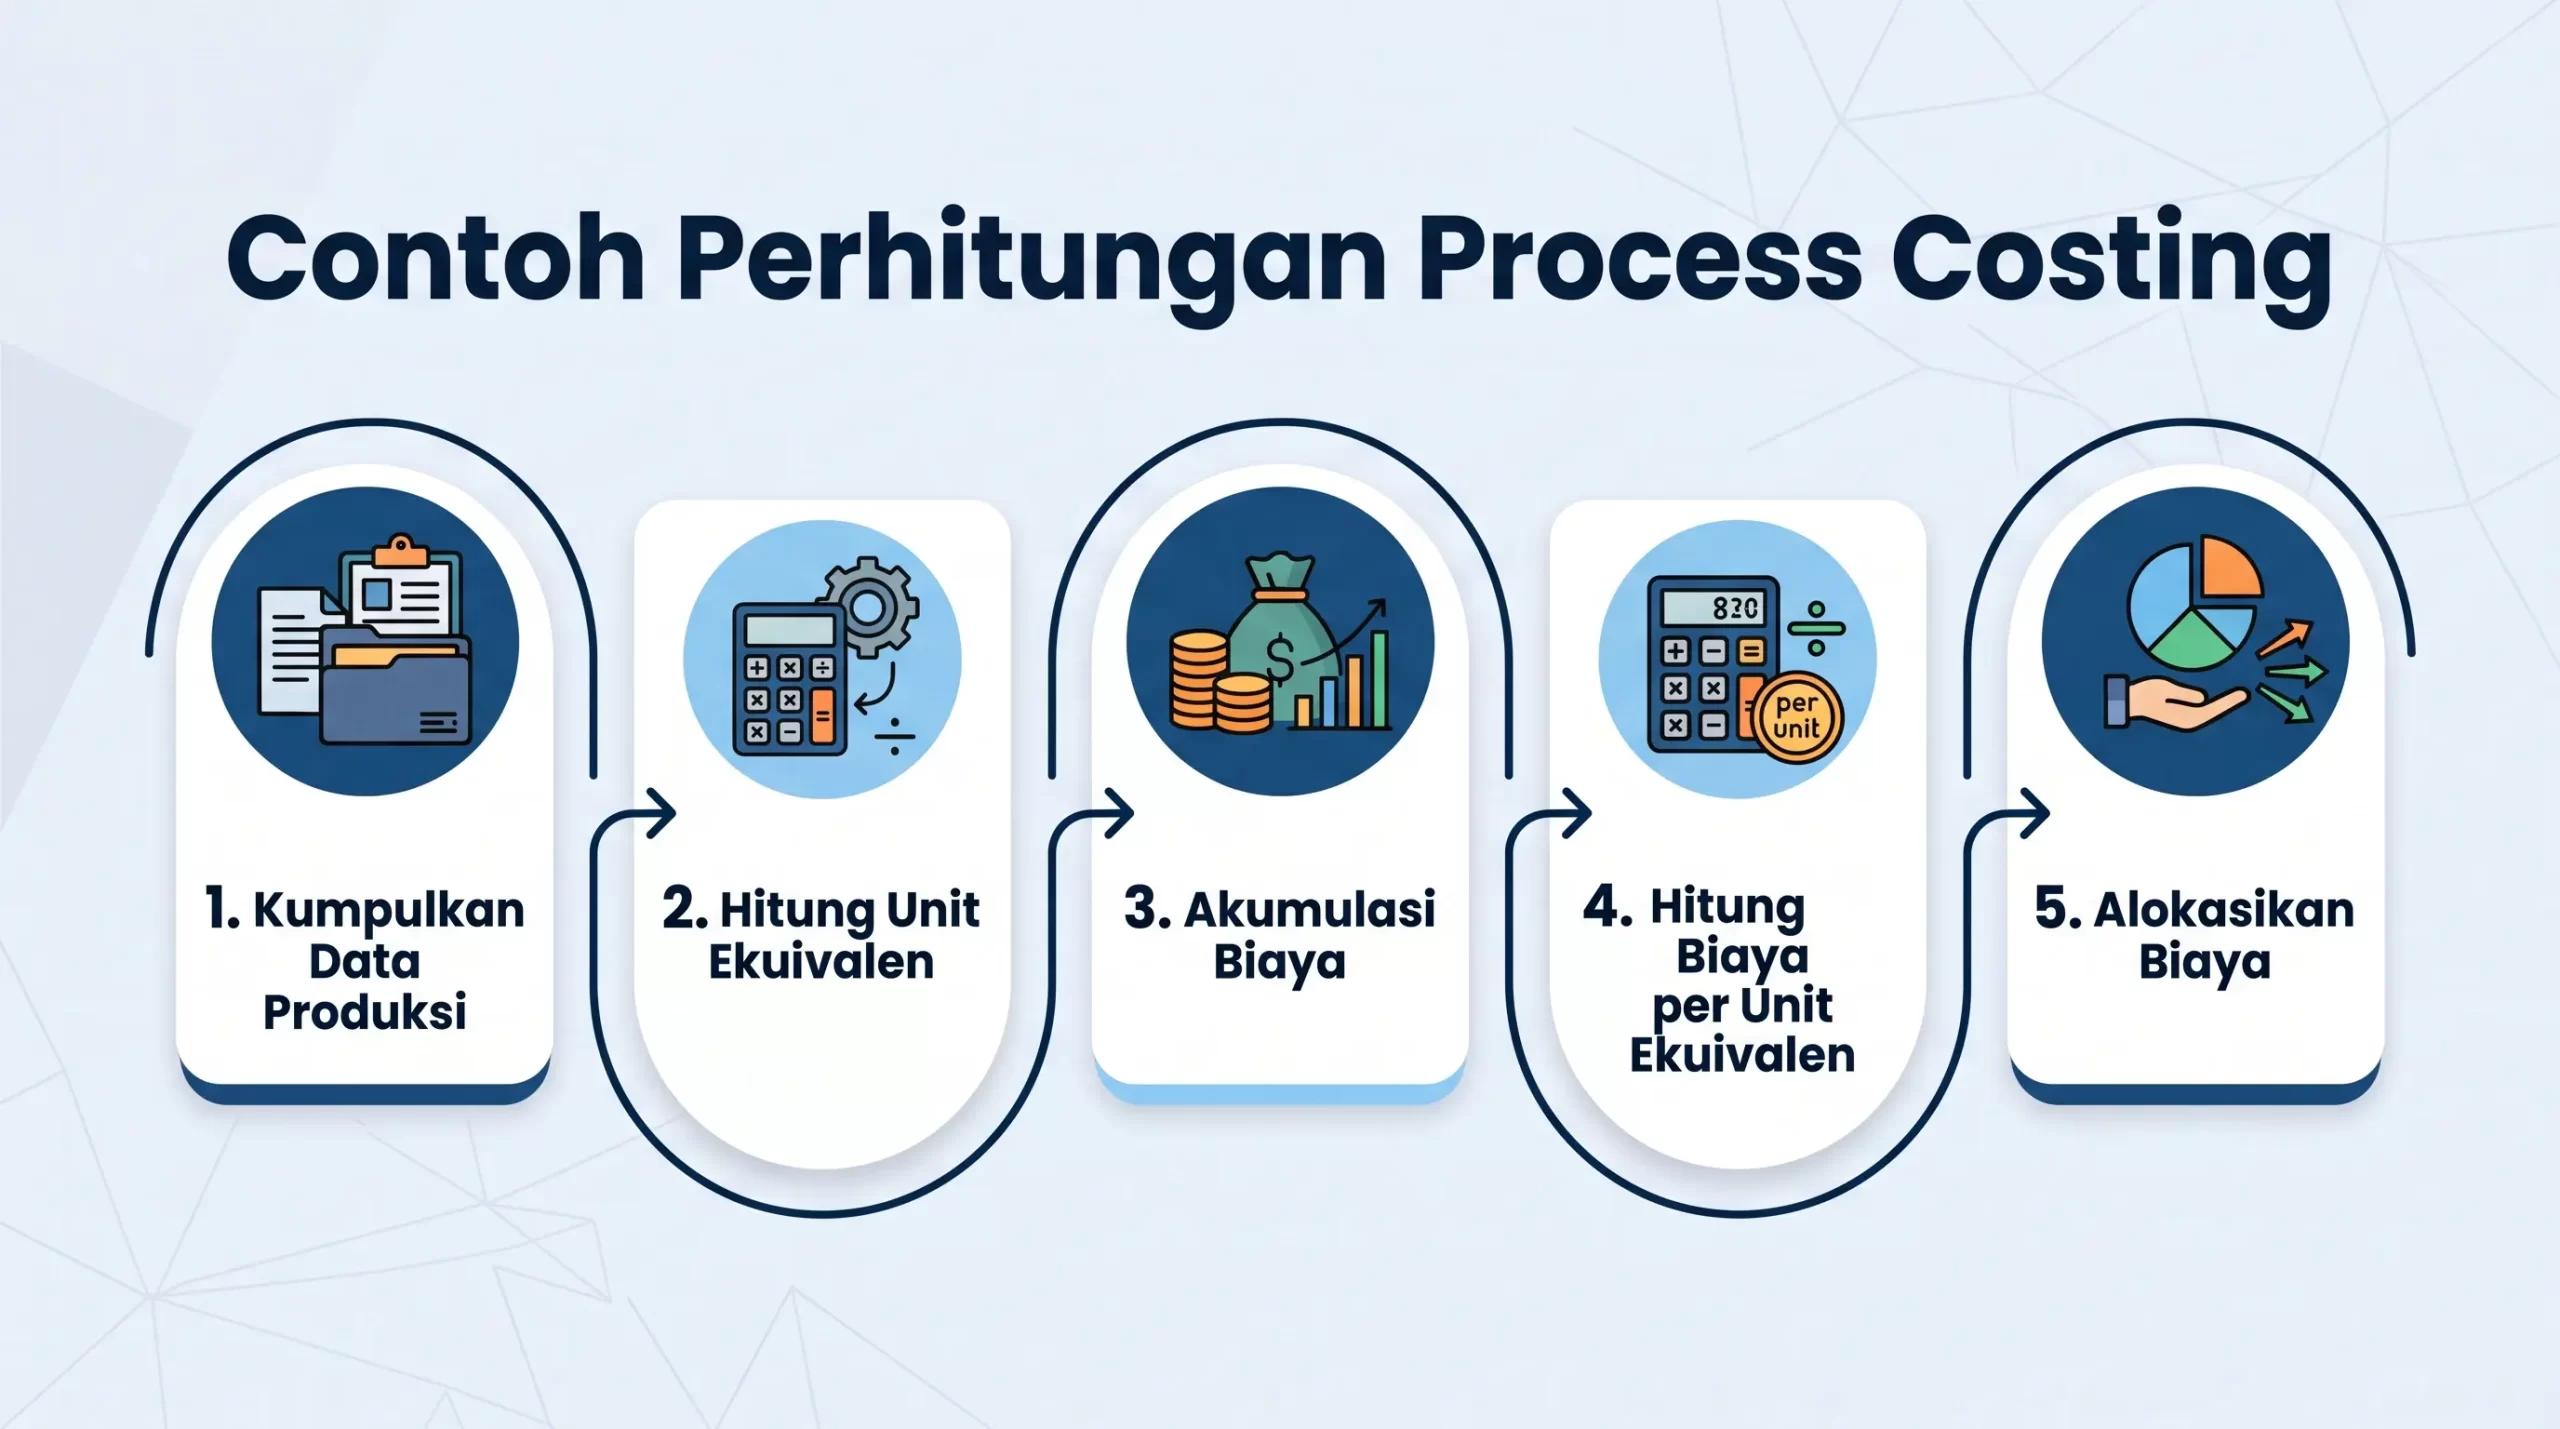
Bagian ini menjalankan satu kasus ilustratif dari data mentah sampai biaya terbagi habis dengan metode rata-rata tertimbang. Kasusnya adalah Departemen Pencampuran pabrik sabun cair pada bulan Maret, disusun sebagai contoh perhitungan dan bukan data operasional perusahaan tertentu.
1. Kumpulkan Data Produksi
Langkah pertama memetakan pergerakan unit, bukan rupiah. Catat tingkat penyelesaian secara terpisah untuk bahan baku dan biaya konversi.
Lakukan rekonsiliasi sebelum melangkah. Unit yang tersedia adalah 20.000 liter dan unit yang dipertanggungjawabkan juga 20.000 liter. Jika kedua sisi tidak sama, ada data yang hilang dan perhitungan tidak boleh dilanjutkan.
| Keterangan |
Liter |
Bahan Baku |
Biaya Konversi |
| Barang dalam proses awal | 2.000 | 100% | 40% |
| Masuk proses bulan ini | 18.000 | – | – |
| Selesai dan ditransfer | 16.000 | 100% | 100% |
| Barang dalam proses akhir | 4.000 | 100% | 25% |
2. Hitung Unit Ekuivalen
Bahan baku menghasilkan 20.000 unit ekuivalen karena seluruh bahan untuk barang dalam proses akhir sudah dimasukkan. Biaya konversi menghasilkan 17.000 unit ekuivalen karena pengerjaannya baru 25 persen. Dalam metode rata-rata tertimbang, barang dalam proses awal tidak dikurangkan.
3. Akumulasi Biaya
Kumpulkan biaya yang sudah menempel pada barang dalam proses awal ditambah biaya yang keluar bulan ini, dan pisahkan selalu antara bahan baku dan biaya konversi.
| Elemen Biaya |
BDP Awal |
Periode Berjalan |
Total |
| Bahan baku langsung | Rp7.200.000 | Rp66.800.000 | Rp74.000.000 |
| Biaya konversi | Rp3.040.000 | Rp64.960.000 | Rp68.000.000 |
| Total biaya |
Rp10.240.000 |
Rp131.760.000 |
Rp142.000.000 |
4. Hitung Biaya per Unit Ekuivalen
Bagi setiap elemen biaya dengan unit ekuivalennya sendiri. Bahan baku menghasilkan Rp74.000.000 dibagi 20.000 atau Rp3.700 per liter, sedangkan biaya konversi menghasilkan Rp68.000.000 dibagi 17.000 atau Rp4.000 per liter. Totalnya Rp7.700 per liter.
Bandingkan Rp7.700 dengan Rp8.875 dari pembagian unit fisik di awal. Selisih Rp1.175 per liter adalah biaya yang keliru dibebankan ke produk jadi padahal seharusnya tetap menempel pada barang dalam proses.
5. Alokasikan Biaya
Langkah terakhir membagi total biaya ke unit yang ditransfer dan unit yang masih menggantung. Untuk barang dalam proses akhir, kalikan unit ekuivalennya, bukan unit fisiknya.
Angka penutup ini sama persis dengan total biaya pada langkah ketiga, sehingga tidak ada rupiah yang hilang maupun tercipta. Jika kedua angka tidak bertemu, periksa kembali unit ekuivalen sebelum mencari kesalahan di tempat lain.
| Tujuan Alokasi |
Perhitungan |
Nilai |
| Ditransfer ke Departemen Pengisian | 16.000 x Rp7.700 | Rp123.200.000 |
| BDP akhir, bahan baku | 4.000 x Rp3.700 | Rp14.800.000 |
| BDP akhir, biaya konversi | 1.000 x Rp4.000 | Rp4.000.000 |
| Total dipertanggungjawabkan |
– | Rp142.000.000 |
Perbedaan Process Costing dan Job Order Costing
Keduanya sama-sama menghitung harga pokok, tetapi objek biayanya berbeda. Pilihan di antara keduanya ditentukan oleh sifat produksi, bukan oleh preferensi tim akuntansi.Pembahasan mendalam mengenai metode pesanan, termasuk cara menyusun job cost sheet, tersedia pada panduan job order costing.
| Aspek |
Process Costing |
Job Order Costing |
| Objek biaya | Departemen per periode | Pesanan tertentu |
| Sifat produk | Massal dan seragam | Unik per pelanggan |
| Dasar pembagi | Unit ekuivalen | Unit dalam satu pesanan |
Kapan Pencatatan Manual Sudah Tidak Memadai?
Rumus process costing sebenarnya tidak rumit. Tantangan utamanya terletak pada pengumpulan data, karena tingkat penyelesaian barang dalam proses, pemakaian bahan, dan jam kerja harus dicatat secara berkala di setiap departemen.
Di pabrik dengan beberapa departemen, pencatatan manual membuat data bahan, jam kerja, dan barang dalam proses mudah terlambat atau tidak akurat. Akibatnya, rekonsiliasi unit dan perhitungan biaya produksi dapat tertunda. Pencatatan yang terhubung dengan setiap tahapan proses produksi membantu menjaga data tetap konsisten.
Hitung Harga Pokok Produksi Lebih Akurat dengan Sistem ERP
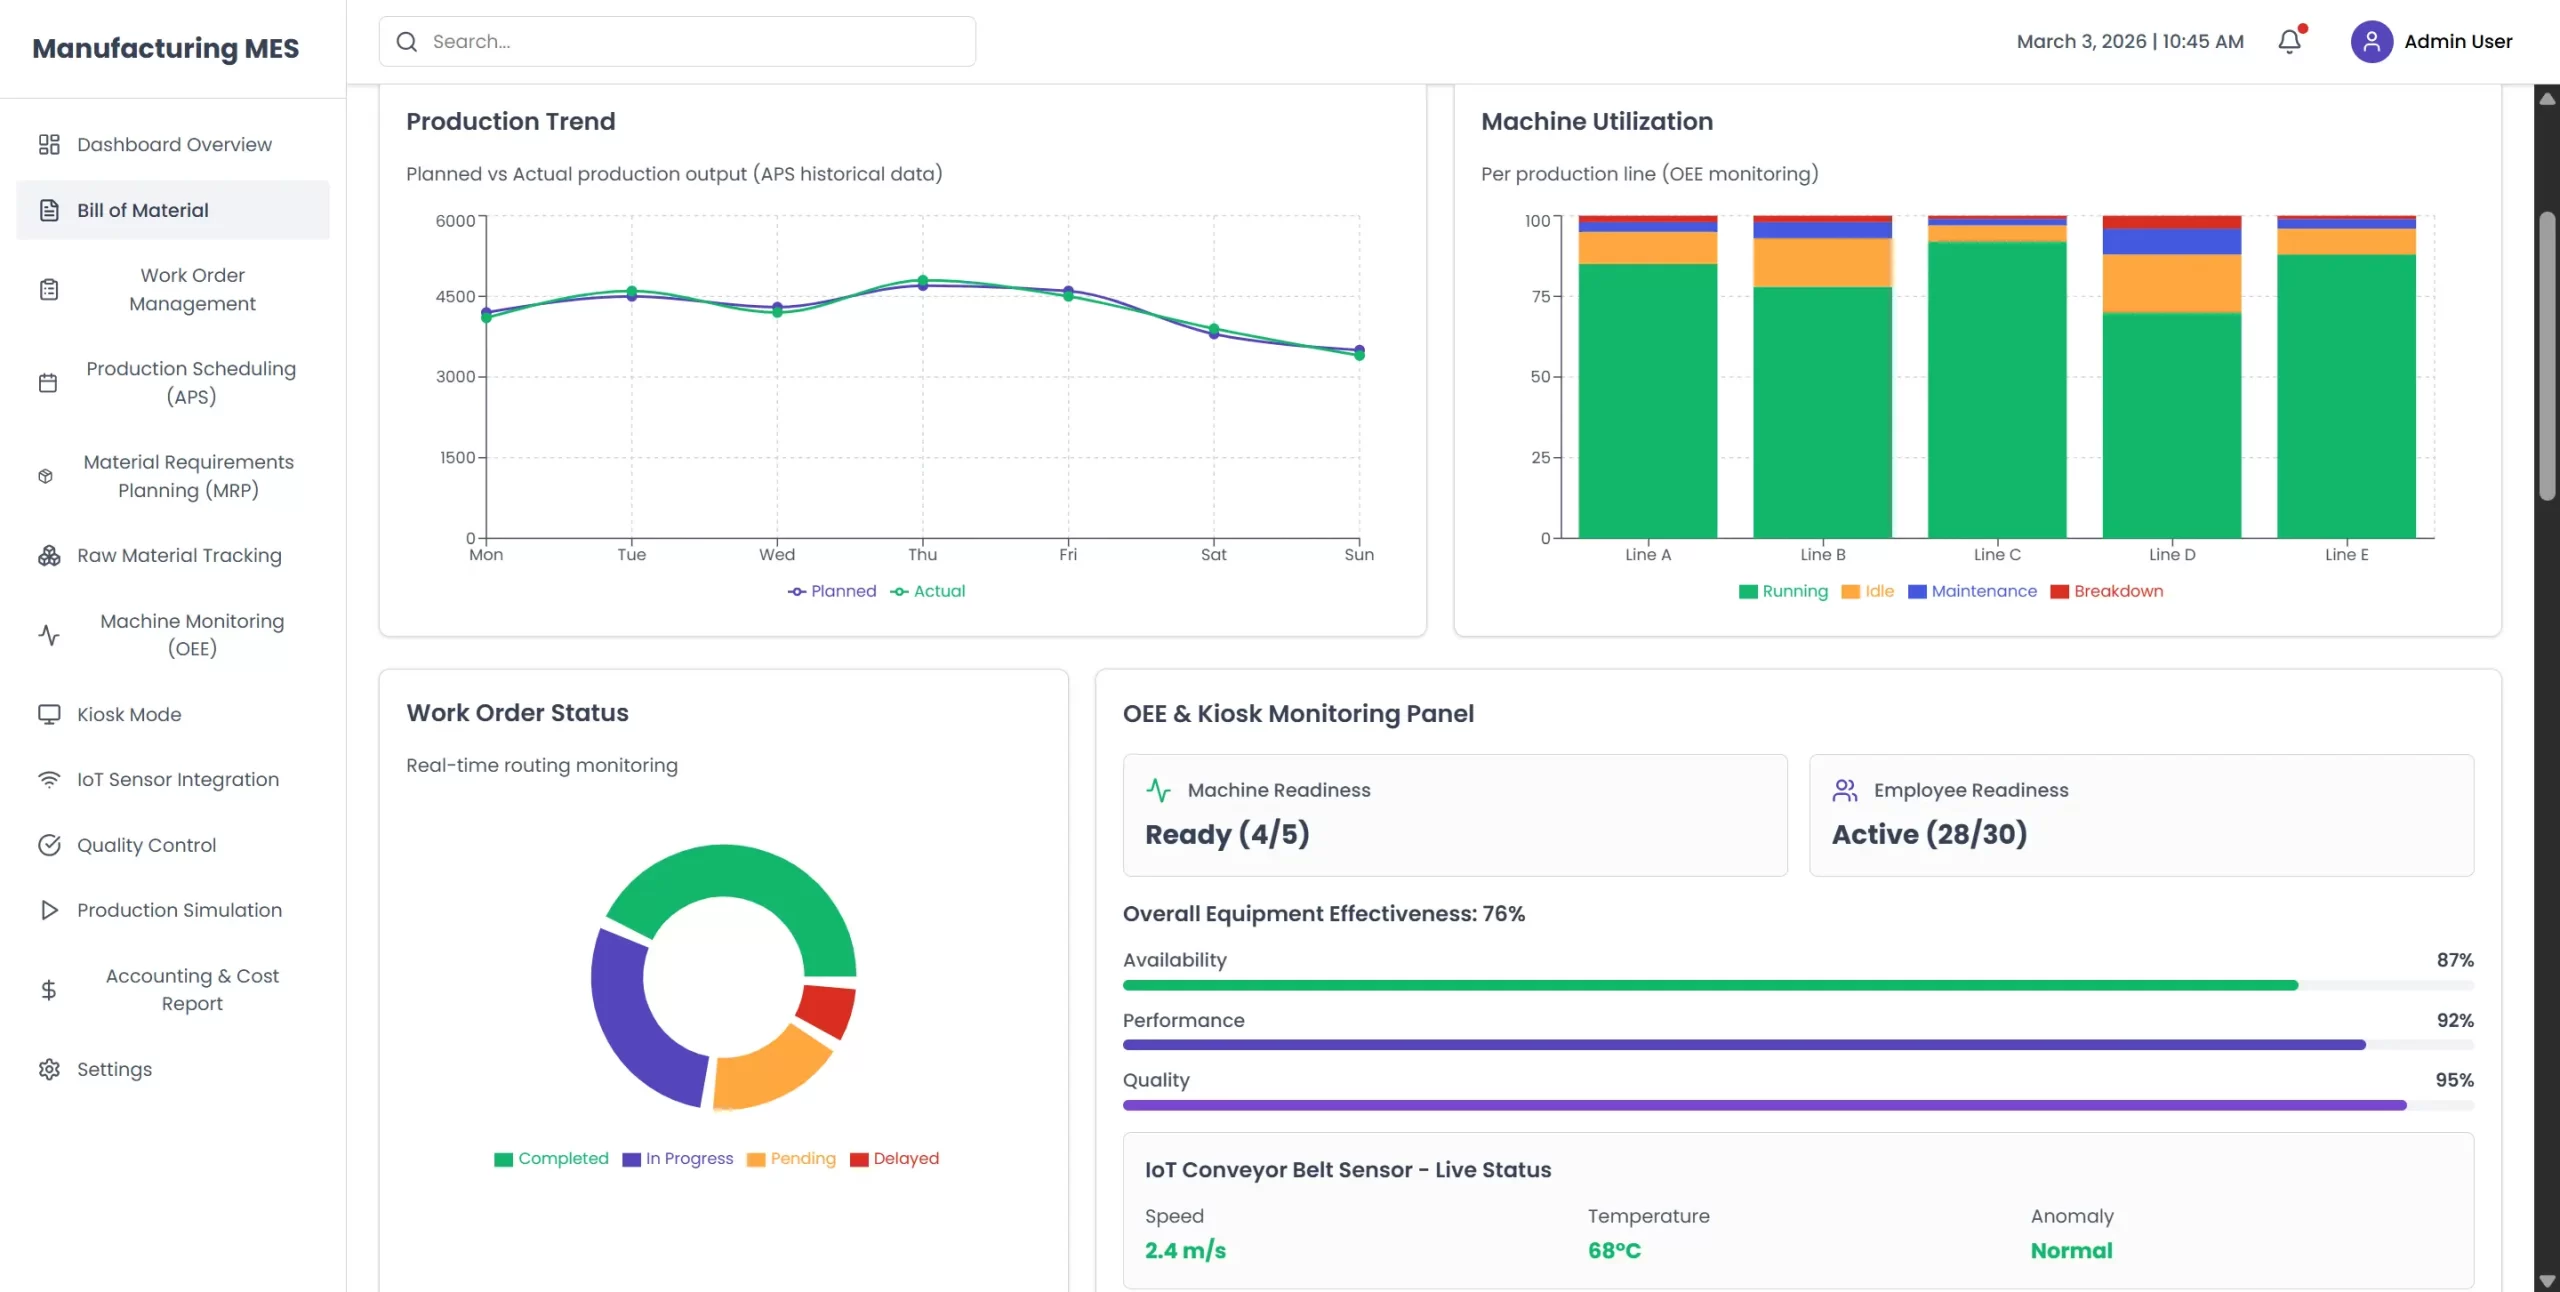
Sistem ERP membantu merekam data produksi dari aktivitas operasional. Pada modul Manufacturing, fitur yang tersedia mencakup Bill of Materials dengan informasi biaya, operasi, dan durasi; Master Production Schedule; Manufacturing Orders; perbandingan rencana dan realisasi produksi; Job Orders; serta OEE Watchlist untuk memantau jam kerja yang hilang.
Kapabilitas tersebut dapat membantu menghubungkan perencanaan, pelaksanaan, dan pemantauan produksi. Namun, sumber yang tersedia belum memuat bukti khusus tentang otomatisasi process costing, pelacakan barang dalam proses, atau perhitungan unit ekuivalen. Pelajari cakupan lengkapnya di Software Manufaktur Total ERP.
Kesimpulan
Ketepatan process costing bergantung pada pencatatan produksi yang akurat dan dapat ditelusuri. Data tingkat penyelesaian, bahan, serta jam kerja perlu dicatat konsisten agar biaya per unit dapat dipertanggungjawabkan.
Dengan Software Manufaktur Total ERP, fitur Bill of Materials dan perbandingan Manufacturing Order planned versus produced membantu menyediakan dasar data untuk menelusuri biaya produksi dan realisasi output.
FAQ tentang Process Costing