

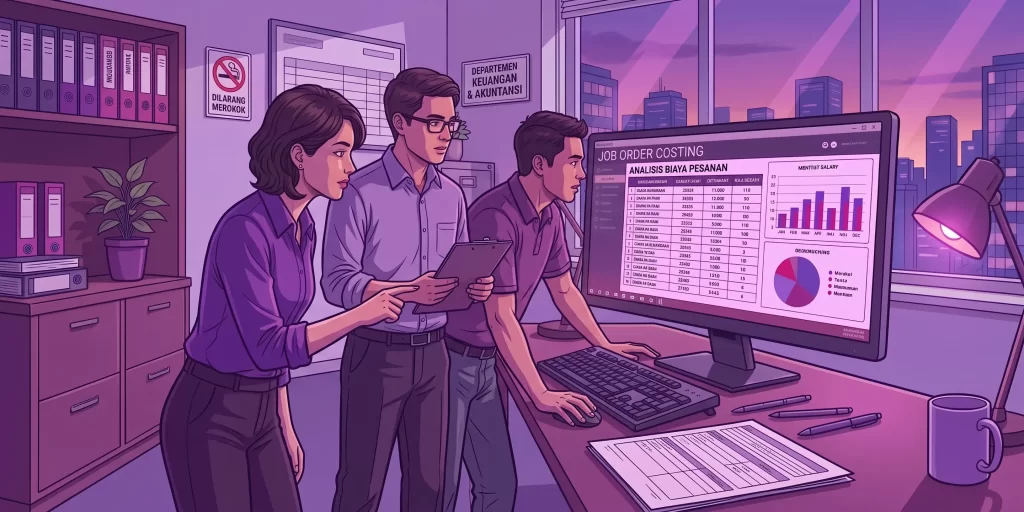
Pesanan custom sering terlihat menguntungkan karena harga jual telah disepakati sejak awal. Namun, dalam penerapan job order costing, margin dapat berubah ketika biaya material, tenaga kerja, pengerjaan ulang, dan overhead tidak dicatat berdasarkan pesanan yang sama.
Artikel ini membahas pengertian job order costing, alasan penerapannya penting, komponen biaya produksi yang perlu dicatat, contoh cara menghitung HPP dan margin pesanan, perbedaannya dengan process costing, serta peran accounting software dalam membantu pencatatan biaya produksi menjadi lebih teratur dan mudah ditelusuri.

Key Takeaways
Job order costing membantu perusahaan mengetahui biaya dan margin dari setiap pesanan secara lebih terukur.
Material, tenaga kerja, dan overhead perlu ditelusuri menggunakan identitas pesanan yang sama.
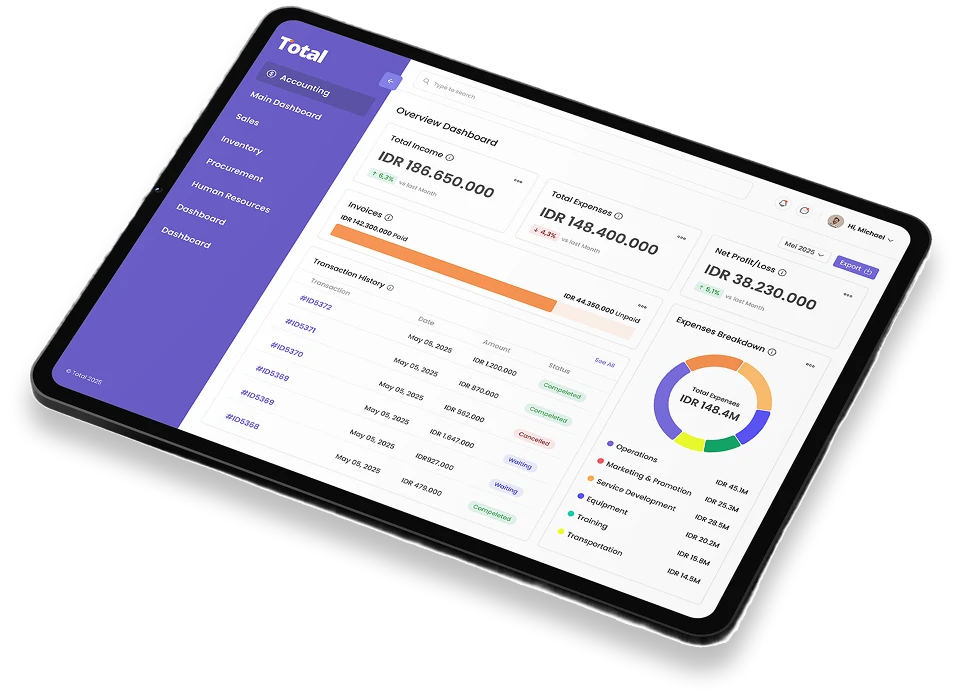
accounting software membantu menghubungkan pesanan, persediaan, produksi, biaya aktual, dan laporan margin dalam satu alur informasi.
Apa Itu Job Order Costing?
Job order costing adalah metode akumulasi biaya produksi berdasarkan pesanan, proyek, atau batch tertentu. Metode ini membantu perusahaan menelusuri bahan baku, tenaga kerja, dan overhead untuk mengetahui HPP serta margin setiap pekerjaan, terutama pada produksi custom atau make-to-order.
Dengan pencatatan berdasarkan nomor pesanan atau proyek, perusahaan dapat membandingkan biaya aktual dengan estimasi dan menilai profitabilitas setiap pekerjaan. Pendekatan ini juga membantu perusahaan menghitung HPP secara lebih akurat berdasarkan biaya yang benar-benar digunakan melalui dukungan software akuntansi.
Mengapa Job Order Costing Penting bagi Perusahaan?
Setiap pesanan memiliki kebutuhan material dan waktu kerja berbeda. Dengan job order costing, perusahaan dapat membandingkan biaya aktual dan estimasi, menghitung margin, serta menelusuri pembengkakan biaya melalui software akuntansi.
- Menentukan HPP per pesanan: Biaya produksi dikumpulkan berdasarkan setiap pekerjaan, bukan dari rata-rata seluruh produksi.
- Mengevaluasi margin: Perusahaan dapat membandingkan harga jual dengan biaya aktual untuk mengetahui profitabilitas setiap pesanan.
- Mengendalikan pembengkakan biaya: Selisih biaya dapat ditelusuri berdasarkan material, tenaga kerja, jam mesin, atau overhead.
- Meningkatkan akurasi penawaran harga: Data dari pekerjaan sebelumnya dapat menjadi referensi saat menyusun estimasi pesanan baru.
Contoh Job Order Costing dengan Job Cost Sheet
Berikut contoh job order costing untuk pesanan 100 unit lemari besi custom. Angka berikut merupakan simulasi untuk menunjukkan cara menghitung HPP berdasarkan satu pesanan.
Berdasarkan simulasi dibawah, total HPP pesanan adalah Rp41.000.000. Karena pesanan menghasilkan 100 unit, HPP setiap lemari adalah Rp410.000. Jika harga jual per unit ditetapkan sebesar Rp550.000, total laba kotor yang diperoleh adalah Rp14.000.000.
| Komponen | Perhitungan | Nilai |
|---|---|---|
| Bahan baku |
Baja dan aksesori | Rp21.000.000 |
| Tenaga kerja langsung |
160 jam × Rp75.000 | Rp12.000.000 |
| Overhead pabrik |
160 jam mesin × Rp50.000 | Rp8.000.000 |
| Total HPP pesanan |
Rp21 juta + Rp12 juta + Rp8 juta | Rp41.000.000 |
| HPP per unit |
Rp41 juta ÷ 100 unit | Rp410.000 |
| Harga jual |
Rp550.000 × 100 unit | Rp55.000.000 |
| Laba kotor |
Rp55 juta – Rp41 juta | Rp14.000.000 |
| Margin penjualan |
Rp14 juta ÷ Rp55 juta × 100% | 25,45% |
Perbedaan Job Order Costing dan Process Costing
Job order costing digunakan untuk produksi berdasarkan pesanan tertentu, sedangkan process costing digunakan untuk produksi massal atau berulang yang melewati tahapan proses yang sama.
| Aspek | Job Order Costing | Process Costing |
|---|---|---|
Objek biaya |
Pesanan atau proyek tertentu | Tahapan proses produksi |
Karakteristik produk |
Unik atau memiliki spesifikasi berbeda | Seragam dan diproduksi berulang |
Dasar pencatatan |
Nomor job atau pesanan | Departemen atau proses produksi |
Contoh industri |
Furnitur custom, percetakan, konstruksi | Semen, makanan, minuman, kimia |
Fokus HPP |
HPP setiap pesanan | HPP rata-rata setiap proses atau unit |
Bagaimana Cara Menerapkan Job Order Costing?
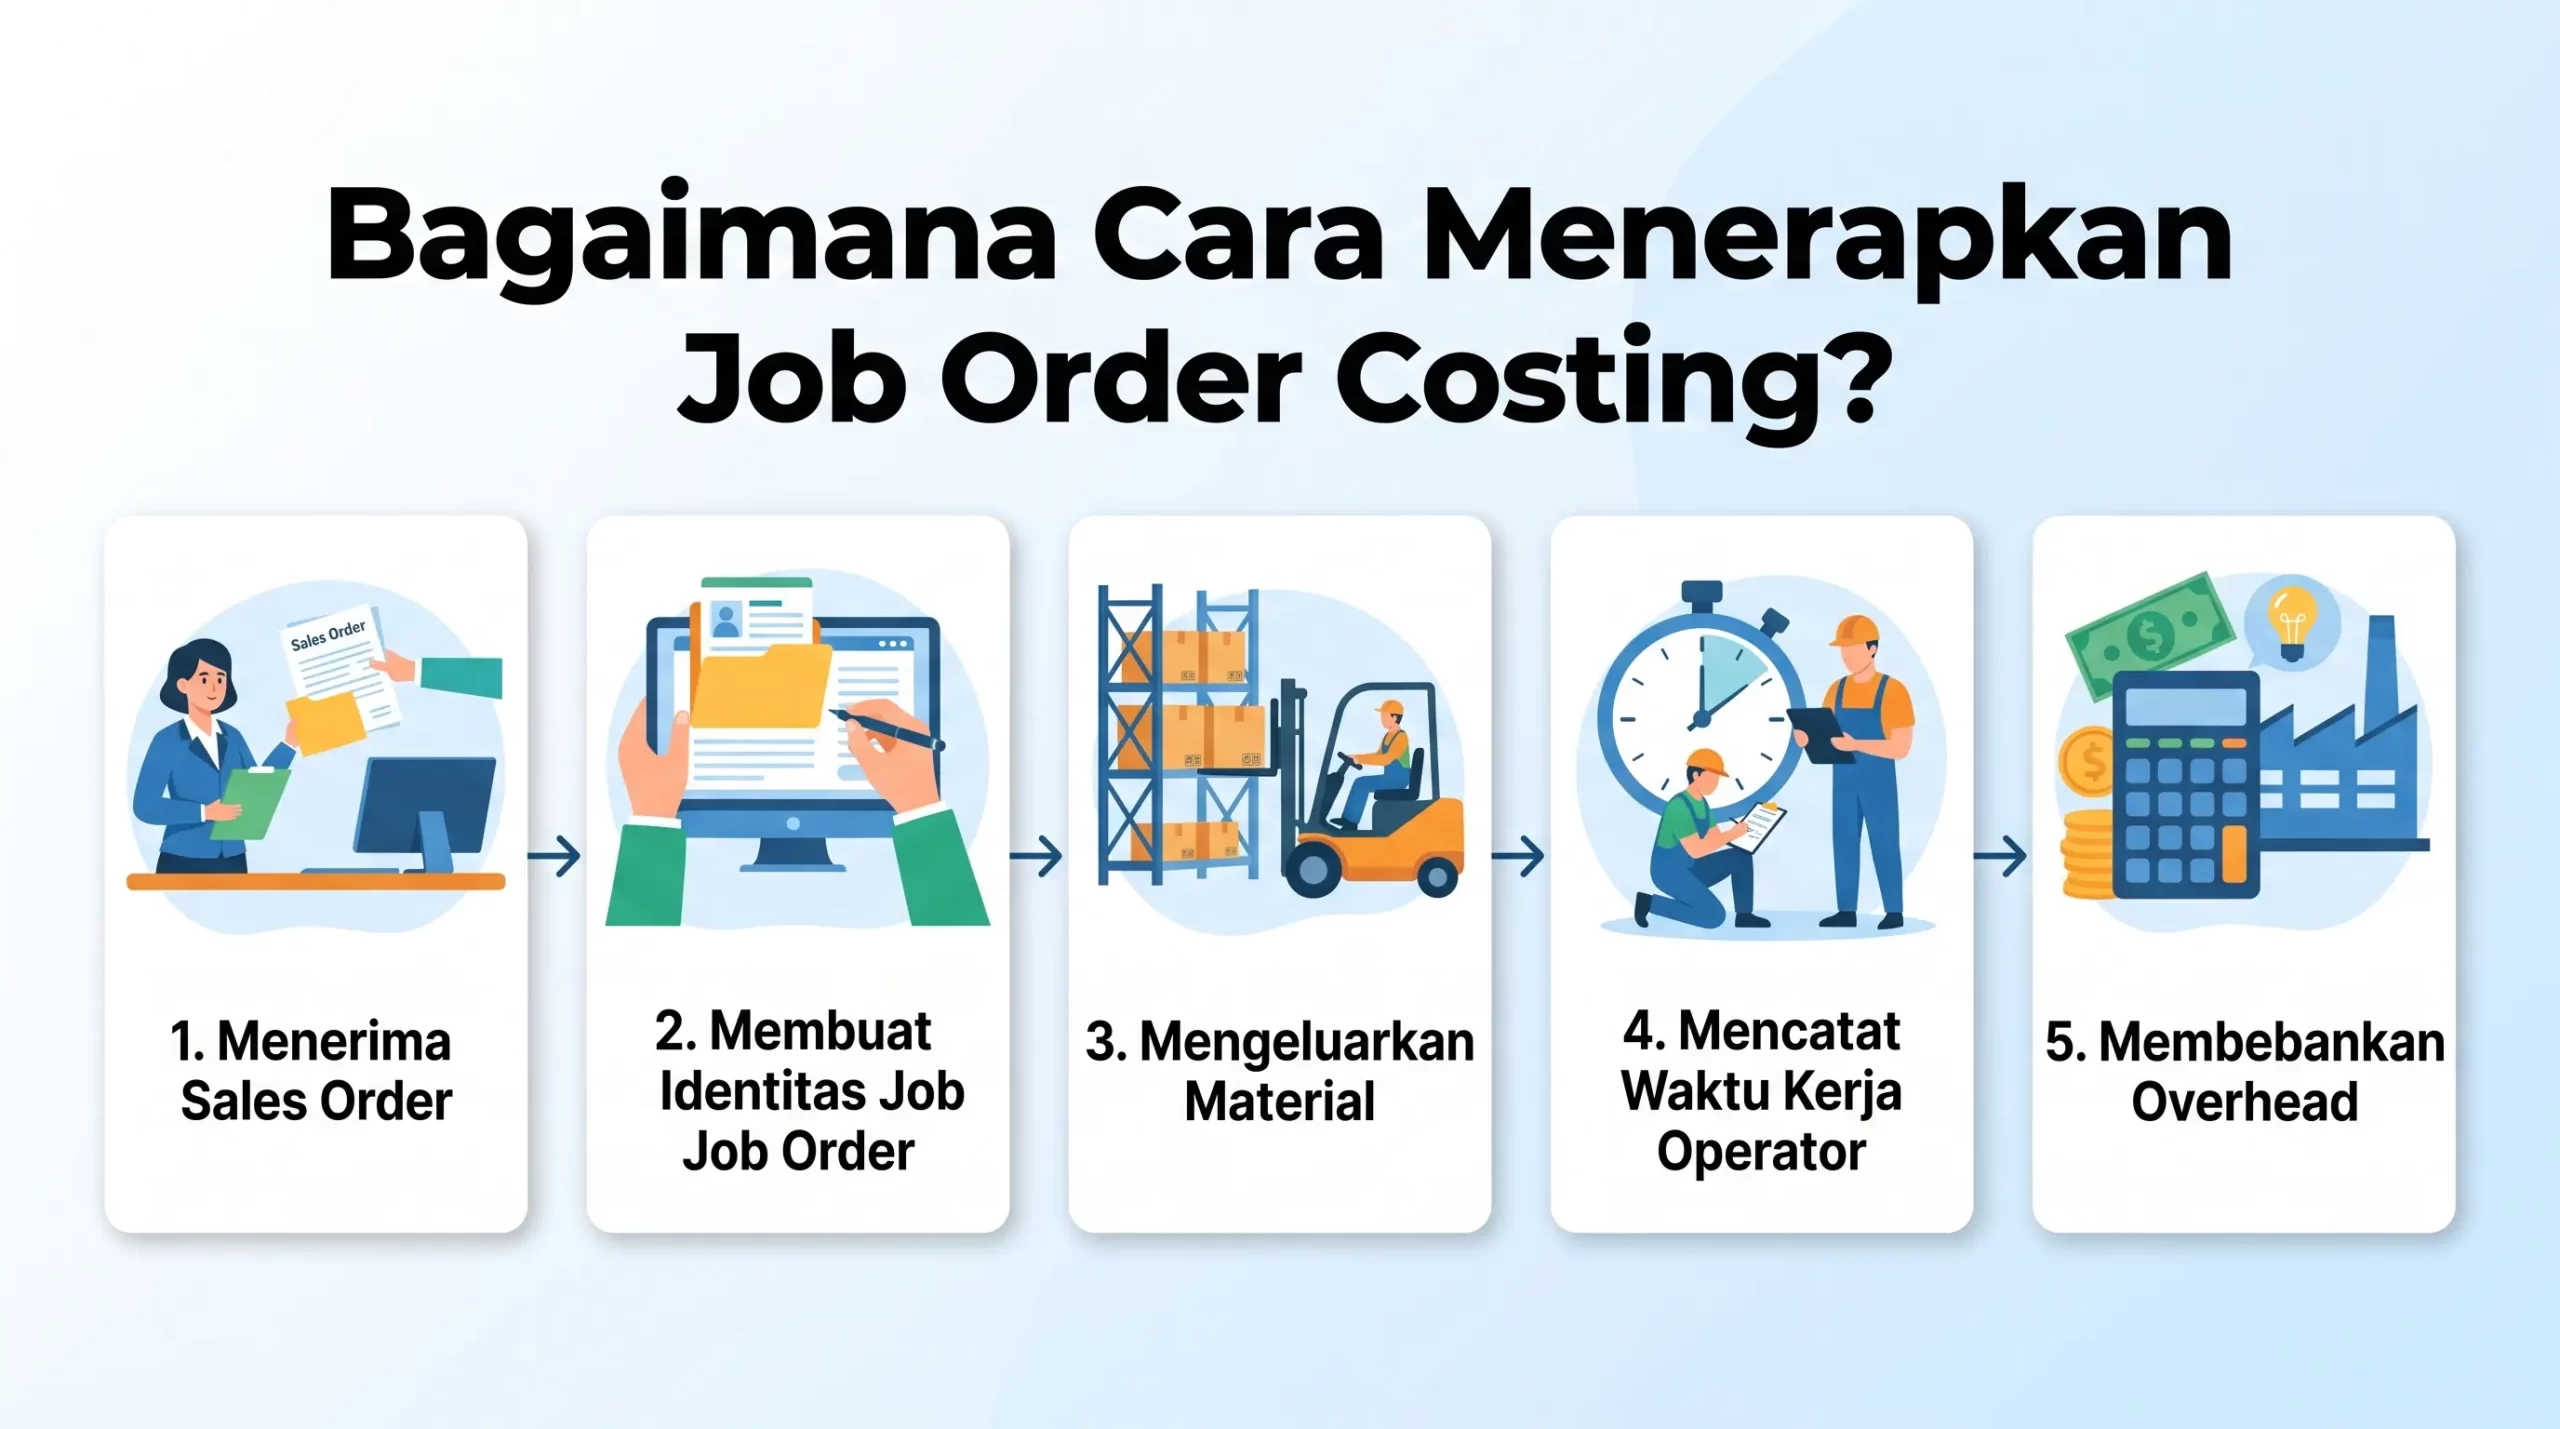
Penerapan job order costing membutuhkan alur pencatatan yang konsisten sejak pesanan diterima sampai pekerjaan ditutup. Setiap transaksi produksi perlu menggunakan identitas job yang sama agar biaya tidak terpisah atau tercatat pada pesanan yang keliru.
1. Menerima Sales Order
Proses dimulai ketika perusahaan menerima pesanan pelanggan. Sales Order perlu memuat informasi seperti nama pelanggan, jenis produk, jumlah unit, spesifikasi, harga jual, dan tanggal pengiriman.
2. Membuat Identitas Job Order
Setiap pesanan diberi nomor Job Order. Nomor ini menjadi referensi untuk menghubungkan pemakaian material, jam kerja, proses produksi, dan biaya overhead.
3. Mengeluarkan Material
Material yang digunakan untuk pesanan dikeluarkan dari gudang berdasarkan kebutuhan produksi. Jumlah material aktual dicatat agar biaya bahan baku dapat dibebankan pada job yang tepat.
4. Mencatat Waktu Kerja Operator
Operator atau supervisor mencatat waktu yang digunakan untuk mengerjakan pesanan. Data ini membantu perusahaan menghitung tenaga kerja langsung dan mengevaluasi efisiensi produksi.
5. Membebankan Overhead
Biaya overhead dibebankan menggunakan dasar alokasi yang telah ditetapkan. Perusahaan dapat memilih jam mesin, jam tenaga kerja, jumlah unit, atau dasar lain yang paling mencerminkan penggunaan sumber daya.
Bagaimana accounting software Mempermudah Job Order Costing?
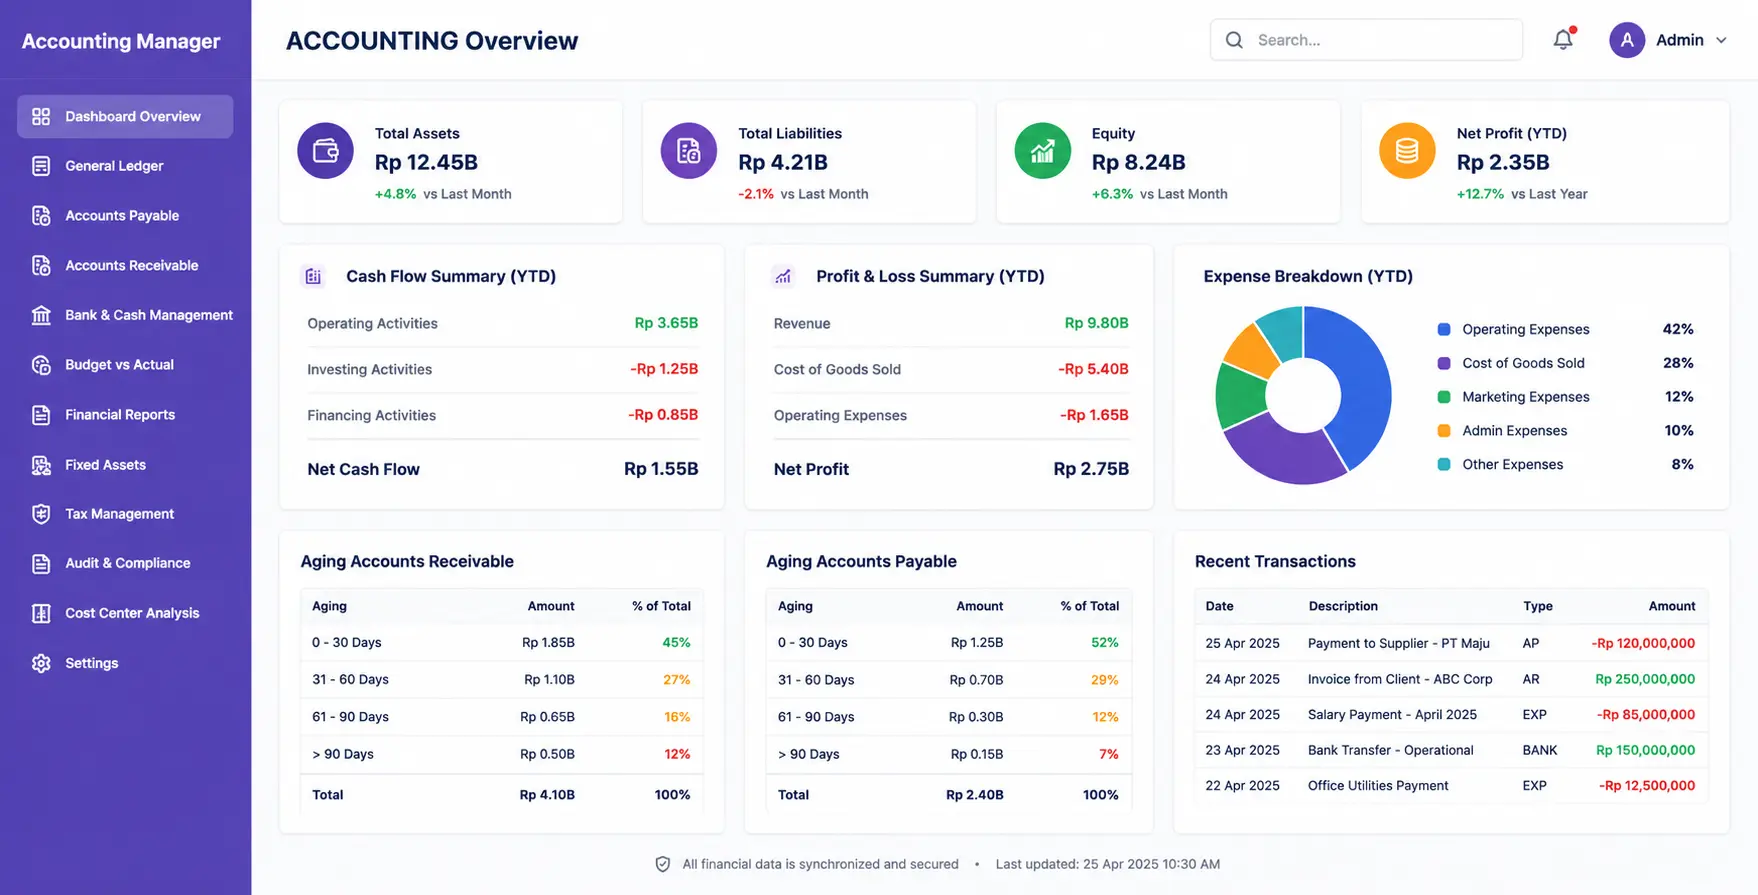
Pencatatan job order costing sering sulit ketika data pesanan, material, waktu kerja, dan biaya tersimpan di file terpisah. Dengan dukungan software akuntansi, perusahaan dapat menghubungkan informasi tersebut untuk menelusuri biaya setiap pesanan dengan lebih mudah.
Sistem ini juga mengurangi ketergantungan pada spreadsheet, memperjelas tanggung jawab tiap bagian, serta membantu membandingkan biaya estimasi dan aktual. Perusahaan tetap perlu menetapkan metode pencatatan biaya, alur persetujuan, dan pihak yang bertanggung jawab untuk memvalidasi data.
Kesimpulan
Pada akhirnya, job order costing membantu perusahaan menilai keuntungan pesanan berdasarkan kondisi biaya yang sebenarnya, bukan sekadar omzet atau perkiraan awal.
Penerapannya perlu didukung pencatatan yang disiplin dan data yang konsisten. Dengan sistem terintegrasi, perusahaan dapat menjaga visibilitas margin serta mengambil keputusan harga dan prioritas pekerjaan dengan lebih tepat.
FAQ tentang Job Order Costing