Banyak pemilik usaha ingin barangnya cepat tersebar di banyak toko tanpa harus menunggu pembayaran di muka dari setiap mitra. Skema yang sering dipakai untuk itu adalah konsinyasi, tetapi pencatatannya kerap membingungkan karena barang sudah keluar dari gudang sementara penjualannya belum terjadi.
Dalam pembukuan, skema ini punya aturan pencatatan tersendiri, dan standar pendapatan dari kontrak dengan pelanggan (IFRS 15) turut membahas pengaturan konsinyasi. Artikel ini menjelaskan arti, cara kerja, jurnal, dan perbandingannya dengan jual putus secara sederhana.
Key Takeaways
Konsinyasi adalah sistem titip jual ketika pemilik barang menitipkannya kepada pihak lain dan menerima pembayaran setelah barang terjual.
Barang titipan tetap dicatat oleh konsinyor, sedangkan konsinyee mencatat komisi yang diperoleh dari penjualan barang tersebut.
Perjanjian yang jelas membantu kedua pihak mengatur komisi, jadwal setoran, retur, dan tanggung jawab atas barang.
Konsinyasi adalah skema penjualan titipan, yaitu pemilik barang (konsinyor) menitipkan barangnya kepada pihak lain (konsinyee) untuk dijualkan. Berbeda dari penjualan biasa, konsinyee tidak membeli barang di muka. Ia menjualkan barang tersebut dan biasanya menerima komisi dari hasil penjualan.
Karena kepemilikan belum berpindah saat barang dikirim, konsinyor belum boleh mencatatnya sebagai penjualan. Penjualan baru diakui setelah konsinyee menjual barang kepada pembeli akhir. Prinsip ini menjadi dasar dalam sistem akuntansi yang rapi.
Dengan memahami dasar ini, pembahasan cara kerja, jurnal, dan pajak di bagian berikutnya akan lebih mudah diikuti.
Cara Kerja Konsinyasi
Konsinyasi berjalan dalam tiga tahap yang berurutan, dari pengiriman sampai pelunasan. Setiap tahap punya konsekuensi pencatatan yang berbeda bagi kedua pihak.
1. Kesepakatan dan Pengiriman Barang Titipan
Kedua pihak menyepakati harga jual, komisi, dan jangka waktu penitipan dalam perjanjian tertulis. Setelah itu konsinyor mengirim barang disertai dokumen pengiriman.
2. Penjualan dan Laporan
Konsinyee menjual barang kepada pembeli akhir sesuai harga yang disepakati. Secara berkala ia membuat laporan penjualan untuk konsinyor sebagai dasar perhitungan komisi.
3. Pembayaran dan Retur Sisa Barang
Konsinyee menyetorkan hasil penjualan setelah dipotong komisi, lalu mengembalikan barang yang belum laku. Rangkaian ini perlu dicatat tertib melalui
pembukuan akuntansi agar saldo kedua pihak sama.
Pihak dan Perjanjian dalam Konsinyasi
Konsinyasi melibatkan dua pihak dengan hak dan kewajiban yang berbeda. Perjanjian yang jelas mencegah selisih pencatatan dan perselisihan di kemudian hari.
1. Konsinyor
Konsinyor adalah pemilik barang yang menitipkannya untuk dijual. Ia menanggung barang tetap tercatat sebagai miliknya sampai terjual.
2. Konsinyee
Konsinyee adalah pihak yang menjualkan barang titipan dan menerima komisi. Ia wajib melaporkan penjualan dan menyetor hasilnya sesuai kesepakatan.
3. Perjanjian Konsinyasi
Perjanjian sebaiknya memuat harga jual, besaran komisi, jadwal laporan dan setoran, serta aturan retur. Tanggung jawab atas barang rusak atau hilang juga perlu ditulis agar tidak menimbulkan sengketa.
Jurnal Akuntansi Konsinyasi
Pencatatan konsinyasi berbeda antara konsinyor dan konsinyee karena posisi kepemilikan barangnya berbeda. Tabel berikut merangkum jurnal pokok pada setiap tahap, dengan nama akun yang dapat disesuaikan kebijakan perusahaan.
Bagi tim yang masih mencatat transaksi secara manual, aplikasi jurnal akuntansi bisa membantu menjaga setiap jurnal tahap konsinyasi tetap rapi dan konsisten.
Tahap
Jurnal Konsinyor
Jurnal Konsinyee
Barang dikirim
Debit: Barang Konsinyasi di Konsinyee Kredit: Barang Dagang
Tidak ada jurnal, cukup dicatat sebagai catatan memorandum
Barang terjual
Debit: Kas/Piutang Konsinyee dan Beban Komisi Kredit: Penjualan
Debit: Kas Kredit: Utang kepada Konsinyor dan Pendapatan Komisi
Harga pokok
Debit: Harga Pokok Penjualan Kredit: Barang Konsinyasi di Konsinyee
Tidak ada jurnal
Setoran hasil penjualan
Debit: Kas Kredit: Piutang Konsinyee
Debit: Utang kepada Konsinyor Kredit: Kas
Pajak dalam Konsinyasi
Konsinyasi dapat memengaruhi kewajiban pajak, terutama saat pengiriman barang dan saat penjualan terjadi. Ketentuannya dapat berubah, sehingga bagian ini hanya memberi gambaran umum.
1. PPN atas Penyerahan Barang Titipan
Perlakuan PPN atas penyerahan barang titipan bergantung pada struktur perjanjian dan status pajak konsinyor maupun konsinyee. Pastikan kedua pihak memahami kapan penyerahan dianggap terjadi sebelum barang dikirim.
2. Pajak Penghasilan atas Komisi
Komisi yang diterima konsinyee termasuk penghasilan yang perlu diperhatikan perlakuan pajaknya. Rujuklah peraturan perpajakan terbaru dari Direktorat Jenderal Pajak karena ketentuannya dapat berubah.
3. Faktur dan Pelaporan Pajak
Sebelum menjalankan skema konsinyasi, sebaiknya Anda berkonsultasi dengan konsultan pajak. Langkah ini membantu memastikan faktur dan pelaporan pajak dibuat dengan benar.
Manfaat dan Kekurangan Konsinyasi
Konsinyasi memberi keuntungan bagi kedua pihak, tetapi juga membawa risiko yang perlu dipertimbangkan. Tabel berikut membandingkannya dari sudut pandang masing-masing pihak.
Pihak
Manfaat
Kekurangan
Konsinyor
Menjangkau pasar baru tanpa membuka gerai sendiri
Pembayaran tertunda sampai barang terjual dan risiko barang tidak laku
Konsinyee
Tidak perlu membayar barang di muka sehingga modal lebih ringan
Penghasilan hanya berupa komisi dan perlu laporan yang rutin
Contoh dan Simulasi Perhitungan Komisi
Contoh sederhana membantu melihat bagaimana komisi dan setoran dihitung. Angka di bawah ini hanya ilustrasi, bukan data nyata.
Misalkan konsinyor menitipkan 100 unit barang dengan harga jual Rp50.000 per unit dan komisi 10%. Hingga akhir periode, konsinyee berhasil menjual 60 unit.
Komponen
Perhitungan
Hasil
Nilai penjualan
60 unit x Rp50.000
Rp3.000.000
Komisi konsinyee
10% x Rp3.000.000
Rp300.000
Setoran ke konsinyor
Rp3.000.000 - Rp300.000
Rp2.700.000
Barang belum terjual
100 unit - 60 unit
40 unit
Perbedaan Konsinyasi dan Jual Putus
Konsinyasi sering dibandingkan dengan jual putus karena keduanya sama-sama menyalurkan barang. Perbedaan utamanya ada pada waktu berpindahnya kepemilikan dan risiko yang ditanggung.
Aspek
Konsinyasi
Jual Putus
Kepemilikan barang
Berpindah saat barang terjual ke pembeli akhir
Berpindah saat barang diserahkan ke pembeli
Pengakuan penjualan
Saat konsinyee menjual barang
Saat barang diserahkan
Pembayaran
Setelah barang terjual
Sesuai syarat pembayaran saat pembelian
Retur barang
Barang belum laku dapat dikembalikan
Umumnya tidak, kecuali disepakati
Penghasilan pihak penjual
Komisi
Selisih harga beli dan harga jual
Mengelola Konsinyasi dengan Software Akuntansi
Pencatatan konsinyasi melibatkan banyak jurnal dan rekonsiliasi antara dua pihak. Bila dikerjakan manual, risiko selisih angka dan keterlambatan laporan menjadi lebih besar.
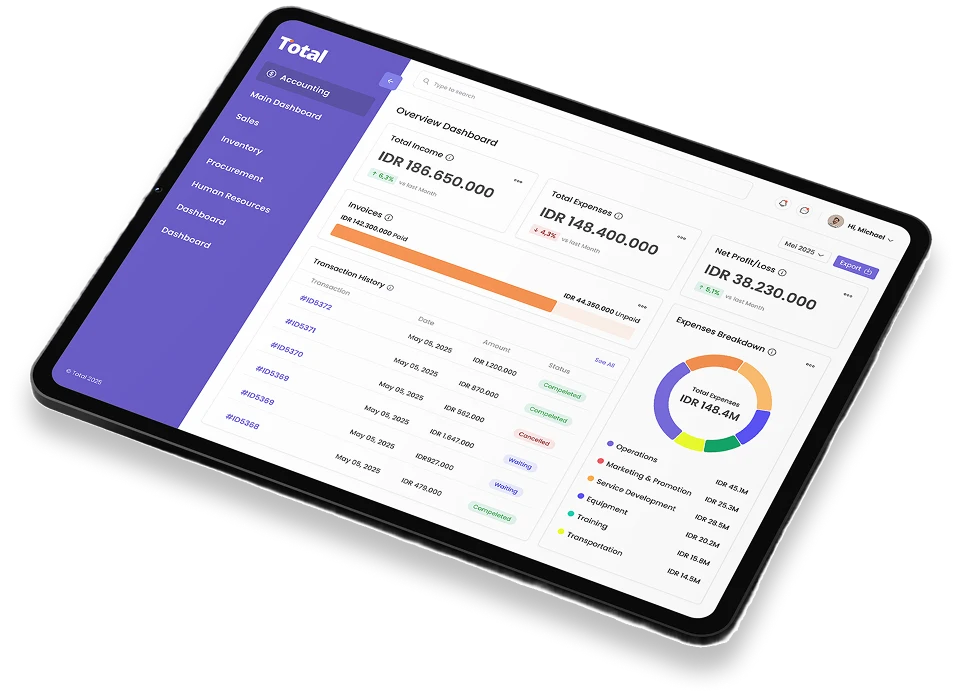
Software akuntansi yang terintegrasi membantu menyederhanakan pekerjaan tersebut. Berikut modul pada halaman produk Total Accounting yang relevan untuk kebutuhan pembukuan ini:
Bank Integration: menghubungkan data rekening bank dengan pembukuan.
Bank Reconciliation: mencocokkan mutasi bank dengan catatan akuntansi.
Financial Report: menyajikan laporan keuangan dari data transaksi.
Financial Ratio Analysis: membantu membaca kondisi keuangan lewat rasio.
E-Faktur Management: membantu mengelola faktur pajak elektronik.
Dengan modul-modul tersebut, pencatatan dan pelaporan konsinyasi dapat berjalan lebih rapi dalam satu sistem. Untuk melihat langsung cara kerjanya, kunjungi software akuntansi Total ERP.
Kesimpulan
Konsinyasi adalah penitipan barang untuk dijual, dengan kepemilikan yang baru berpindah saat barang terjual. Pencatatannya berbeda bagi konsinyor dan konsinyee, sehingga jurnal, komisi, dan setoran perlu dikelola dengan tertib.
Pahami perjanjian, hitung komisi dengan benar, dan konsultasikan aspek pajak dengan ahlinya. Bila pencatatan masih terasa berat, Anda dapat membandingkan rekomendasi software akuntansi terbaik di Indonesia untuk menemukan alat yang sesuai kebutuhan bisnis.
Pada konsinyasi, barang dititipkan fisik ke pihak penjual. Pada dropship, penjual tidak menyimpan barang sama sekali.
Barang dikirim langsung dari pemasok ke pembeli. Karena itu risiko dan alur pencatatannya berbeda.
Kedua pihak bisa membandingkan laporan penjualan dengan catatan setoran secara berkala. Selisih sekecil apa pun sebaiknya segera ditelusuri.
Gunakan satu periode cut-off yang sama. Dengan begitu angka kedua pihak mudah dicocokkan.
Simpan perjanjian, dokumen pengiriman, dan laporan penjualan dari konsinyee. Bukti setoran dan perhitungan komisi juga perlu diarsipkan.
Dokumen ini menjadi dasar saat pemeriksaan internal atau audit. Arsip yang lengkap mempercepat penelusuran bila ada selisih.
Tagihan kepada konsinyee tetap dicatat sebagai piutang. Konsinyor dapat menagih sesuai ketentuan dalam perjanjian.
Jika kemungkinan tertagih rendah, perlakuan akuntansinya perlu dibahas dengan akuntan. Hindari menghapus catatan tanpa dasar yang jelas.
Peralihan layak dipertimbangkan saat jumlah konsinyee mulai banyak. Pencatatan manual biasanya mulai sulit dikontrol pada kondisi ini.
Software membantu otomatisasi jurnal dan laporan. Hasilnya, tim keuangan bisa fokus pada analisis.
Fokus tulisan Bianca Amanda berada pada praktik akuntansi yang dekat dengan kebutuhan kerja harian. Dengan pengalaman sekitar 4,5 tahun, topik yang sering dibahas meliputi jurnal umum, pelaporan keuangan, perpajakan, serta penerapan otomatisasi pada proses pembukuan. Konten disajikan jelas dan rapi, dengan istilah yang konsisten dan contoh konteks yang relevan. Tujuannya membantu pembaca memahami proses, risiko umum, dan titik kontrol yang penting dalam pengelolaan keuangan.
Berpengalaman lebih dari 7 tahun sebagai praktisi ERP, Syahrian kini menjabat sebagai Senior ERP Consultant di Total ERP dengan fokus pada implementasi dan optimasi sistem. Latar belakangnya di Information Systems dari Universitas Gunadarma memperkuat keahliannya dalam merancang solusi ERP yang sesuai kebutuhan bisnis.
Total ERP mengikuti standar editorial yang ketat dan menggunakan sumber primer seperti regulasi, panduan industri, dan publikasi tepercaya agar konten tetap akurat dan relevan.