Saat menutup buku akhir bulan, tagihan listrik, gaji staf administrasi, dan alat tulis perlu dicatat ke akun yang tepat. Jika akunnya keliru, laporan laba rugi bisa tampak janggal. Karena itu, tim keuangan perlu memahami contoh biaya administrasi dan batasnya dengan biaya lain.
Artikel ini membahas contoh biaya administrasi per jenis usaha, perbedaannya dengan HPP dan biaya operasional, serta simulasi jurnal satu bulan. Semua angka dalam simulasi adalah ilustrasi agar mudah diikuti.
Key Takeaways
Biaya administrasi adalah pengeluaran untuk mengelola kegiatan kantor dan manajemen perusahaan.
Contohnya gaji staf kantor, sewa dan listrik gedung kantor, alat tulis, serta biaya legalitas dan perizinan.
Biaya ini dicatat sebagai beban usaha di laporan laba rugi, bukan sebagai bagian dari HPP.
Biaya administrasi adalah pengeluaran untuk mengurus perusahaan sehari-hari, bukan untuk membuat atau menjual produk. Biaya ini tetap ada meskipun penjualan sedang naik atau turun.
Di laporan keuangan, biaya ini biasanya muncul sebagai beban administrasi dan umum. Istilah ini sering tertukar dengan biaya admin dari bank atau marketplace, jadi batasnya perlu jelas sejak awal.
Contoh Biaya Administrasi, per Jenis Usaha
Isi biaya administrasi berbeda antara satu jenis usaha dengan yang lain. Karena itu, contoh di bawah dikelompokkan menjadi manufaktur, retail, dan jasa.
Setiap biaya sebaiknya dicatat pada akun yang sesuai di buku besar perusahaan. Dengan begitu, laporan nanti lebih mudah dibaca dan dibandingkan antarperiode.
Jenis Usaha
Contoh Biaya Administrasi
Alasan Masuk Administrasi
Manufaktur
Gaji staf keuangan dan HRD, sewa kantor pusat, biaya audit
Mendukung perusahaan secara umum, tidak ikut membuat produk di pabrik.
Retail
Gaji staf kantor pusat, listrik dan internet kantor, biaya legal dan perizinan
Mengelola perusahaan, bukan kegiatan di toko.
Jasa
Gaji staf administrasi, alat tulis kantor, depresiasi komputer kantor
Menunjang operasional kantor, bukan layanan yang ditagihkan ke klien.
Biaya Administrasi vs Operasional, Penjualan, dan HPP
Banyak pelaku usaha mencampur biaya administrasi dengan jenis biaya lain. Padahal posisinya di laporan laba rugi berbeda, dan itu memengaruhi cara membaca margin.
Cara cepat membedakannya: tanyakan apakah biaya itu ikut menaikkan nilai barang yang dijual. Kalau iya, biaya itu masuk harga pokok penjualan (HPP), bukan administrasi.
Jenis Biaya
Fungsi
Contoh
Posisi di Laba Rugi
HPP
Membuat atau menyediakan barang yang dijual
Bahan baku, upah produksi, listrik pabrik
Di atas laba kotor
Biaya penjualan
Menjual dan mengirim produk
Komisi sales, iklan, ongkos kirim
Di bawah laba kotor
Biaya administrasi
Mengelola kantor dan manajemen
Gaji staf kantor, sewa kantor, alat tulis
Di bawah laba kotor
Biaya operasional
Istilah payung untuk beban usaha di luar HPP
Gabungan biaya penjualan dan administrasi
Di bawah laba kotor
Biaya lain
Di luar kegiatan utama
Bunga pinjaman, selisih kurs
Setelah laba usaha
Biaya operasional bisa dipahami sebagai wadah besar, sedangkan biaya administrasi adalah salah satu isinya. Jadi keduanya tidak bertentangan, hanya beda tingkat.
Contoh Jurnal Pencatatan Biaya Administrasi
Banyak orang bingung biaya administrasi harus dicatat di akun yang mana. Berikut contoh sederhana untuk satu bulan di perusahaan manufaktur, dengan angka ilustrasi.
Contoh ini dibagi tiga langkah: menentukan akun, mencatat jurnal, lalu melihat pengaruhnya ke laporan laba rugi.
1. Menentukan Akun
Beri akun terpisah untuk tiap jenis biaya agar mudah dicek. Nama akun di bawah hanya contoh, jadi sesuaikan dengan daftar akun di sistem Anda.
Jenis Biaya
Nama Akun (Contoh)
Klasifikasi
Gaji staf administrasi
Beban Gaji Administrasi
Beban administrasi dan umum
Sewa kantor
Beban Sewa Kantor
Beban administrasi dan umum
Listrik dan internet kantor
Beban Listrik dan Internet Kantor
Beban administrasi dan umum
Alat tulis kantor
Beban Alat Tulis Kantor
Beban administrasi dan umum
2. Mencatat Jurnal Satu Bulan
Setiap biaya dicatat di sisi debit akun bebannya, sedangkan sisi kreditnya ke kas atau bank. Contoh ini mencatat empat biaya sekaligus dalam satu jurnal umum.
Akun
Debit (Rp)
Kredit (Rp)
Beban Gaji Administrasi
25.000.000
-
Beban Sewa Kantor
10.000.000
-
Beban Listrik dan Internet Kantor
3.000.000
-
Beban Alat Tulis Kantor
2.000.000
-
Kas/Bank
-
40.000.000
3. Pengaruh ke Laporan Laba Rugi
Bayangkan listrik pabrik senilai Rp12.000.000 salah dicatat sebagai biaya administrasi, padahal seharusnya masuk HPP. Tabel ini membandingkan laporan yang benar dengan yang salah, dengan pendapatan Rp500.000.000.
Pos
Versi Benar (Rp)
Versi Salah Akun (Rp)
Pendapatan
500.000.000
500.000.000
HPP
312.000.000
300.000.000
Laba kotor
188.000.000
200.000.000
Biaya administrasi
40.000.000
52.000.000
Biaya penjualan
20.000.000
20.000.000
Laba usaha
128.000.000
128.000.000
Margin kotor
37,6%
40,0%
Biaya administrasi / pendapatan
8,0%
10,4%
Di contoh ini semua barang terjual, jadi laba usaha sama di kedua versi, yaitu Rp128.000.000. Namun margin kotor dan rasio biaya administrasi berubah, dan itu bisa membuat keputusan harga atau efisiensi menjadi keliru. Jika sebagian barang masih tersimpan sebagai persediaan, laba periode juga ikut berubah.
Kesalahan Umum Saat Mencatat Biaya Administrasi
Kesalahan klasifikasi biasanya terjadi karena satu biaya terlihat mirip dengan biaya lain. Tabel berikut merangkum jebakan yang paling umum dan cara memperbaikinya.
Tidak ada satu aturan yang cocok untuk semua kasus, jadi tetapkan kebijakan akun dan terapkan konsisten.
Biaya
Kesalahan Umum
Perlakuan yang Tepat
Listrik pabrik
Dicatat sebagai listrik kantor
Masuk HPP karena dipakai untuk produksi
Gaji staf gudang atau produksi
Digabung dengan gaji administrasi
Pisahkan: yang terkait produksi ke HPP
Biaya admin bank atau marketplace
Selalu dianggap biaya administrasi perusahaan
Ikuti kebijakan akun, bisa beban bank atau beban penjualan
Cara Mengontrol Biaya Administrasi
Biaya administrasi cenderung naik pelan-pelan dan baru terasa saat laporan bulanan keluar. Karena itu, kontrolnya perlu rutin, bukan hanya saat akhir tahun.
Biaya administrasi juga termasuk biaya yang dapat dikurangkan dalam perhitungan pajak. Rinciannya dapat dibaca pada halaman resmi DJP tentang biaya yang diakui sebagai pengurang penghasilan bruto, dengan dasar Pasal 6 UU PPh.
Tetapkan anggaran per akun biaya administrasi setiap bulan.
Minta persetujuan atasan untuk pengeluaran di atas batas tertentu.
Pisahkan akun biaya administrasi, biaya penjualan, dan HPP sejak awal.
Tinjau laporan biaya per bulan, bukan hanya per tahun.
Cocokkan catatan biaya dengan bukti dan mutasi bank secara berkala.
Hasil pengendalian ini terlihat paling jelas pada laporan laba rugi, tempat setiap biaya ditampilkan sesuai kelompoknya.
Otomatisasi Jurnal dengan Software Akuntansi
Mencatat jurnal biaya satu per satu mudah salah akun, apalagi kalau transaksinya banyak. Satu kesalahan kecil bisa terbawa sampai laporan akhir bulan dan membuat angka biaya administrasi tidak akurat.
Software akuntansi mengurangi risiko ini dengan menyusun akun dan jurnal secara terstruktur. Fitur yang membantu pencatatan biaya administrasi antara lain:
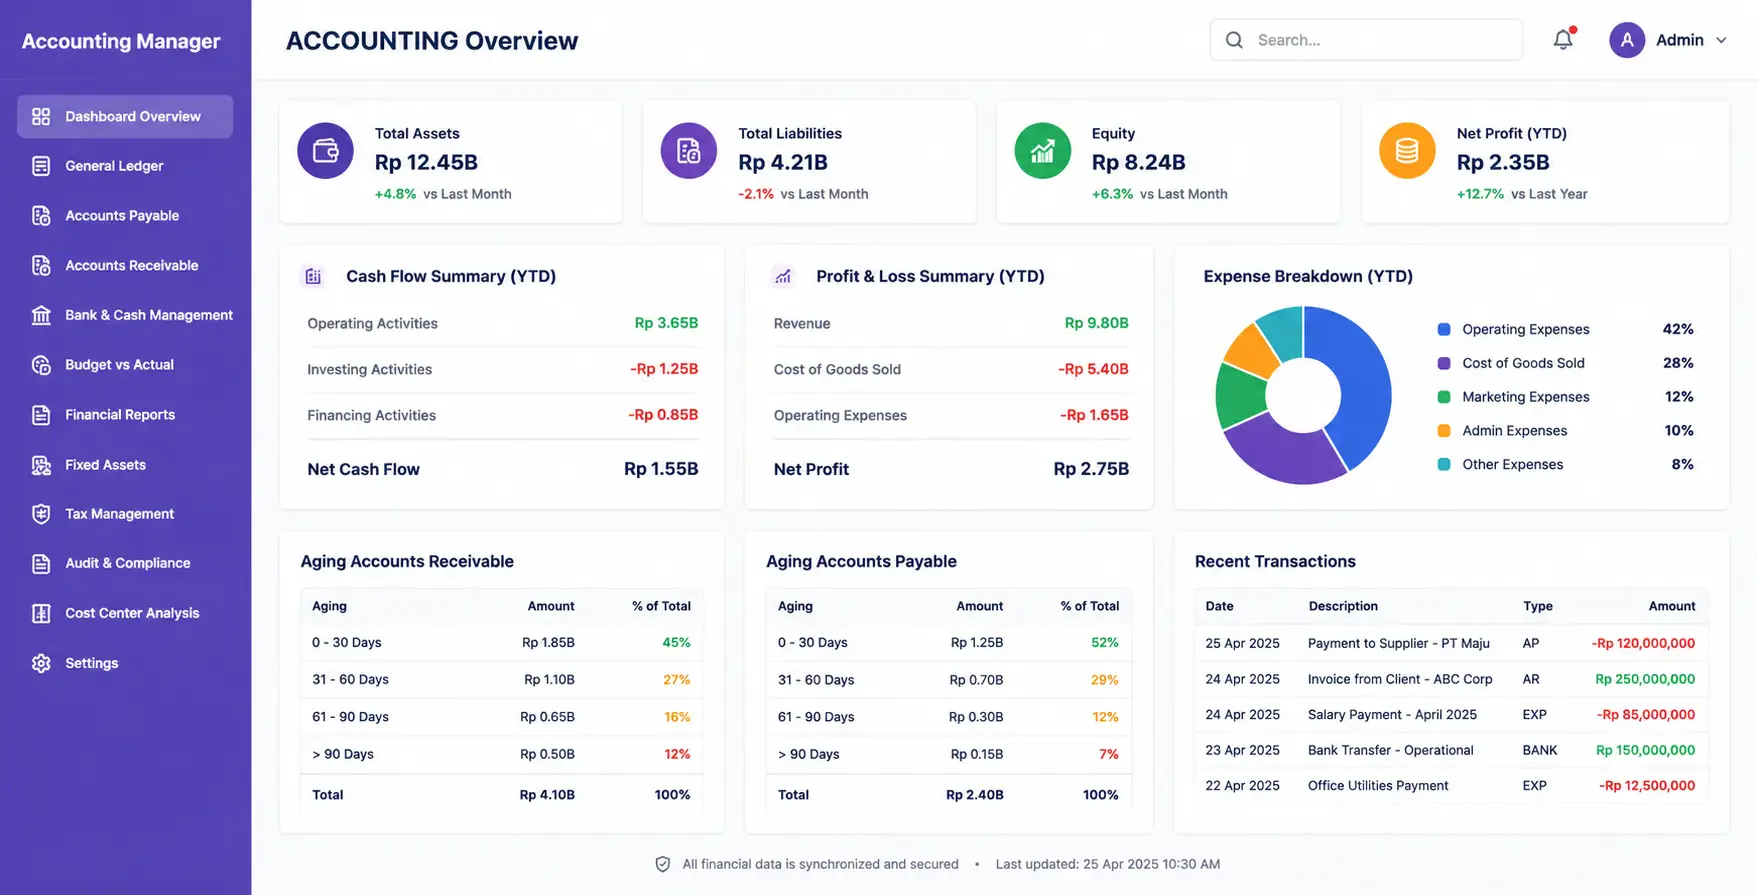
Chart of Accounts (COA): menyimpan semua akun biaya dalam satu daftar yang rapi, sehingga biaya administrasi, biaya penjualan, dan HPP tidak tercampur.
Automated Journal Entry: membuat jurnal otomatis dari transaksi, jadi staf tidak perlu menginput ulang.
Budget Control: membandingkan realisasi biaya dengan anggaran per akun setiap bulan.
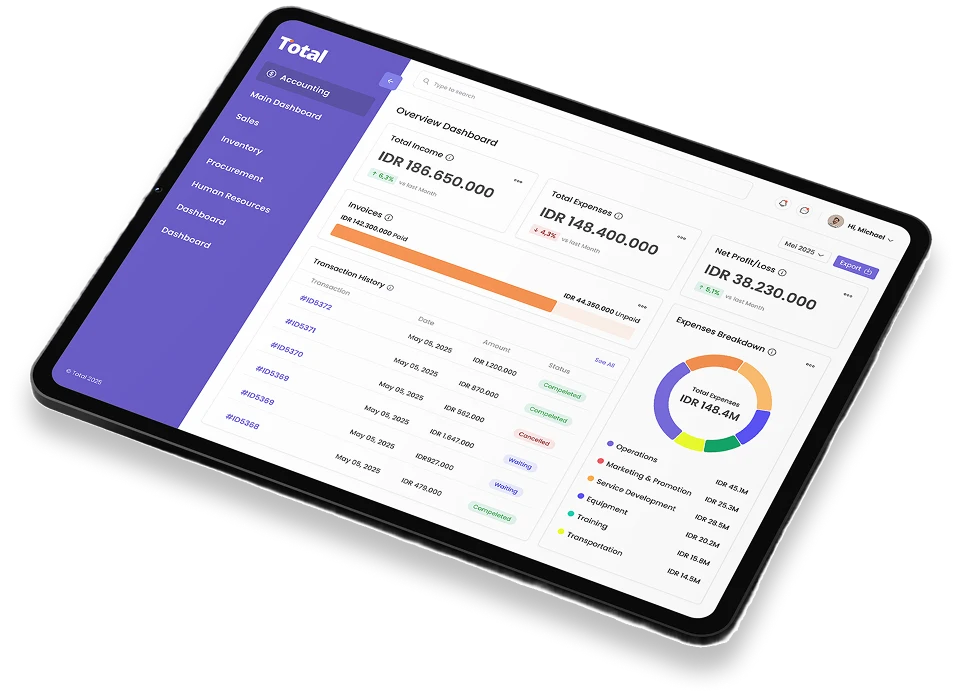
Profit and Loss Report: menampilkan laporan laba rugi dengan biaya yang sudah terkelompok sesuai akunnya.
Jika tim keuangan Anda ingin pencatatan yang lebih rapi dan minim salah akun, pelajari software akuntansi dari Total ERP untuk melihat cara kerjanya.
Kesimpulan
Satu biaya harus punya satu akun dan satu posisi di laporan laba rugi, itu inti dari semua pembahasan di atas. Dengan begitu, margin kotor dan rasio biaya administrasi bisa dibaca dengan benar.
Mulailah dari tiga langkah, pahami batas biaya administrasi, pisahkan dari HPP dan biaya penjualan, lalu tinjau setiap bulan. Dengan kebiasaan ini, keputusan harga dan efisiensi lebih mudah diambil.
Sebagian besar bersifat tetap, tetapi tidak semuanya. Gaji staf dan sewa relatif sama tiap bulan, sedangkan listrik dan alat tulis berubah mengikuti pemakaian.
Karena itu biaya ini sering disebut semi-variabel. Pengelompokan ini membantu saat menyusun proyeksi bulanan.
Catat dulu sebagai beban dibayar di muka, bukan langsung sebagai beban. Pada saat bayar, debit akun beban dibayar di muka dan kredit kas atau bank.
Setiap bulan, pindahkan sebagian nilainya ke akun beban yang sesuai. Contohnya sewa kantor setahun dibebankan satu per dua belas tiap bulan.
Tidak langsung. Komputer dicatat sebagai aset tetap, lalu nilainya disusutkan secara bertahap.
Beban penyusutan per periode itulah yang masuk biaya administrasi. Batas nilai untuk dijadikan aset mengikuti kebijakan perusahaan.
Bisa, jika perusahaan memakai pusat biaya atau cost center. Dasar pembagiannya dipilih sesuai pemakaian, misalnya jumlah karyawan atau luas ruangan.
Alokasi hanya membagi biaya, tidak mengubah totalnya. Hasilnya membantu tiap departemen melihat beban yang ditanggungnya.
Biaya administrasi terkait pengelolaan kantor dan manajemen. Biaya umum mencakup penunjang perusahaan secara luas, seperti asuransi atau perizinan.
Di laporan keuangan, keduanya sering digabung dalam satu kelompok. Pemisahan tidak wajib, selama perlakuannya konsisten.
Fokus tulisan Bianca Amanda berada pada praktik akuntansi yang dekat dengan kebutuhan kerja harian. Dengan pengalaman sekitar 4,5 tahun, topik yang sering dibahas meliputi jurnal umum, pelaporan keuangan, perpajakan, serta penerapan otomatisasi pada proses pembukuan. Konten disajikan jelas dan rapi, dengan istilah yang konsisten dan contoh konteks yang relevan. Tujuannya membantu pembaca memahami proses, risiko umum, dan titik kontrol yang penting dalam pengelolaan keuangan.
Berpengalaman lebih dari 7 tahun sebagai praktisi ERP, Syahrian kini menjabat sebagai Senior ERP Consultant di Total ERP dengan fokus pada implementasi dan optimasi sistem. Latar belakangnya di Information Systems dari Universitas Gunadarma memperkuat keahliannya dalam merancang solusi ERP yang sesuai kebutuhan bisnis.
Total ERP mengikuti standar editorial yang ketat dan menggunakan sumber primer seperti regulasi, panduan industri, dan publikasi tepercaya agar konten tetap akurat dan relevan.