

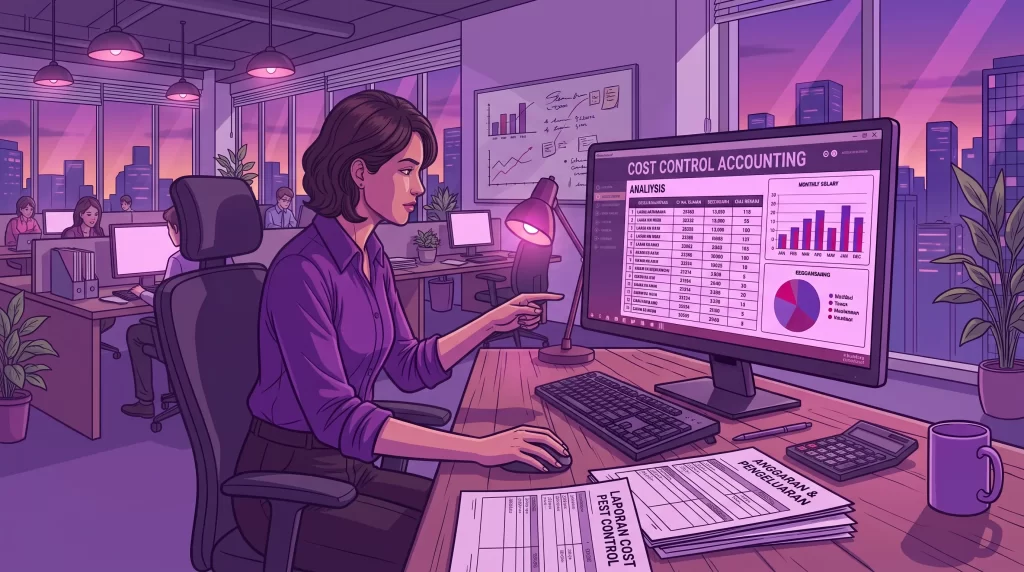
Pengeluaran kecil yang tersebar di banyak departemen sering terlihat wajar satu per satu, tetapi menggerus margin ketika digabungkan. Masalahnya muncul karena data biaya terpisah, approval tidak konsisten, dan selisih budget baru terlihat setelah periode berjalan selesai.
Artikel ini membahas cost control sebagai siklus pengendalian biaya, mulai dari komponen, tahapan, pembagian peran antardepartemen, indikator yang perlu dipantau, hingga peran sistem ERP agar budget dan margin tetap terjaga.

Key Takeaways
Cost control adalah proses menjaga realisasi biaya operasional tetap berada dalam batas anggaran sepanjang periode berjalan.
Selisih antara budget dan realisasi perlu ditelusuri penyebabnya sebelum perusahaan mengambil tindakan korektif.
Sistem ERP menghubungkan budget, approval, realisasi biaya, dan laporan variance dalam satu alur data.
- Apa Itu Cost Control?
- Perbedaan Cost Control, Cost Management, dan Cost Reduction
- Mengapa Cost Control Penting bagi Perusahaan?
- Komponen Utama dalam Cost Control
- Strategi Mengatasi Biaya Operasional yang Melebihi Budget
- Kapan Pencatatan Manual Sudah Tidak Memadai?
- Bagaimana Software Accounting Membantu Menjalankan Cost Control?
- Kesimpulan
Apa Itu Cost Control?
Cost control adalah proses mengendalikan biaya operasional agar realisasi pengeluaran tetap berada dalam batas anggaran. Prosesnya mencakup perencanaan budget, pengawasan pengeluaran, pembandingan rencana dengan realisasi, hingga tindakan korektif ketika terjadi penyimpangan.
Berbeda dari pemangkasan biaya sesaat, cost control berjalan terus-menerus sepanjang periode dengan membandingkan budget dan actual spending. Selisih keduanya disebut variance, yang menjadi sinyal awal bagi manajemen sebelum biaya membengkak dan memengaruhi laporan keuangan perusahaan.
Perbedaan Cost Control, Cost Management, dan Cost Reduction
Ketiga istilah ini sering dipakai bergantian, padahal cakupannya berbeda. Memahami perbedaannya membantu perusahaan menempatkan cost control pada posisi yang tepat dalam pengelolaan keuangan.
| Aspek |
Cost Control |
Cost Management |
Cost Reduction |
| Fokus utama | Menjaga realisasi tetap sesuai budget | Mengelola seluruh struktur biaya perusahaan | Menurunkan nilai biaya secara permanen |
| Horizon waktu | Periode berjalan | Jangka panjang dan strategis | Program khusus dengan target tertentu |
| Pemicu | Variance antara budget dan actual | Perencanaan dan evaluasi struktur biaya | Tekanan margin atau efisiensi |
| Hasil yang diharapkan | Pengeluaran terkendali dan margin terjaga | Struktur biaya yang sehat | Beban biaya yang lebih rendah |
Mengapa Cost Control Penting bagi Perusahaan?
Biaya yang tidak terkendali tidak langsung membuat perusahaan rugi, tetapi perlahan mengurangi ruang gerak finansial. Dampaknya terasa pada arus kas, kemampuan investasi, hingga keputusan harga jual.
- Arus kas menjadi tidak terprediksi: Pengeluaran yang melebihi rencana membuat kas keluar lebih cepat daripada kas masuk, sehingga perusahaan bisa kesulitan membayar vendor atau gaji.
- Margin tergerus tanpa disadari: Jika biaya operasional tumbuh lebih cepat daripada pendapatan, perusahaan tetap terlihat ramai tetapi laba bersihnya stagnan.
- Keputusan diambil berdasarkan perkiraan: Tanpa data biaya yang rapi, manajemen menentukan harga atau menyetujui proyek baru berdasarkan asumsi, bukan posisi biaya yang sebenarnya.
- Penyimpangan ditemukan terlambat: Variance yang baru terlihat di akhir periode membuat tindakan korektif kehilangan efektivitasnya karena biaya sudah keluar dan tercatat dalam laporan keuangan.
Komponen Utama dalam Cost Control
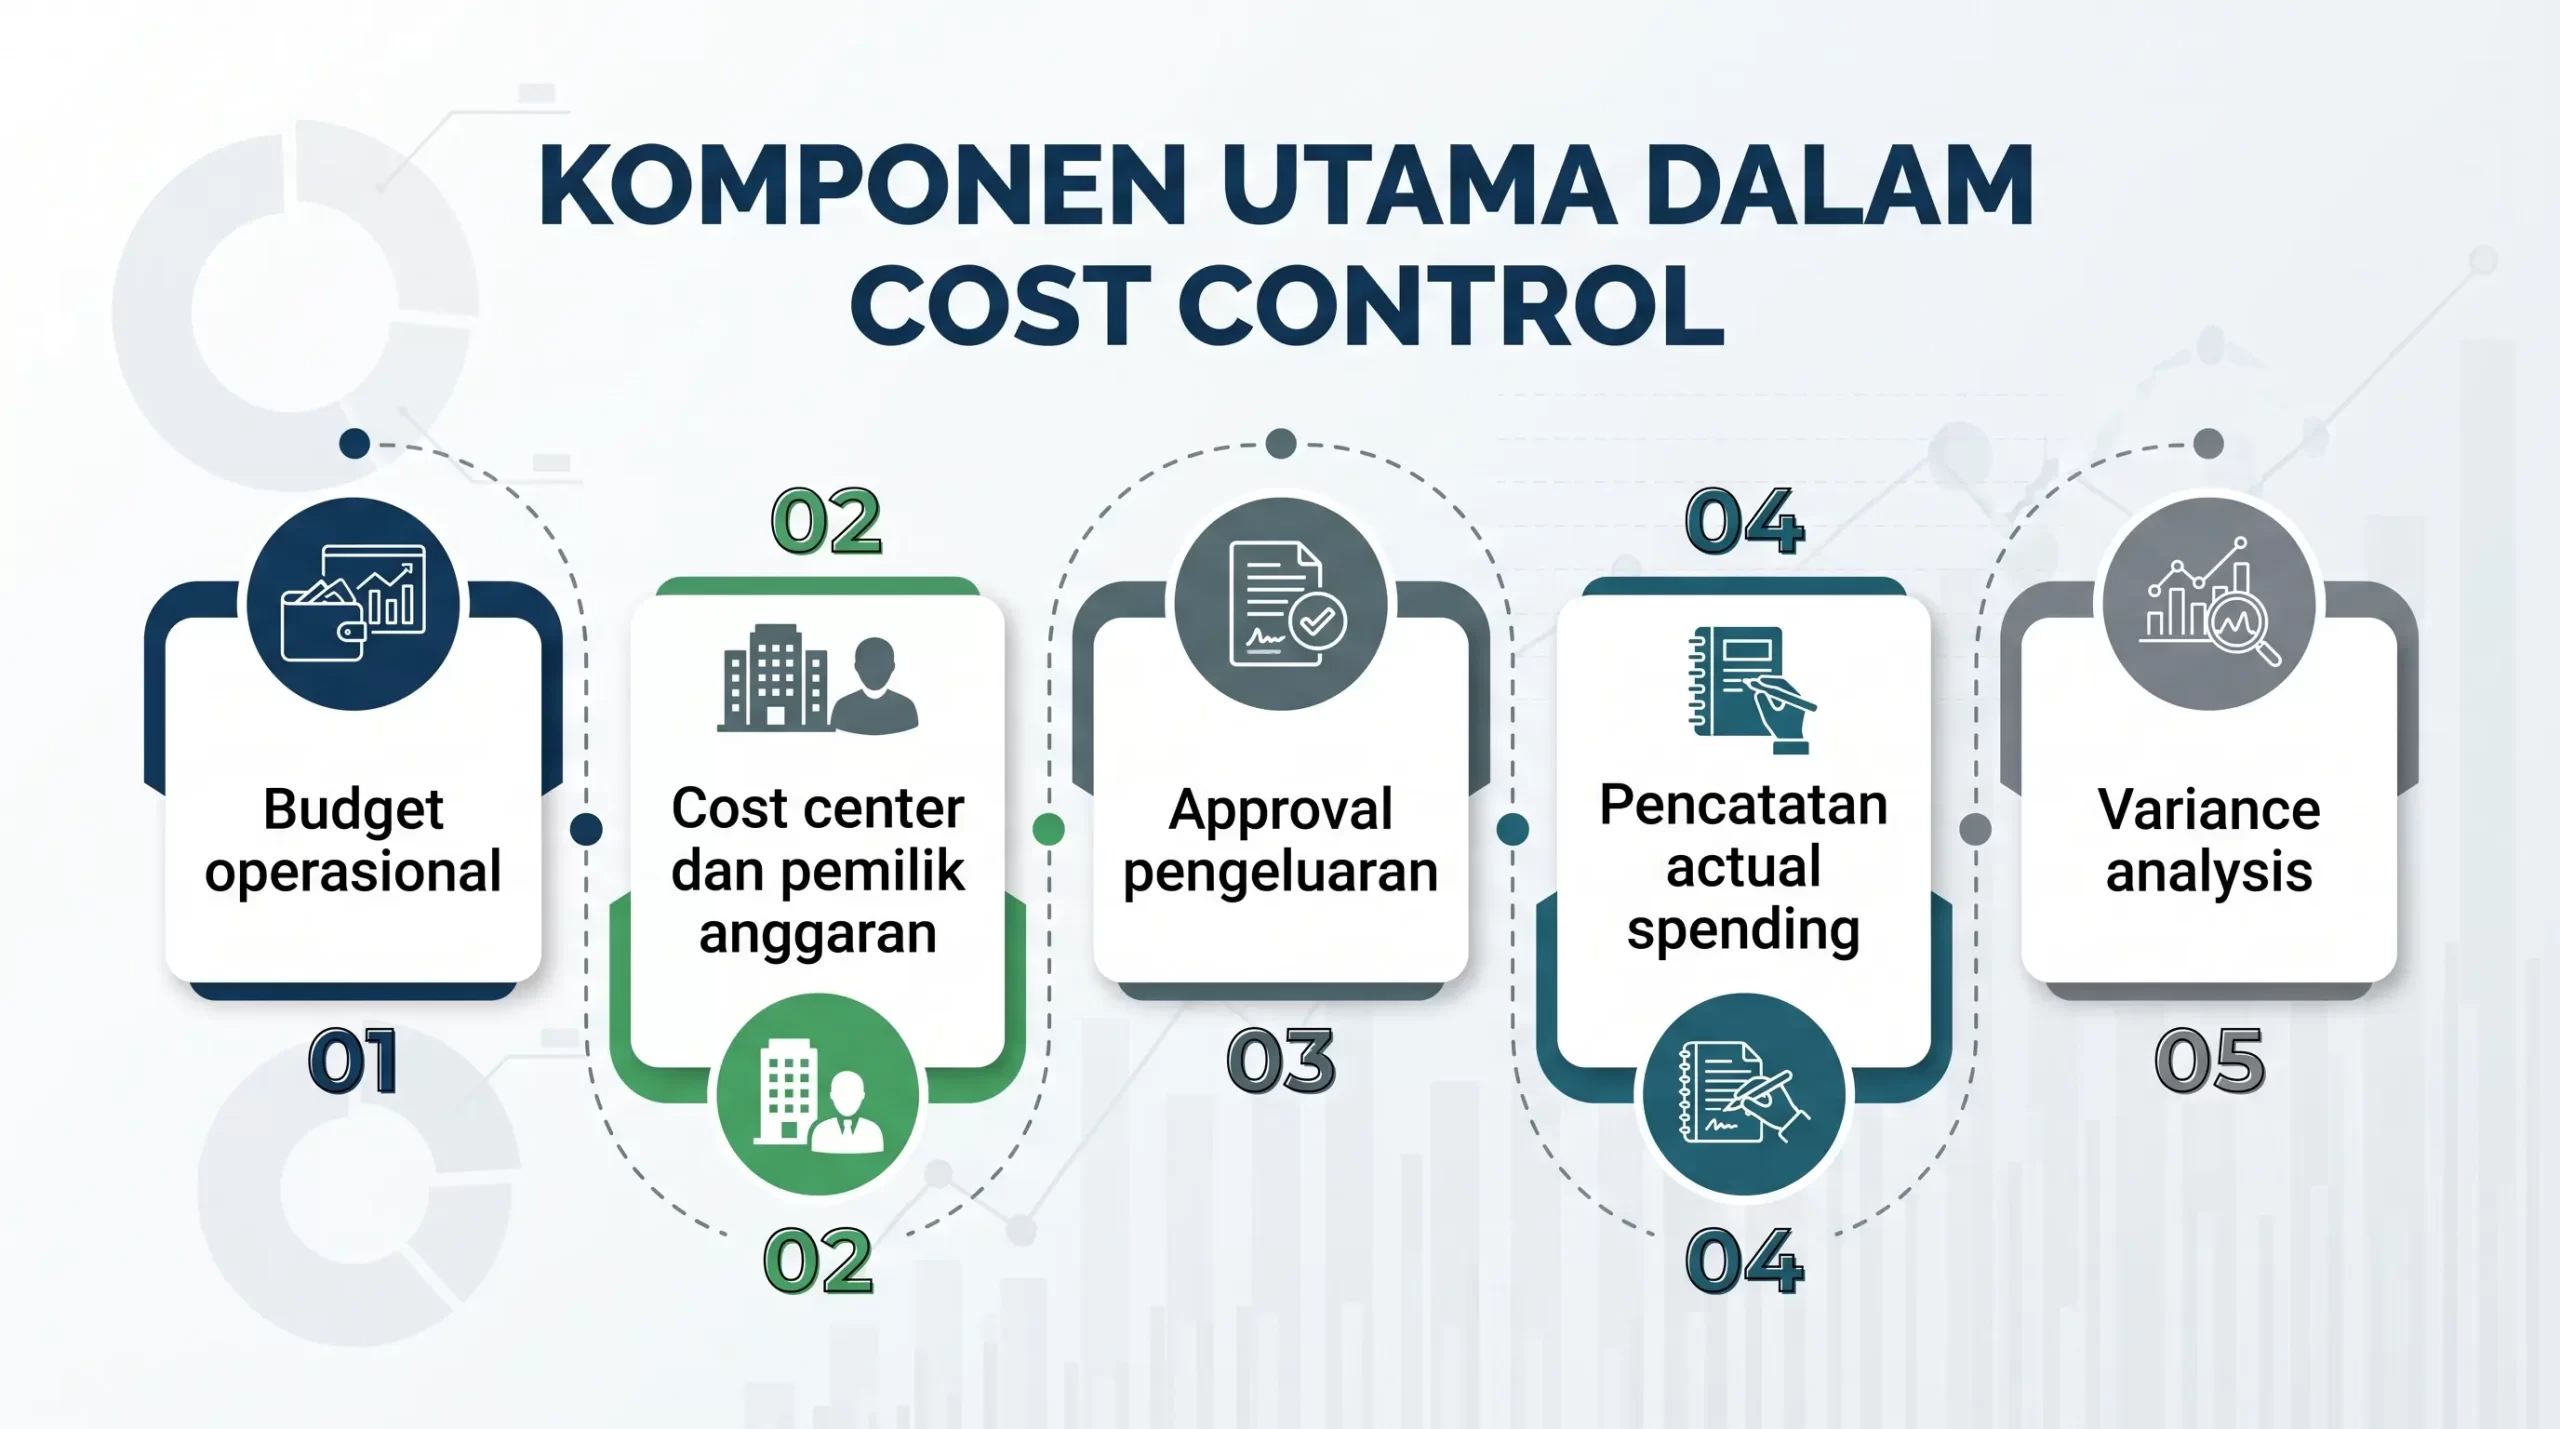
Cost control bukan satu aktivitas tunggal, melainkan gabungan beberapa komponen yang saling terhubung. Jika salah satu komponen lemah, keseluruhan proses ikut kehilangan daya kontrolnya.
Budget operasional
Disusun berdasarkan data historis, rencana aktivitas, dan asumsi yang jelas, lalu dipecah per departemen agar tanggung jawabnya terlihat.
Cost center dan pemilik anggaran
Setiap biaya perlu memiliki pemilik agar jelas siapa yang bertanggung jawab ketika terjadi selisih.
Approval pengeluaran
Aturan persetujuan dibedakan berdasarkan nilai transaksi, jenis biaya, atau cost center sebagai filter sebelum uang keluar.
Pencatatan actual spending
Realisasi biaya harus tercatat lengkap dan tepat waktu agar posisi budget tidak terlihat lebih sehat daripada kenyataannya, sejalan dengan prinsip pembukuan akuntansi yang tertib.
Variance analysis
Membandingkan budget dengan actual, lalu menelusuri apakah selisih berasal dari harga vendor, volume aktivitas, pemborosan proses, atau kesalahan perencanaan.
Strategi Mengatasi Biaya Operasional yang Melebihi Budget
Ketika variance sudah terdeteksi, perusahaan membutuhkan respons yang terukur. Memangkas semua pos biaya secara merata adalah reaksi tercepat, tetapi berisiko melumpuhkan aktivitas yang justru menghasilkan pendapatan.
- Memprioritaskan pengeluaran: Pisahkan biaya yang menopang operasional inti dari biaya yang masih bisa ditunda. Dengan pemisahan ini, pemangkasan tidak mengganggu aktivitas penghasil pendapatan.
- Memperketat approval pada pos bermasalah: Turunkan batas nilai approval hanya pada pos yang mengalami variance besar. Cara ini menambah pengawasan tanpa memperlambat seluruh proses operasional.
- Mengevaluasi vendor dan kontrak: Tinjau kembali harga, volume pembelian, dan syarat kontrak yang berjalan. Kenaikan dari satu vendor utama kadang menjelaskan sebagian besar selisih biaya.
- Mengurangi pemborosan proses: Pekerjaan ulang, stok berlebih, dan waktu tunggu jarang muncul sebagai satu baris anggaran. Perbaikan di area ini menurunkan biaya tanpa mengurangi kapasitas kerja.
- Menyesuaikan forecast dan realokasi budget: Jika kenaikan biaya mengikuti pertumbuhan aktivitas, anggaran yang perlu disesuaikan, bukan aktivitasnya. Penyesuaian ini sebaiknya tercatat rapi dalam pembukuan akuntansi perusahaan.
Kapan Pencatatan Manual Sudah Tidak Memadai?
Spreadsheet masih memadai selama transaksi terbatas dan jalur approval pendek. Persoalannya muncul ketika budget tersimpan di spreadsheet, realisasi ada di sistem akuntansi, approval berjalan lewat pesan singkat, dan bukti transaksi tersebar di masing-masing departemen.
Pada kondisi tersebut, variance hampir selalu terlambat terlihat karena tidak ada satu sumber data yang sama. Perusahaan membutuhkan sistem yang menyatukan budget, approval, realisasi, dan laporan agar pengendalian biaya berjalan sebagai pencegahan, bukan pelaporan setelah kejadian.
Bagaimana Software Accounting Membantu Menjalankan Cost Control?
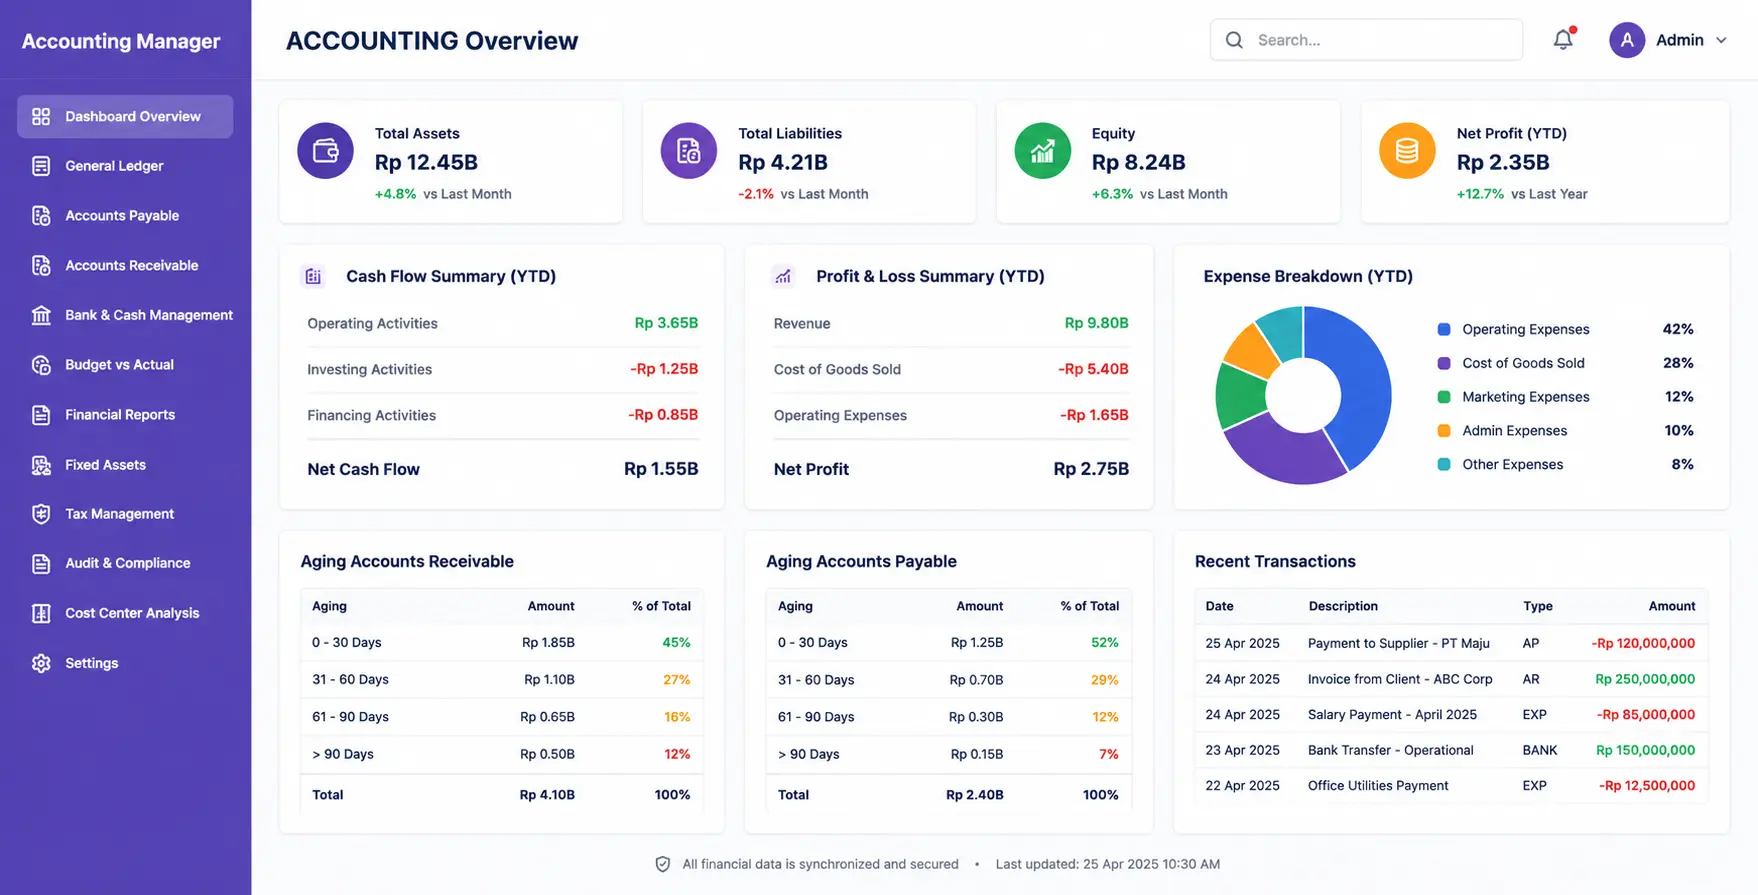
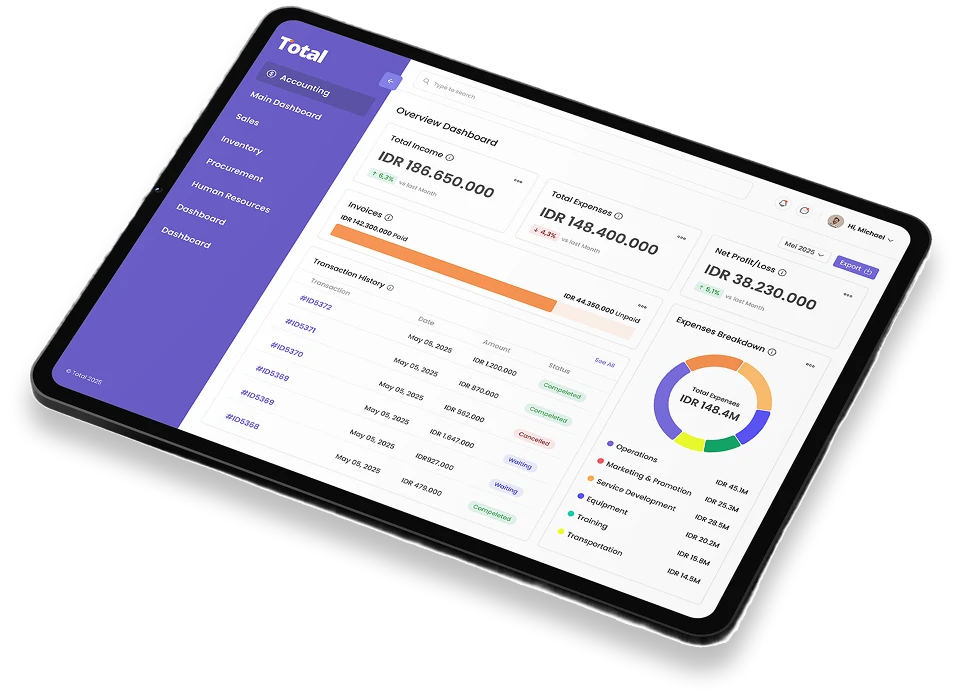
Sistem ERP menyatukan budget, transaksi, dan approval dalam satu alur data sehingga setiap pengeluaran langsung terhubung ke pos anggaran dan cost center terkait. Pengajuan biaya mengikuti aturan approval berdasarkan nilai, jenis biaya, atau departemen, sementara manajemen dapat memantau penyerapan anggaran kapan saja tanpa menunggu laporan bulanan.
Selisih per pos biaya juga dihitung otomatis dan dilengkapi audit trail pengajuan, persetujuan, serta perubahan data, sehingga tim finance bisa fokus menelusuri penyebabnya. Software Akuntansi Total ERP menghubungkan budget, approval, realisasi biaya, dan pelaporan dalam satu sistem terpusat agar dampak pengendalian biaya terhadap margin terlihat pada periode yang sama.
Kesimpulan
Karena itu, kemampuan menelusuri setiap pengeluaran sampai ke pemilik anggaran dan bukti persetujuannya menjadi penentu apakah pengendalian biaya benar-benar berjalan.
menyatukan proses tersebut dalam satu sistem yang dapat disesuaikan dengan struktur biaya perusahaan Anda.
FAQ tentang Cost Control