Budget control membantu perusahaan menjaga pengeluaran tetap berada dalam batas yang telah disetujui. Pengawasan perlu dilakukan sejak permintaan pembelian, purchase order, dan komitmen biaya dibuat hingga transaksi tercatat sebagai realisasi.
Masalah biasanya muncul ketika perusahaan hanya melihat biaya yang sudah dibayar. Padahal, sebagian anggaran dapat terikat dalam transaksi yang belum menjadi biaya terealisasi.
Key Takeaways
Budget control membantu memantau anggaran, komitmen terbuka, realisasi biaya, dan variance secara berkala.
Pengendalian anggaran perlu terhubung dengan approval, pengadaan, pencatatan biaya, dan forecast.
ERP membantu menghubungkan anggaran dengan purchase order, invoice, pembayaran, dan laporan variance.
Apa Itu Budget Control?
Budget control adalah proses memantau anggaran, realisasi, dan selisih biaya agar penggunaan dana tetap sesuai prioritas perusahaan. Proses ini dapat didukung dengan pembukuan akuntansi yang mencatat setiap transaksi secara teratur.
Budget planning menyusun anggaran sebelum periode berjalan. Budget control mengawasi penggunaan dana dan menjadi dasar evaluasi untuk perencanaan berikutnya.
Mengapa Anggaran Dapat Terlampaui?
Anggaran dapat terlampaui ketika perusahaan hanya menghitung transaksi yang sudah terealisasi. Padahal, sebagian dana mungkin sudah terikat dalam purchase order, permintaan pembelian, kontrak, atau komitmen biaya lain yang belum ditagihkan.
Jika komitmen tersebut tidak diperhitungkan, sisa anggaran terlihat lebih besar daripada kondisi sebenarnya. Karena itu, perusahaan perlu memantau tiga posisi berikut:
| Posisi Anggaran | Penjelasan |
|---|---|
| Anggaran disetujui | Batas dana yang telah ditetapkan untuk periode atau kebutuhan tertentu. |
| Realisasi biaya | Pengeluaran yang sudah terjadi dan tercatat dalam sistem. |
| Komitmen terbuka | Nilai purchase order atau transaksi lain yang sudah disetujui tetapi belum menjadi realisasi. |
Bagaimana Menjalankan Budget Control dalam Cost Control?
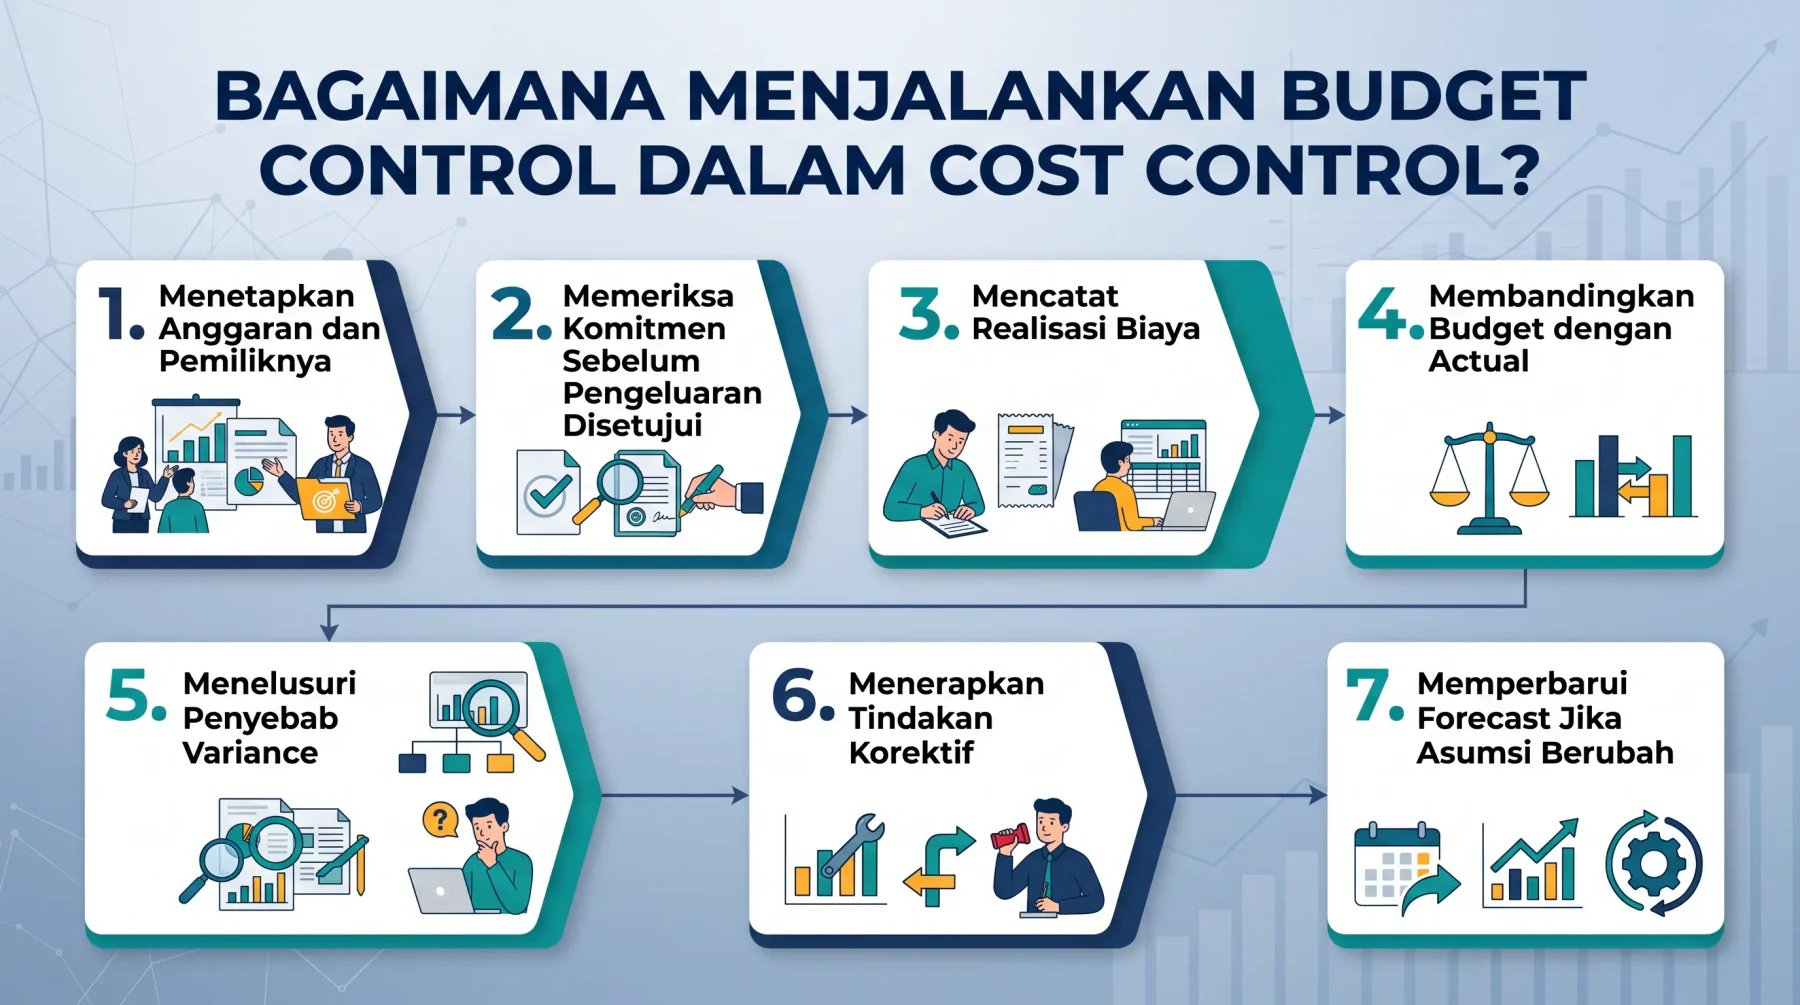
Budget control perlu dijalankan sebagai siklus yang terhubung dengan proses pengadaan, approval, pencatatan biaya, dan pelaporan. Setiap tahap membantu perusahaan mengetahui posisi pengeluaran sebelum anggaran terlampaui.
1. Menetapkan Anggaran dan Pemiliknya
Perusahaan dapat menetapkan anggaran berdasarkan departemen, proyek, cabang, cost center, jenis biaya, atau periode, dengan penanggung jawab dan pencatatan yang didukung oleh sistem pembukuan akuntansi yang teratur.
2. Memeriksa Komitmen Sebelum Pengeluaran Disetujui
Sebelum purchase order atau permintaan pembelian disetujui, perusahaan perlu memeriksa anggaran yang masih tersedia. Pemeriksaan tersebut harus memperhitungkan biaya yang sudah terealisasi dan komitmen yang masih terbuka.
3. Mencatat Realisasi Biaya
Realisasi biaya dicatat berdasarkan invoice, pembayaran, penerimaan barang, atau dokumen transaksi lainnya. Pencatatan yang konsisten membantu menjaga akurasi laporan budget versus actual.
4. Membandingkan Budget dengan Actual
Perusahaan perlu membandingkan anggaran dengan realisasi secara berkala untuk mengetahui variance atau selisih antara rencana dan kondisi aktual.
Variance = Realisasi - Anggaran
Contohnya, anggaran biaya pemasaran sebesar Rp100 juta dengan realisasi Rp120 juta menghasilkan variance Rp20 juta atau 20% di atas anggaran. Selisih tersebut masih perlu dianalisis untuk mengetahui penyebabnya.
5. Menelusuri Penyebab Variance
Variance dapat disebabkan oleh kenaikan harga vendor, peningkatan volume pembelian, transaksi tidak terencana, perubahan target bisnis, kesalahan pencatatan, atau approval yang tidak berjalan sesuai kebijakan.
| Dimensi Analisis | Pertanyaan yang Dijawab |
|---|---|
| Cost center | Departemen mana yang mengalami penyimpangan? |
| Jenis biaya | Kategori biaya apa yang paling besar selisihnya? |
| Periode | Kapan penyimpangan mulai terjadi? |
| Vendor | Apakah kenaikan biaya berasal dari vendor tertentu? |
| Sumber transaksi | Apakah selisih berasal dari pembelian, reimbursement, atau pembayaran lain? |
6. Menerapkan Tindakan Korektif
Setelah penyebab variance diketahui, perusahaan dapat menentukan tindakan korektif sesuai tingkat urgensi dan prioritas bisnis.
- Menunda pengeluaran yang tidak mendesak.
- Mengurangi jumlah pembelian.
- Menegosiasikan ulang harga vendor.
7. Memperbarui Forecast Jika Asumsi Berubah
Forecast perlu diperbarui ketika terjadi kenaikan harga bahan, perubahan target penjualan, pembukaan cabang baru, atau perubahan kebutuhan operasional. Forecast yang diperbarui membantu manajemen memperkirakan kebutuhan dana hingga akhir periode.
Contoh Menghitung Sisa Anggaran
Perusahaan memiliki anggaran operasional sebesar Rp100 juta. Biaya yang sudah terealisasi mencapai Rp55 juta, sementara purchase order yang telah disetujui tetapi belum terealisasi bernilai Rp30 juta.
Rp100 juta - Rp55 juta - Rp30 juta = Rp15 juta
Artinya, ruang anggaran yang benar-benar tersedia hanya Rp15 juta. Permintaan baru senilai Rp20 juta perlu ditunda, dikurangi, atau diajukan melalui prosedur realokasi dan approval.
Kontrol yang Perlu Ditetapkan Perusahaan
Budget control akan lebih efektif jika perusahaan memiliki aturan yang menjelaskan pihak yang bertanggung jawab, waktu pemeriksaan, dan kondisi yang membutuhkan persetujuan khusus.
| Kontrol | Tujuan |
|---|---|
| Pemilik anggaran | Memantau penggunaan dana dan menjelaskan penyimpangan. |
| Batas persetujuan | Menentukan tingkat approval berdasarkan nominal, jenis transaksi, departemen, atau jabatan. |
| Jadwal pemantauan | Menentukan frekuensi pemeriksaan berdasarkan risiko dan stabilitas penggunaan anggaran. |
| Threshold variance | Menentukan batas selisih yang wajib dianalisis dan disertai rencana tindakan. |
| Dokumentasi pengecualian | Mencatat alasan dan persetujuan ketika pengeluaran melebihi anggaran. |
Kesalahan yang Perlu Dihindari dalam Budget Control
Beberapa kebiasaan dapat membuat informasi anggaran tidak akurat dan memperlambat pengambilan keputusan.
- Hanya menghitung transaksi yang sudah dibayar.
- Tidak mencatat purchase order sebagai komitmen.
- Menggunakan kategori biaya yang tidak konsisten.
- Memeriksa anggaran hanya di akhir periode.
- Tidak menetapkan pemilik untuk setiap pos anggaran.Peran ERP dalam Budget Control
Peran ERP dalam Budget Control
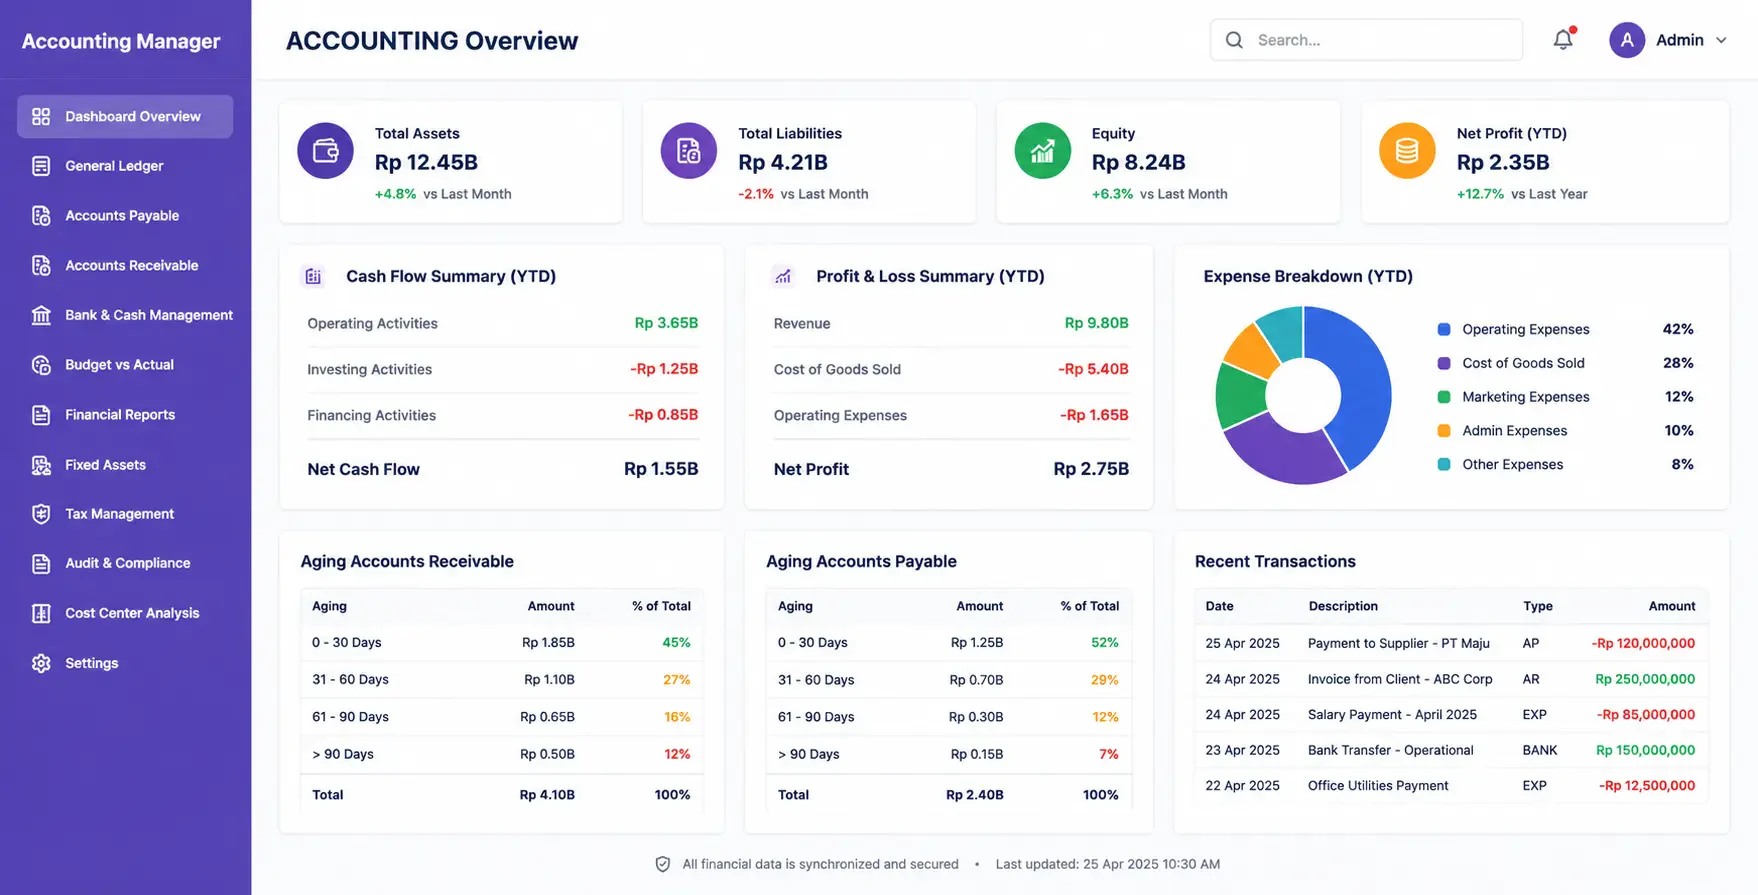
Software ERP Total membantu tim memantau anggaran, purchase order, dan realisasi biaya dalam satu alur yang saling terhubung. Data yang tersimpan terpusat mengurangi kebutuhan rekap manual dari berbagai spreadsheet dan memudahkan penelusuran setiap transaksi.
Manajemen dapat melihat sisa anggaran sebelum menyetujui pengeluaran baru. Baca juga cara menyusun anggaran untuk memahami dasar perencanaan biaya perusahaan.
Kesimpulan
Pengendalian anggaran perlu menjadi bagian dari kebiasaan pengambilan keputusan, bukan hanya proses pelaporan. Setiap pengeluaran perlu dinilai berdasarkan urgensi, manfaat, dan ruang dana yang masih tersedia.
Perusahaan dapat memulai dari satu pos biaya dengan variance paling tinggi, kemudian menetapkan pemilik, batas persetujuan, dan jadwal evaluasi yang jelas. Hasil pemantauan tersebut menjadi dasar untuk memperbaiki kebijakan dan forecast berikutnya.
FAQ
Pemilik anggaran sebaiknya ditetapkan berdasarkan kewenangan atas departemen, proyek, atau jenis biaya tertentu. Orang tersebut bertugas menilai kebutuhan, memantau penggunaan dana, dan menjelaskan penyimpangan yang terjadi. Pembagian tanggung jawab yang jelas membantu mencegah keputusan biaya tanpa pengawasan.
Frekuensi peninjauan dapat disesuaikan dengan tingkat risiko dan perubahan transaksi perusahaan. Biaya yang berubah cepat sebaiknya diperiksa lebih sering daripada biaya rutin yang relatif stabil. Peninjauan berkala membantu perusahaan mengenali perubahan kondisi sebelum memengaruhi keputusan berikutnya.
Batas variance dapat ditentukan berdasarkan nominal, persentase, jenis biaya, atau tingkat risiko transaksi. Selisih kecil pada biaya rutin mungkin cukup dipantau, sedangkan penyimpangan besar perlu disertai analisis dan rencana tindakan. Aturan ini membuat tindak lanjut lebih konsisten antar departemen.
Dokumen yang dibutuhkan biasanya mencakup persetujuan anggaran, dasar permintaan pembelian, purchase order, invoice, bukti pembayaran, dan alasan pengecualian. Setiap dokumen perlu dikaitkan dengan transaksi atau pos biaya yang sesuai. Penyimpanan yang teratur mempercepat penelusuran ketika manajemen melakukan evaluasi.
Realokasi dapat dipertimbangkan ketika prioritas bisnis berubah atau suatu pos memiliki dana berlebih sementara kebutuhan lain meningkat. Keputusan tersebut perlu mempertimbangkan dampak terhadap target, risiko operasional, dan kebijakan persetujuan yang berlaku. Perubahan alokasi juga harus dicatat agar dasar perencanaan periode berikutnya tetap jelas.