Rekonsiliasi bank adalah proses mencocokkan saldo kas dalam pembukuan perusahaan dengan saldo yang tercantum pada rekening koran. Jika ditemukan perbedaan, tim keuangan perlu mencari penyebabnya, menentukan penyesuaian yang tepat, lalu memastikan kedua saldo menghasilkan nilai akhir yang sama.
Perbedaan saldo tidak selalu berarti ada kesalahan. Setoran yang belum diproses bank, cek yang belum dicairkan, biaya administrasi, atau transaksi otomatis bank dapat membuat waktu pencatatan kedua pihak tidak sama.
Panduan ini membahas rekonsiliasi bank dari tahap pencocokan transaksi sampai penyusunan jurnal penyesuaian. Anda juga akan menemukan contoh soal, format laporan, tabel klasifikasi selisih, dan struktur template Excel yang dapat digunakan sebagai acuan.
Key Takeaways
Rekonsiliasi bank adalah proses mencocokkan saldo rekening koran dengan buku kas serta menjelaskan setiap selisih.
Selisih waktu menyesuaikan sisi bank, sedangkan transaksi yang belum tercatat memerlukan penyesuaian buku.
Rekonsiliasi dinyatakan selesai setelah saldo bank dan buku yang telah disesuaikan menunjukkan jumlah yang sama.
Rekonsiliasi bank adalah pemeriksaan yang membandingkan catatan transaksi bank dengan buku kas perusahaan pada periode yang sama. Tujuannya bukan sekadar menemukan perbedaan angka, tetapi menjelaskan asal setiap selisih dan menentukan apakah perusahaan perlu membuat jurnal penyesuaian.
Proses ini biasanya menggunakan rekening koran, buku kas, buku besar akun bank, bukti transfer, cek, slip setoran, dan dokumen transaksi lainnya. Dokumen tersebut diperiksa berdasarkan tanggal, nomor referensi, deskripsi, serta nominalnya.
Rekonsiliasi merupakan bagian dari pembukuan akuntansi karena saldo kas yang sudah diverifikasi akan digunakan dalam penyusunan laporan keuangan. Jika rekonsiliasi tidak selesai, angka kas dalam laporan belum dapat dianggap final.
Mengapa Rekonsiliasi Bank Penting bagi Perusahaan?
Saldo kas memengaruhi pembayaran pemasok, perencanaan pengeluaran, dan keputusan keuangan harian. Karena itu, perusahaan perlu memastikan bahwa saldo yang tercatat dalam pembukuan benar-benar dapat ditelusuri ke transaksi bank.
Urgensi ini semakin besar karena volume transaksi digital dan kanal perbankan terus meningkat. Data Statistik Sistem Pembayaran Bank Indonesia menunjukkan besarnya penggunaan mobile banking dan internet banking, sehingga perusahaan perlu memiliki proses pencocokan transaksi yang rapi agar saldo kas tetap akurat.
Rekonsiliasi yang dilakukan secara berkala membantu perusahaan menjaga kualitas data keuangan. Hasilnya juga menjadi dasar yang lebih kuat untuk proses tutup buku dan penyusunan laporan manajemen.
Memastikan saldo kas akurat: Rekonsiliasi menunjukkan jumlah kas yang benar setelah seluruh transaksi tertunda dan transaksi yang belum dicatat diperhitungkan.
Menemukan transaksi yang terlewat.: Biaya bank, pendapatan bunga, auto-debit, dan penerimaan otomatis dapat muncul di rekening koran sebelum dicatat oleh perusahaan.
Mendeteksi pencatatan ganda: Transaksi yang dimasukkan dua kali dapat ditemukan saat nominal dan referensinya dibandingkan dengan rekening koran.
Memperjelas transaksi yang belum selesai: Cek beredar dan setoran dalam perjalanan dapat dipantau sampai diproses oleh bank.
Mendukung proses tutup buku: Saldo kas yang sudah direkonsiliasi mengurangi risiko koreksi setelah laporan keuangan diterbitkan.
Memperkuat jejak pemeriksaan: Setiap selisih mempunyai bukti, penjelasan, penanggung jawab, dan tindak lanjut yang jelas.
Dalam sebuah sistem akuntansi untuk perusahaan, hasil rekonsiliasi menghubungkan rekening koran dengan jurnal dan buku besar. Hubungan tersebut membantu tim keuangan menelusuri angka kas dari dokumen sumber sampai laporan akhir.
Penyebab Umum Selisih Saldo Bank dan Buku Kas
Dalam praktik bisnis di Indonesia, selisih rekonsiliasi sering muncul dari transfer antarbank, biaya administrasi, auto-debit, virtual account, QRIS, atau pembayaran pelanggan yang masuk di akhir periode. Karena kanal pembayaran semakin beragam, tim finance perlu memastikan setiap mutasi bank mempunyai pasangan yang jelas di buku kas.
Langkah pertama adalah menentukan apakah transaksi sudah dicatat dengan benar di buku perusahaan. Setelah itu, tim dapat memutuskan apakah penyesuaian dilakukan pada sisi bank, sisi buku, atau melalui permintaan koreksi kepada bank.
1. Setoran dalam perjalanan
Setoran dalam perjalanan adalah penerimaan yang sudah dicatat perusahaan, tetapi belum muncul dalam rekening koran pada tanggal rekonsiliasi. Kondisi ini dapat terjadi ketika setoran dilakukan menjelang akhir periode atau masih dalam proses kliring.
Setoran tersebut ditambahkan ke saldo menurut bank dalam laporan rekonsiliasi. Perusahaan tidak perlu membuat jurnal baru karena penerimaannya sudah tercatat dalam buku kas.
2. Cek beredar atau pembayaran yang belum dicairkan
Cek beredar adalah cek yang sudah diterbitkan dan dicatat sebagai pengeluaran, tetapi belum dicairkan oleh penerima. Akibatnya, saldo rekening koran masih lebih tinggi daripada saldo dalam buku perusahaan.
Nilai cek beredar dikurangkan dari saldo menurut bank. Jurnal baru tidak diperlukan selama pembayaran sudah tercatat dengan nominal dan akun yang benar.
3. Biaya administrasi bank
Bank dapat langsung membebankan biaya administrasi, biaya transfer, biaya layanan, atau biaya transaksi lainnya. Perusahaan sering baru mengetahui biaya tersebut setelah menerima rekening koran.
Karena belum ada dalam buku kas, biaya tersebut harus mengurangi saldo menurut buku. Perusahaan juga perlu membuat jurnal dengan mendebit akun beban administrasi bank dan mengkredit akun kas.
4. Pendapatan bunga dan penerimaan otomatis
Pendapatan bunga, penagihan wesel, dan transfer pelanggan dapat masuk langsung ke rekening bank. Jika informasi tersebut belum diterima bagian accounting, saldo menurut bank akan lebih tinggi daripada buku kas.
Perusahaan perlu menambahkan nilainya pada saldo menurut buku dan membuat jurnal berdasarkan jenis penerimaan. Pemeriksaan dokumen pendukung tetap diperlukan agar penerimaan ditempatkan pada akun yang tepat.
5. Cek kosong atau transaksi yang ditolak
Cek kosong terjadi ketika pembayaran pelanggan yang sebelumnya dianggap berhasil ditolak oleh bank. Penolakan tersebut mengurangi saldo bank, tetapi buku perusahaan mungkin masih menunjukkan piutang sebagai sudah lunas.
Perusahaan harus mengembalikan nilai transaksi menjadi piutang pelanggan. Jurnalnya adalah debit piutang usaha dan kredit kas atau bank.
6. Kesalahan pencatatan
Kesalahan dapat berasal dari perusahaan maupun bank. Contohnya adalah salah memasukkan nominal, mencatat transaksi dua kali, menggunakan akun yang keliru, atau memasukkan transaksi milik rekening lain.
Kesalahan perusahaan diperbaiki melalui jurnal koreksi. Jika kesalahan berasal dari bank, perusahaan perlu mengumpulkan bukti dan meminta bank melakukan koreksi tanpa memaksakan jurnal pada pembukuan sendiri.
Selisih yang belum dijelaskan dapat membuat gambaran arus kas perusahaan menjadi tidak tepat. Karena itu, setiap exception perlu diberi status sampai transaksi ditemukan, dikoreksi, atau dikonfirmasi oleh bank.
Penyebab selisih
Penyesuaian
Perlu jurnal?
Tindakan
Setoran dalam perjalanan
Tambah saldo bank
Tidak
Pantau sampai muncul di rekening koran
Cek beredar
Kurangi saldo bank
Tidak
Konfirmasi status pencairan
Biaya administrasi bank
Kurangi saldo buku
Ya
Catat sebagai beban
Pendapatan bunga
Tambah saldo buku
Ya
Catat sebagai pendapatan
Cek pelanggan ditolak
Kurangi saldo buku
Ya
Kembalikan menjadi piutang
Kesalahan bank
Menunggu koreksi bank
Tidak
Ajukan bukti kepada bank
Cara Membuat Rekonsiliasi Bank
Rekonsiliasi akan lebih mudah jika pemeriksaan dilakukan dengan urutan yang konsisten. Hindari langsung mengubah saldo karena setiap selisih perlu diklasifikasikan terlebih dahulu.
Gunakan satu periode yang sama untuk rekening koran dan buku kas. Jika rekening koran berakhir pada 31 Januari, laporan buku kas yang diperiksa juga harus menggunakan batas tanggal 31 Januari.
1. Siapkan dokumen yang diperlukan
Kumpulkan rekening koran, buku kas, buku besar akun bank, daftar cek, slip setoran, bukti transfer, serta jurnal penerimaan dan pengeluaran kas. Pastikan seluruh dokumen menggunakan rekening serta periode yang sama.
2. Bandingkan saldo awal
Periksa saldo awal rekening koran dengan saldo akhir rekonsiliasi periode sebelumnya. Jika angkanya berbeda, selesaikan dahulu perbedaan dari periode sebelumnya sebelum memeriksa transaksi baru.
3. Cocokkan setiap transaksi
Bandingkan transaksi berdasarkan tanggal, nomor referensi, deskripsi, dan nominal. Berikan tanda pada transaksi yang sudah cocok agar tim dapat memusatkan pemeriksaan pada transaksi yang belum mempunyai pasangan.
4. Kumpulkan transaksi yang belum cocok
Masukkan transaksi tanpa pasangan ke dalam daftar exception. Jangan langsung menganggap semuanya sebagai kesalahan karena sebagian mungkin hanya belum diproses oleh bank.
5. Klasifikasikan setiap selisih
Tentukan apakah selisih termasuk setoran dalam perjalanan, cek beredar, biaya bank, pendapatan bunga, cek ditolak, atau kesalahan pencatatan. Klasifikasi ini menentukan sisi yang harus disesuaikan dan kebutuhan jurnal.
6. Hitung saldo setelah penyesuaian
Sesuaikan saldo menurut bank dengan setoran dalam perjalanan dan cek beredar. Setelah itu, sesuaikan saldo menurut buku dengan biaya bank, penerimaan otomatis, serta transaksi lain yang belum dicatat.
7. Buat jurnal penyesuaian
Jurnal hanya dibuat untuk transaksi yang belum tercatat atau salah dicatat dalam buku perusahaan. Jangan menjurnal ulang setoran dalam perjalanan dan cek beredar jika transaksi tersebut sudah tercatat dengan benar.
8. Verifikasi saldo akhir
Saldo bank setelah penyesuaian harus sama dengan saldo buku setelah penyesuaian. Jika belum sama, periksa kembali perhitungan, tanggal cut-off, transaksi ganda, dan jurnal yang masih berstatus draft.
Contoh Soal Rekonsiliasi Bank dan Penyelesaiannya
Contoh berikut menggunakan angka ilustratif dari sebuah perusahaan dagang. Seluruh transaksi disusun dalam satu kasus agar alur perhitungan dari saldo awal sampai jurnal penyesuaian mudah ditelusuri.
Pada akhir Januari, rekening koran menunjukkan saldo Rp125.000.000. Buku kas perusahaan menunjukkan saldo Rp117.800.000 pada tanggal yang sama.
Temuan
Nominal
Keterangan
Setoran dalam perjalanan
Rp12.000.000
Sudah dicatat perusahaan, belum masuk rekening koran
Cek beredar
Rp7.500.000
Sudah dicatat perusahaan, belum dicairkan
Penagihan wesel oleh bank
Rp10.000.000
Belum dicatat perusahaan
Pendapatan bunga
Rp3.000.000
Belum dicatat perusahaan
Biaya administrasi bank
Rp300.000
Belum dicatat perusahaan
Cek pelanggan ditolak
Rp1.000.000
Harus dikembalikan menjadi piutang
1. Perhitungan saldo menurut bank
Setoran dalam perjalanan ditambahkan karena sudah menjadi penerimaan perusahaan, tetapi belum diproses bank. Cek beredar dikurangkan karena sudah menjadi pengeluaran perusahaan, tetapi belum mengurangi rekening koran.
Penyesuaian sisi bank
Nominal
Saldo rekening koran
Rp125.000.000
Tambah: setoran dalam perjalanan
Rp12.000.000
Kurang: cek beredar
(Rp7.500.000)
Saldo bank setelah penyesuaian
Rp129.500.000
2. Perhitungan saldo menurut buku
Penagihan wesel dan pendapatan bunga ditambahkan karena perusahaan belum mencatat penerimaan tersebut. Biaya administrasi serta cek yang ditolak dikurangkan dari saldo buku.
Penyesuaian sisi buku
Nominal
Saldo buku kas
Rp117.800.000
Tambah: penagihan wesel
Rp10.000.000
Tambah: pendapatan bunga
Rp3.000.000
Kurang: biaya administrasi bank
(Rp300.000)
Kurang: cek pelanggan ditolak
(Rp1.000.000)
Saldo buku setelah penyesuaian
Rp129.500.000
Saldo setelah penyesuaian pada kedua sisi sama-sama berjumlah Rp129.500.000. Dengan demikian, proses rekonsiliasi dapat dilanjutkan ke pencatatan jurnal dan pemeriksaan bukti.
3. Jurnal penyesuaian rekonsiliasi bank
Jurnal dibuat untuk transaksi yang belum masuk dalam buku perusahaan. Setoran dalam perjalanan dan cek beredar tidak dijurnal ulang karena keduanya sudah tercatat.
Akun
Debit
Kredit
Kas
Rp10.000.000
–
Piutang Wesel
–
Rp10.000.000
Kas
Rp3.000.000
–
Pendapatan Bunga
–
Rp3.000.000
Beban Administrasi Bank
Rp300.000
–
Kas
–
Rp300.000
Piutang Usaha
Rp1.000.000
–
Kas
–
Rp1.000.000
Format dan Contoh Laporan Rekonsiliasi Bank
Laporan rekonsiliasi dapat disajikan dalam format staffel atau skontro. Keduanya menggunakan data yang sama, sehingga pemilihan format hanya memengaruhi cara informasi ditampilkan.
Format yang baik harus menunjukkan saldo awal, setiap penyesuaian, dan saldo akhir secara jelas. Pembaca laporan juga harus dapat membedakan penyesuaian sisi bank dari penyesuaian sisi buku.
1. Format staffel
Format staffel menyusun seluruh komponen secara vertikal dari atas ke bawah. Bentuk ini cocok untuk laporan yang memiliki banyak penyesuaian karena alur perhitungannya dapat dibaca secara berurutan.
2. Format skontro
Format skontro menempatkan sisi bank dan sisi buku secara berdampingan. Bentuk ini memudahkan pembaca membandingkan kedua sisi sampai menghasilkan saldo akhir yang sama.
Format
Susunan
Kelebihan
Cocok digunakan ketika
Staffel
Vertikal
Alur perhitungan mudah diikuti
Jumlah penyesuaian cukup banyak
Skontro
Dua sisi
Perbandingan bank dan buku terlihat langsung
Laporan ditujukan untuk review cepat
Terlepas dari formatnya, laporan perlu mencantumkan nama perusahaan, rekening bank, periode, tanggal penyusunan, nama penyusun, nama reviewer, dan status persetujuan. Lampirkan juga bukti untuk selisih yang belum selesai.
3. Contoh Rekonsiliasi Bank Excel
Template Excel dapat digunakan untuk mencocokkan transaksi ketika jumlah rekening dan volume transaksi masih dapat dikelola secara manual. Struktur kolom harus dibuat konsisten agar transaksi yang belum cocok dapat difilter dan ditindaklanjuti.
Hindari membuat file yang hanya berisi dua kolom saldo. Template yang baik juga mencatat nomor referensi, kategori selisih, kebutuhan jurnal, penanggung jawab, dan bukti pendukung.
Kolom
Fungsi
Contoh isi
Tanggal
Menunjukkan tanggal transaksi
31/01/2026
Referensi
Menghubungkan transaksi dengan bukti
TRF-00125
Deskripsi
Menjelaskan transaksi
Pembayaran pelanggan A
Nominal bank
Nilai dalam rekening koran
Rp10.000.000
Nominal buku
Nilai dalam buku kas
Rp10.000.000
Selisih
Nominal bank dikurangi nominal buku
Rp0
Kategori
Mengelompokkan penyebab selisih
Biaya bank
Status
Menunjukkan hasil pemeriksaan
Matched atau Exception
Jurnal diperlukan
Menentukan tindakan accounting
Ya atau Tidak
PIC dan bukti
Mendokumentasikan tindak lanjut
Finance Staff, bukti transfer
Rumus sederhana untuk menghitung selisih adalah =Nominal_Bank-Nominal_Buku Status dapat diisi menggunakan rumus =IF(Selisih=0,"Matched","Exception").
Jika Anda ingin menyusun file yang lebih lengkap, struktur rekonsiliasi dapat dipadukan dengan laporan keuangan Excel. Pisahkan tab rekening koran, buku kas, daftar exception, jurnal penyesuaian, dan laporan akhir agar pemeriksaannya lebih rapi.
Template Rekonsiliasi Bank Excel
Unduh template siap pakai lengkap dengan Gratis!
Otomatisasi Rekonsiliasi Bank dengan Software ERP
Rekonsiliasi menggunakan spreadsheet menjadi semakin rumit ketika perusahaan mengelola banyak rekening, cabang, mata uang, dan transaksi harian. File yang terpisah juga menyulitkan tim finance dalam memantau status pemeriksaan, bukti transaksi, dan tindak lanjut atas selisih.
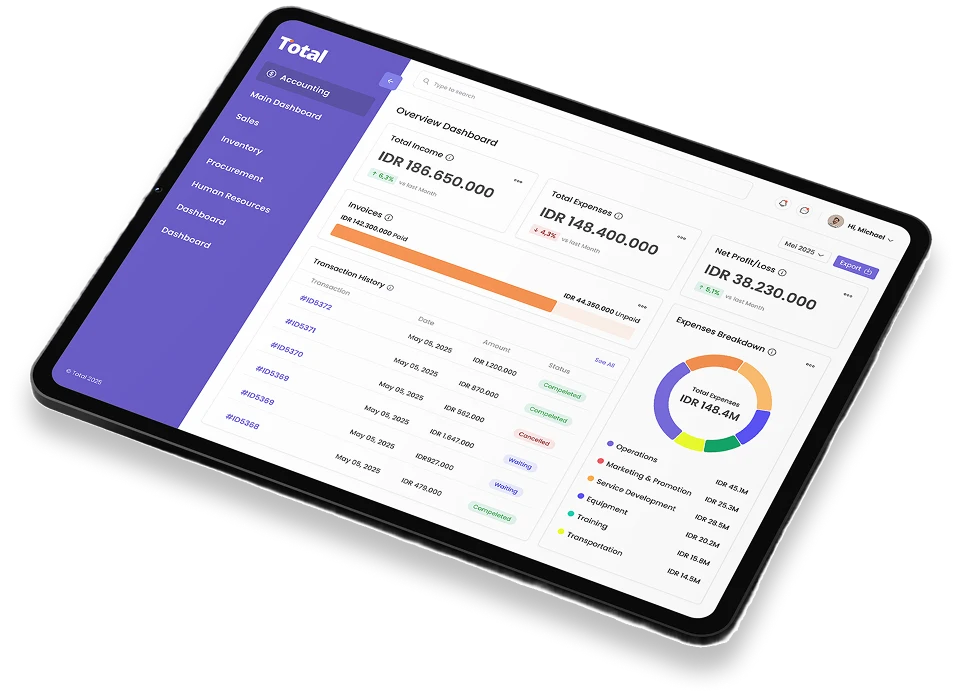
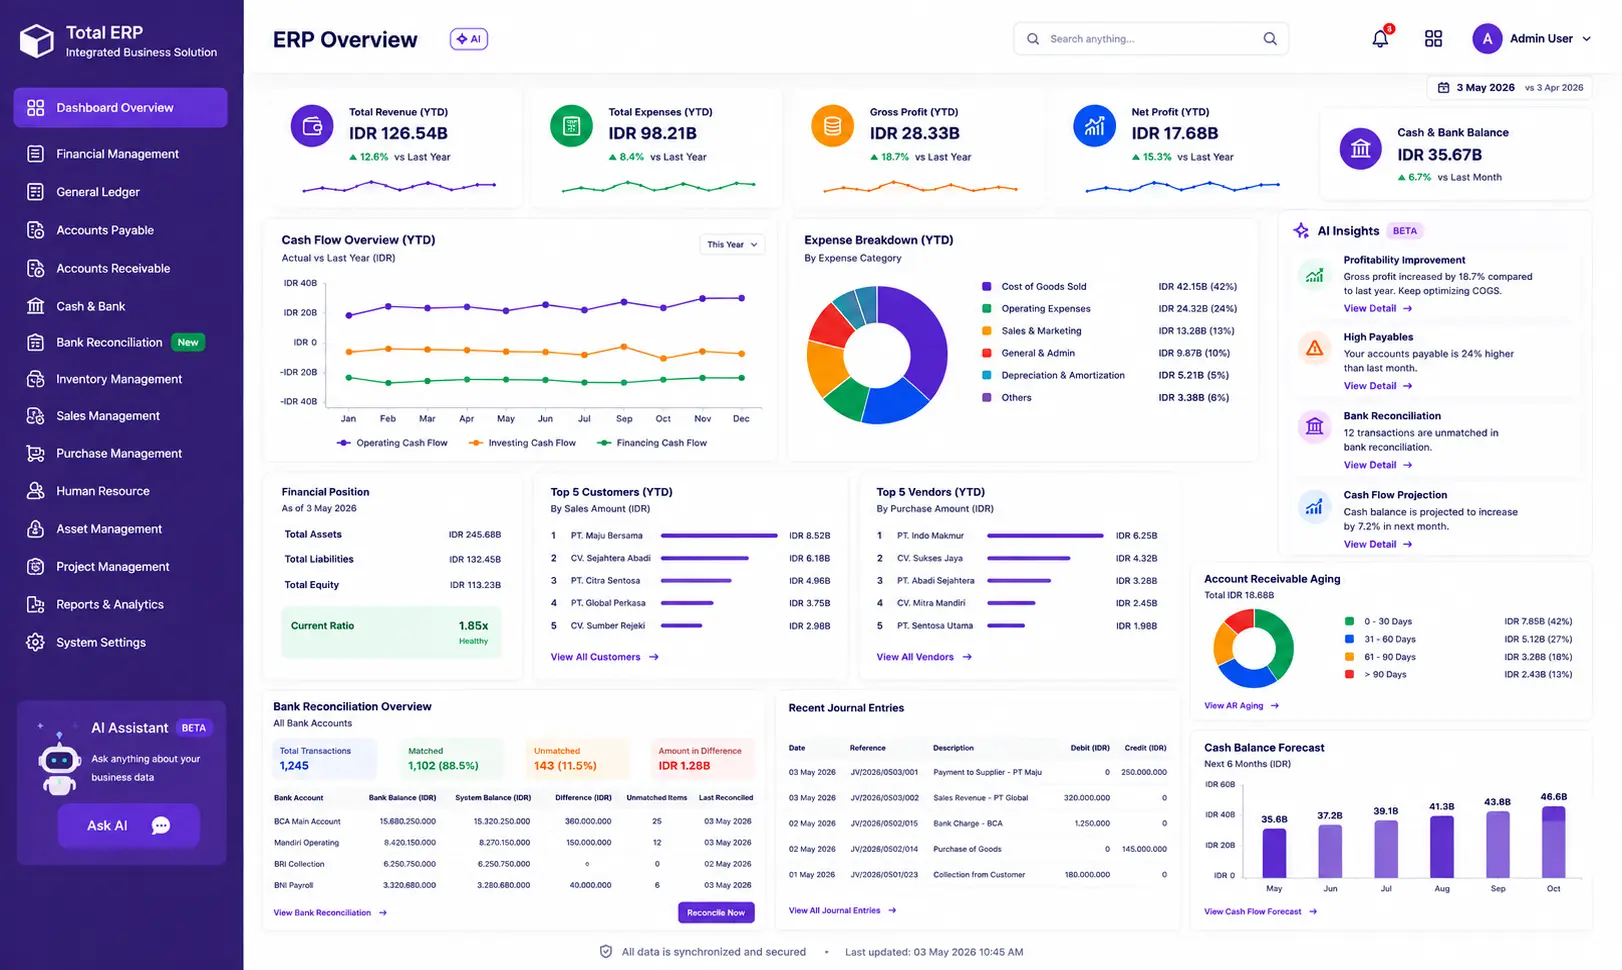
Sistem akuntansi terintegrasi membantu memusatkan rekening koran, transaksi pembukuan, jurnal, dan proses review. Data bank dapat dibandingkan dengan pembayaran, penerimaan, atau jurnal, sementara tim finance tetap memeriksa hasil pencocokan sebelum rekonsiliasi diselesaikan.
Impor rekening koran: Data transaksi bank dapat dikumpulkan dalam sistem untuk mengurangi pemindahan data antarfile.
Usulan pencocokan transaksi: Sistem membantu menemukan pasangan transaksi berdasarkan kriteria yang telah ditentukan.
Pengelolaan exception: Transaksi yang belum cocok dipisahkan agar dapat diperiksa dan ditindaklanjuti oleh PIC terkait.
Penelusuran jurnal penyesuaian: Biaya bank, bunga, dan transaksi otomatis dapat dikaitkan dengan jurnalnya.
Kontrol akses dan persetujuan: Peran penyusun, pemeriksa, dan pemberi persetujuan dapat dibedakan sesuai tanggung jawabnya.
Audit trail: Riwayat pencocokan, perubahan data, dokumen pendukung, dan pengguna yang memproses transaksi dapat diperiksa kembali.
Software Akuntansi Total ERP membantu perusahaan menjalankan rekonsiliasi bank secara lebih terpusat dan mudah ditelusuri. Dengan alur kerja yang terstruktur, tim finance dapat lebih fokus meninjau transaksi penting daripada mencocokkan semuanya secara manual.
Kesimpulan
Rekonsiliasi bank selesai ketika saldo bank setelah penyesuaian sama dengan saldo buku setelah penyesuaian.Kunci prosesnya adalah membedakan selisih waktu dari transaksi yang memang belum dicatat.
Spreadsheet masih cukup digunakan jika transaksi mudah diperiksa secara manual. Namun, ketika jumlah rekening dan volume transaksi meningkat, sistem terintegrasi dapat membantu memusatkan proses pencocokan, review, jurnal, persetujuan, dan audit trail, dengan tetap mempertahankan kontrol manusia.
FAQ Tentang Rekonsiliasi Bank
Rekonsiliasi sebaiknya dikerjakan oleh staf finance atau accounting yang memiliki akses ke rekening koran dan catatan kas perusahaan. Untuk menjaga pemisahan tugas, orang yang memeriksa hasil idealnya berbeda dari orang yang mencatat transaksi atau mengelola pembayaran.
Ya. Setiap rekening perlu memiliki lembar rekonsiliasi sendiri karena saldo, transaksi, mata uang, dan periode rekening korannya berbeda. Setelah seluruh rekening selesai diperiksa, perusahaan dapat menggabungkan saldo yang telah disesuaikan untuk kebutuhan pelaporan.
Transaksi tetap dicocokkan menggunakan mata uang yang tercantum pada rekening bank. Setelah itu, saldo dikonversi ke mata uang pembukuan perusahaan berdasarkan kebijakan kurs yang berlaku, sedangkan selisih kurs dicatat pada akun laba atau rugi selisih kurs yang sesuai.
Dokumen pendukung umumnya mencakup rekening koran, buku kas, bukti transfer, slip setoran, bukti pembayaran, memo bank, jurnal koreksi, dan penjelasan atas transaksi yang belum selesai. Dokumen tersebut membantu reviewer dan auditor menelusuri alasan setiap penyesuaian.
Sebaiknya ya, terutama sebelum periode akuntansi ditutup. Finance manager, accounting manager, atau pejabat yang berwenang perlu memastikan kedua saldo telah sama, jurnal telah diposting, dan setiap transaksi yang belum selesai sudah memiliki penanggung jawab serta tindak lanjut.
Need Business Templates?
Get the Complete Selection!
Benefits of Using HashMicro Solutions:
Access thousands of ready-to-use templates
Customize templates to fit your business’s unique needs
Fokus tulisan Bianca Amanda berada pada praktik akuntansi yang dekat dengan kebutuhan kerja harian. Dengan pengalaman sekitar 4,5 tahun, topik yang sering dibahas meliputi jurnal umum, pelaporan keuangan, perpajakan, serta penerapan otomatisasi pada proses pembukuan. Konten disajikan jelas dan rapi, dengan istilah yang konsisten dan contoh konteks yang relevan. Tujuannya membantu pembaca memahami proses, risiko umum, dan titik kontrol yang penting dalam pengelolaan keuangan.
Berpengalaman lebih dari 7 tahun sebagai praktisi ERP, Syahrian kini menjabat sebagai Senior ERP Consultant di Total ERP dengan fokus pada implementasi dan optimasi sistem. Latar belakangnya di Information Systems dari Universitas Gunadarma memperkuat keahliannya dalam merancang solusi ERP yang sesuai kebutuhan bisnis.
Total ERP mengikuti standar editorial yang ketat dan menggunakan sumber primer seperti regulasi, panduan industri, dan publikasi tepercaya agar konten tetap akurat dan relevan.