Karyawan yang baru bekerja 30 hari pun sudah berhak mendapat Tunjangan Hari Raya (THR). Kewajiban ini berlaku untuk semua jenis pekerja, baik karyawan tetap, kontrak (PKWT), maupun harian lepas, dan tidak bisa diabaikan oleh perusahaan.
Artikel ini membahas cara menghitung THR karyawan secara lengkap mulai dari rumus prorata, contoh perhitungan per jenis karyawan, cara mencantumkan di slip gaji, simulasi pajak penghasilan dengan skema TER terbaru, hingga sanksi jika terlambat bayar.
Key Takeaways
THR wajib dibayar paling lambat H-7 sebelum hari raya dan berlaku untuk semua pekerja yang sudah bekerja minimal 1 bulan.
Basis perhitungan THR hanya mencakup gaji pokok dan tunjangan tetap; tunjangan tidak tetap, lembur, dan bonus tidak ikut masuk.
Keterlambatan pembayaran THR dikenai denda 5% dari total THR yang seharusnya dibayar, di luar kewajiban pokok yang tetap harus dilunasi.
Apa Itu THR dan Siapa yang Berhak Menerimanya?
THR adalah kewajiban hukum pengusaha, bukan bonus yang diberikan atas kebijaksanaan perusahaan. Berdasarkan Permenaker No. 6 Tahun 2016 Pasal 2 ayat 1, setiap pekerja yang sudah bekerja minimal 1 bulan berhak mendapatkan THR keagamaan.
Artinya, karyawan yang baru bergabung sebulan sekalipun tidak boleh dilewati dari daftar penerima THR. Kewajiban ini mencakup tiga kelompok utama pekerja.
- Karyawan tetap (PKWTT): Masa kerja 12 bulan ke atas mendapat THR penuh sebesar 1 bulan upah.
- Karyawan kontrak (PKWT): Berhak THR dengan rumus prorata, termasuk akumulasi kontrak yang diperpanjang.
- Karyawan harian lepas: Dihitung dari rata-rata upah harian, tetapi tetap wajib mendapat THR.
Dasar Hukum THR: Permenaker No. 6/2016 dan PP No. 36/2021
Dua regulasi menjadi landasan hukum penghitungan THR di Indonesia: Peraturan Menteri Ketenagakerjaan No. 6 Tahun 2016 dan Peraturan Pemerintah No. 36 Tahun 2021. Keduanya harus dipahami bersama agar tidak ada komponen upah yang salah dimasukkan dalam kalkulasi THR.
PP 36/2021 menjawab pertanyaan yang sering membingungkan tim HR: tunjangan makan berbasis absensi bukan bagian dari upah yang dihitung sebagai THR. Berikut pembagian komponen yang berlaku.
- Komponen yang MASUK dalam basis THR: Gaji pokok dan tunjangan tetap (tunjangan jabatan, tunjangan keluarga).
- Komponen yang TIDAK MASUK: Tunjangan makan kehadiran, transport harian, uang lembur, dan bonus.
- Aturan minimum: Gaji pokok tidak boleh kurang dari 75% dari total gaji pokok ditambah tunjangan tetap.
Kesalahan memasukkan tunjangan tidak tetap ke dalam basis THR bisa berujung pada klaim kelebihan pembayaran atau justru kurang bayar yang merugikan karyawan.
Rumus Menghitung THR Karyawan
Besaran THR dihitung berdasarkan masa kerja karyawan. Rumus resminya diatur dalam Pasal 3 Permenaker No. 6 Tahun 2016:
THR = (Masa Kerja dalam Bulan ÷ 12) × 1 Bulan Upah
Karyawan dengan masa kerja 12 bulan atau lebih mendapat THR penuh sebesar 1 bulan upah. Yang dihitung sebagai “1 bulan upah” adalah gaji pokok ditambah tunjangan tetap; tunjangan tidak tetap dan bonus tidak ikut masuk ke dalam perhitungan.
Berikut simulasi THR prorata per masa kerja, kalikan hasilnya dengan upah masing-masing karyawan.
| Masa Kerja | Rumus THR |
|---|---|
| 1 bulan | 1/12 × 1 bulan upah |
| 2 bulan | 2/12 × 1 bulan upah |
| 3 bulan | 3/12 × 1 bulan upah |
| 4 bulan | 4/12 × 1 bulan upah |
| 5 bulan | 5/12 × 1 bulan upah |
| 6 bulan | 6/12 × 1 bulan upah |
| 7 bulan | 7/12 × 1 bulan upah |
| 8 bulan | 8/12 × 1 bulan upah |
| 9 bulan | 9/12 × 1 bulan upah |
| 10 bulan | 10/12 × 1 bulan upah |
| 11 bulan | 11/12 × 1 bulan upah |
| 12 bulan ke atas | 1 bulan upah penuh |
Sumber: Permenaker No. 6 Tahun 2016, Pasal 3
Cara Menghitung THR Berdasarkan Jenis Karyawan
Rumus dasarnya sama untuk semua pekerja, yang membedakan hanya cara menentukan masa kerja dan dasar upahnya. Empat bagian berikut memecah perhitungan sesuai status kerja yang paling sering ditemui tim HR.
1. Karyawan Tetap (PKWTT)
Karyawan tetap dengan masa kerja 12 bulan ke atas mendapat THR penuh sebesar 1 bulan upah. Komponen yang dihitung hanya gaji pokok dan tunjangan tetap; tunjangan makan, transport, dan lembur tidak ikut masuk.
Berikut perbandingan dua skenario yang paling sering ditemui tim HR.
| Nama | Masa Kerja | Upah Bulanan | Perhitungan THR | THR |
|---|---|---|---|---|
| Budi | 3 tahun | Rp 7.500.000 | 1 × Rp 7.500.000 | Rp 7.500.000 |
| Sari | 8 bulan | Rp 6.000.000 | 8/12 × Rp 6.000.000 | Rp 4.000.000 |
Tabel berikut merangkum komponen mana yang boleh dan tidak boleh dimasukkan ke dalam dasar perhitungan THR.
| Komponen Masuk THR | Komponen Tidak Masuk THR |
|---|---|
| Gaji pokok | Tunjangan makan kehadiran |
| Tunjangan jabatan tetap | Tunjangan transport harian |
| Tunjangan keluarga tetap | Uang lembur |
| – | Bonus dan insentif |
| – | THR tahun sebelumnya |
2. Karyawan Kontrak (PKWT)
Karyawan kontrak berhak mendapat THR dengan rumus yang sama persis seperti karyawan tetap. Hal terpenting: masa kerja dihitung secara kumulatif meski kontraknya sudah diperpanjang, bukan dihitung ulang dari nol.
Berikut perbandingan dua karyawan PKWT dengan riwayat kontrak berbeda.
| Nama | Riwayat Kontrak | Masa Kerja Kumulatif | Perhitungan THR |
|---|---|---|---|
| Ahmad | Kontrak 1: 4 bln + Kontrak 2: 8 bln | 12 bulan | 1 × upah penuh |
| Nina | Kontrak aktif berjalan: 6 bulan | 6 bulan | 6/12 × upah |
3. Karyawan Harian Lepas
Karyawan harian lepas menggunakan dua rumus berbeda: jika masa kerja 12 bulan ke atas, THR dihitung dari rata-rata upah 12 bulan terakhir; jika kurang dari 12 bulan, dihitung dari rata-rata upah selama masa kerja berlangsung.
Berikut simulasi untuk dua karyawan harian dengan kondisi berbeda.
| Nama | Masa Kerja | Data Upah | Rumus | THR |
|---|---|---|---|---|
| Rudi | 14 bulan | Rata-rata 12 bln terakhir: Rp 3.200.000 | Rata-rata 12 bln terakhir | Rp 3.200.000 |
| Wati | 6 bulan | Total Rp 18.000.000 selama 6 bln | Rp 18.000.000 ÷ 6 | Rp 3.000.000 |
Sumber: Permenaker No. 6 Tahun 2016, Pasal 3 ayat 2
4. Karyawan dengan Masa Kerja Belum 1 Tahun
Karyawan yang baru bekerja 1 bulan pun sudah berhak THR secara prorata. Ini yang paling sering tidak diketahui dan menjadi sumber pengaduan ke Posko THR Kemnaker setiap tahunnya.
Berikut simulasi THR prorata untuk tiga skenario gaji berbeda.
| Masa Kerja | THR (Gaji Rp 5.000.000) | THR (Gaji Rp 8.000.000) | THR (Gaji Rp 12.000.000) |
|---|---|---|---|
| 1 bulan | Rp 416.667 | Rp 666.667 | Rp 1.000.000 |
| 2 bulan | Rp 833.333 | Rp 1.333.333 | Rp 2.000.000 |
| 3 bulan | Rp 1.250.000 | Rp 2.000.000 | Rp 3.000.000 |
| 4 bulan | Rp 1.666.667 | Rp 2.666.667 | Rp 4.000.000 |
| 5 bulan | Rp 2.083.333 | Rp 3.333.333 | Rp 5.000.000 |
| 6 bulan | Rp 2.500.000 | Rp 4.000.000 | Rp 6.000.000 |
| 7 bulan | Rp 2.916.667 | Rp 4.666.667 | Rp 7.000.000 |
| 8 bulan | Rp 3.333.333 | Rp 5.333.333 | Rp 8.000.000 |
| 9 bulan | Rp 3.750.000 | Rp 6.000.000 | Rp 9.000.000 |
| 10 bulan | Rp 4.166.667 | Rp 6.666.667 | Rp 10.000.000 |
| 11 bulan | Rp 4.583.333 | Rp 7.333.333 | Rp 11.000.000 |
Sumber: Permenaker No. 6 Tahun 2016, Pasal 3. Angka dibulatkan ke rupiah terdekat.
Cara Menghitung Pajak THR dengan Skema PPh 21 TER
Sejak Januari 2024, pajak THR dihitung menggunakan skema TER (Tarif Efektif Rata-Rata) sesuai PMK No. 168/2023. Pada bulan THR dibayarkan, total penghasilan karyawan naik sehingga tarif PPh 21-nya ikut lebih tinggi dari bulan biasa, berkisar 0% hingga 34% tergantung gaji dan status PTKP.
Berikut enam langkah untuk menghitung PPh 21 atas THR menggunakan skema TER, berlaku untuk seluruh karyawan per 2026.
- Hitung bruto bulan THR = gaji bulanan + THR
- Tentukan TER rate berdasarkan total bruto bulan THR dan kategori PTKP karyawan
- PPh 21 total bulan THR = TER rate × bruto bulan THR
- PPh 21 gaji saja = TER rate × gaji bulanan
- PPh 21 atas THR = hasil (3) dikurangi hasil (4)
- THR neto = THR bruto dikurangi PPh 21 THR
Sebagai contoh: Eko adalah karyawan tetap dengan masa kerja 2 tahun, gaji bulanan Rp 8.000.000, dan status pajak TK/0. THR Eko = Rp 8.000.000 sehingga bruto bulan THR menjadi Rp 16.000.000.
| Langkah | Keterangan | Nilai |
|---|---|---|
| 1 | Bruto bulan THR | Rp 8.000.000 + Rp 8.000.000 = Rp 16.000.000 |
| 2 | TER rate Kategori A, bruto Rp 16 jt | [Lampiran A PMK 168/2023] |
| 3 | PPh 21 total bulan THR = TER × Rp 16.000.000 | [hasil langkah 2] |
| 4 | PPh 21 gaji saja = TER × Rp 8.000.000 | [hasil langkah 2] |
| 5 | PPh 21 atas THR = (3) dikurangi (4) | [hasil perhitungan] |
| 6 | THR neto Eko | [Rp 8.000.000 dikurangi hasil (5)] |
Denda dan Sanksi Jika THR Terlambat Dibayar
Perusahaan yang membayar THR setelah H-7 sebelum hari raya dikenai denda 5% dari total THR yang seharusnya dibayar, berdasarkan Pasal 10 Permenaker No. 6 Tahun 2016. Denda ini tidak menghapus kewajiban pokok; perusahaan tetap harus membayar THR penuh.
Berikut gambaran beban finansial yang harus ditanggung jika terlambat bayar.
| Skenario | Total THR | Denda 5% | Total Kewajiban |
|---|---|---|---|
| 1 karyawan, THR Rp 8.000.000 | Rp 8.000.000 | Rp 400.000 | Rp 8.400.000 |
| 50 karyawan, rata-rata THR Rp 5.000.000 | Rp 250.000.000 | Rp 12.500.000 | Rp 262.500.000 |
Karyawan yang belum menerima THR bisa melaporkannya ke Posko THR Kemnaker di poskothr.kemnaker.go.id atau langsung ke Dinas Ketenagakerjaan setempat. Pada 2025, tercatat 1.604 pengaduan THR masuk ke Posko Kemnaker dari seluruh Indonesia (ANTARA, 2025).
Otomatiskan Penghitungan THR Karyawan dengan Total ERP
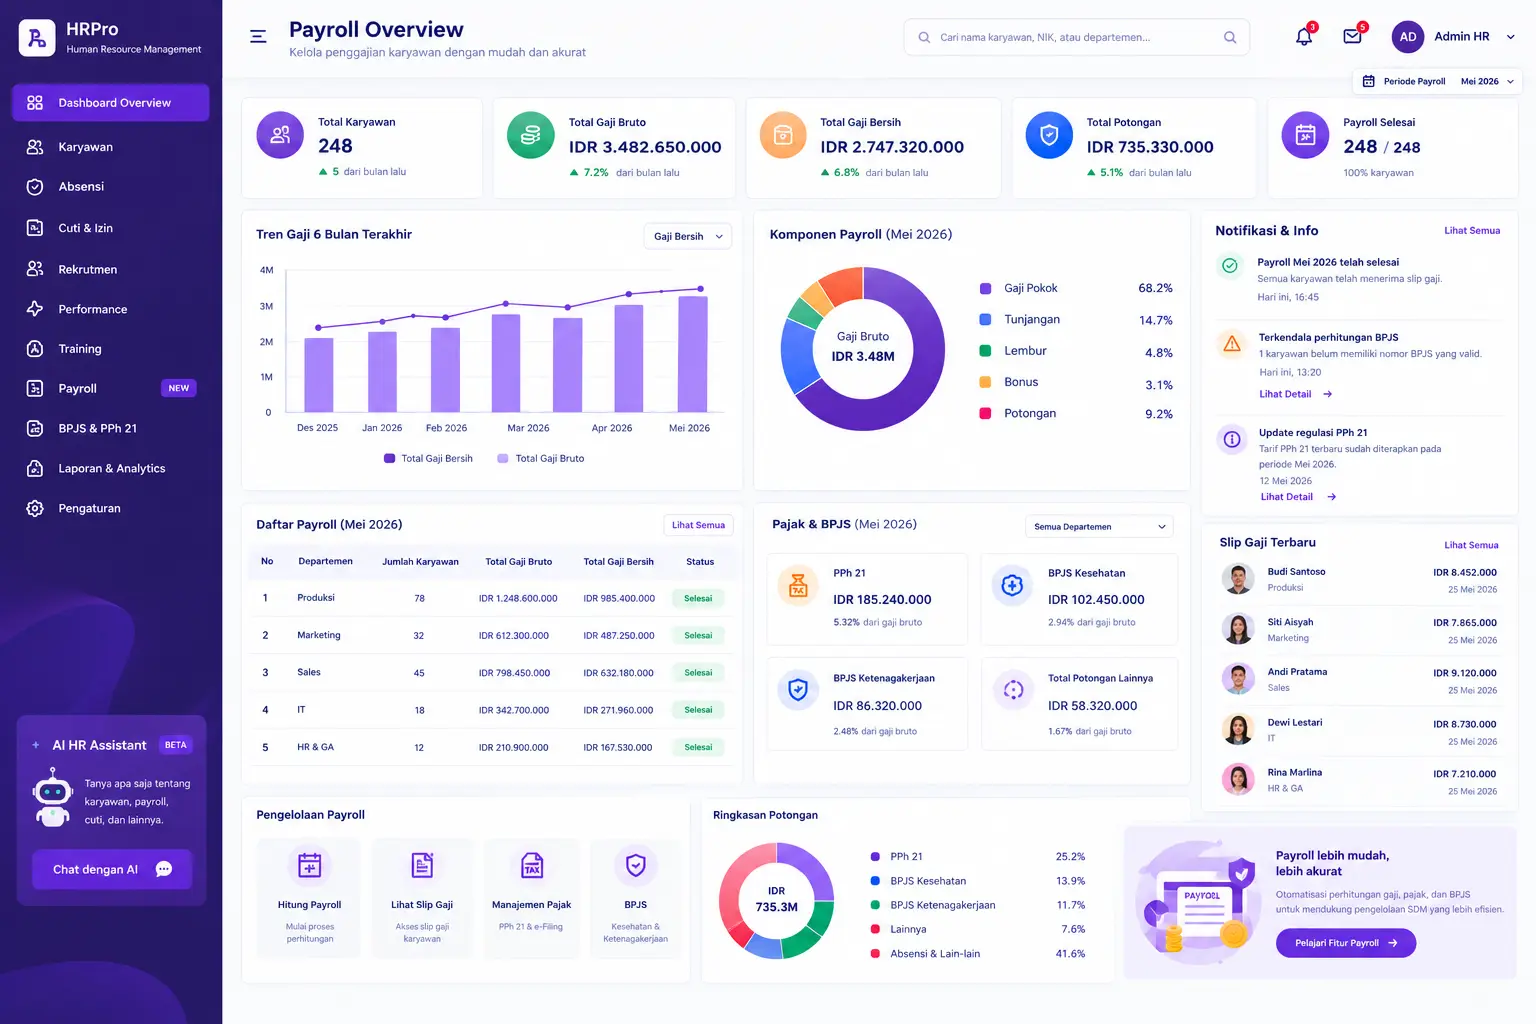
Menghitung THR untuk puluhan karyawan dengan jenis kontrak berbeda, prorata yang variatif, dan potongan pajak TER yang berubah tiap siklus bisa memakan waktu berjam-jam jika dilakukan manual. Software HR Payroll Total ERP mengotomatiskan seluruh proses tersebut dalam satu sistem terintegrasi.
- Kalkulasi THR otomatis: Sistem menghitung THR untuk semua jenis karyawan (tetap, PKWT, dan harian), termasuk prorata masa kerja kumulatif tanpa input manual.
- Pemisahan tunjangan tetap dan tidak tetap: Komponen upah dikategorikan otomatis sesuai PP 36/2021 sehingga basis perhitungan THR selalu akurat.
- Reminder jadwal pembayaran H-7: Sistem mengingatkan tim HR jauh sebelum batas waktu agar perusahaan terhindar dari denda keterlambatan.
Dipercaya oleh 1.750+ perusahaan di Indonesia, Total ERP memastikan proses payroll termasuk THR berjalan tepat waktu dan tercatat rapi. Data absensi dari modul timesheet karyawan langsung terhubung ke penghitungan THR tanpa perlu rekap ulang.
Kesimpulan
THR wajib dibayar paling lambat H-7 sebelum hari raya. Besarannya dihitung berdasarkan jenis kontrak dan komponen upah sesuai PP 36/2021; keterlambatan dikenai denda 5%, dan pajak THR kini menggunakan skema TER sejak 2024.
Semakin banyak karyawan, semakin besar risiko salah hitung jika prosesnya masih manual. Sistem payroll yang terotomatisasi membantu perusahaan menyelesaikan seluruh perhitungan THR jauh sebelum deadline H-7.
FAQ tentang THR Karyawan