Audit payroll adalah pemeriksaan menyeluruh atas proses penggajian untuk memastikan perhitungan gaji, potongan, dan pelaporannya sudah benar serta sesuai aturan yang berlaku. Istilah ini juga sering disebut payroll audit.
Kegagalan audit payroll justru muncul ketika auditor meminta bukti perubahan data, lalu perusahaan tidak bisa menunjukkan siapa yang mengubah, kapan, dan siapa yang menyetujui. Angka yang sudah benar pun tetap dicatat sebagai temuan kalau jejaknya tidak ada.
Artikel ini membahas pengertian audit payroll, kapan pemeriksaan perlu dilakukan, aturan yang menjadi acuan di Indonesia, lima area temuan yang paling sering muncul, serta checklist dokumen yang perlu disiapkan sebelum audit dimulai.
Audit payroll adalah pemeriksaan proses penggajian untuk memastikan perhitungan gaji, potongan, dan pelaporannya sesuai aturan.
Temuan paling sering muncul di lembur, PPh 21, BPJS, struktur upah, dan payroll multi-cabang.
Akar masalahnya tertutup jika setiap perubahan data gaji tercatat otomatis dan terhubung ke pembukuan.
Apa itu Audit Payroll?
Audit payroll memeriksa apakah gaji yang dibayarkan ke karyawan benar-benar didukung oleh data dan aturan yang sah. Pemeriksaannya menyentuh tiga hal sekaligus, yaitu data sumbernya, cara menghitungnya, dan pelaporannya ke pihak luar.
Cakupannya lebih luas daripada sekadar mencocokkan total gaji dengan mutasi bank. Auditor menelusuri mulai dari kontrak kerja sampai rapi atau tidaknya sistem payroll yang dipakai sangat menentukan kelancaran prosesnya.
Kapan Audit Payroll Perlu Dilakukan
Kebanyakan perusahaan menjadwalkan audit payroll mengikuti siklus pelaporan keuangan, karena gaji termasuk pos biaya terbesar yang nilainya harus dipastikan. Namun ada juga kondisi yang menuntut pemeriksaan di luar jadwal.
1. Pemicu terjadwal: tutup buku dan audit tahunan
Audit payroll biasanya menempel pada proses tutup buku tahunan supaya beban gaji sudah final sebelum laporan keuangan terbit. Menjelang pelaporan pajak tahunan, pemeriksaan juga mengecek kecocokan antara bukti potong yang diterbitkan dan jumlah yang disetor.
2. Pemicu insidental: ekspansi cabang, merger, dan ganti sistem
Buka cabang, merger, dan pindah sistem dapat mengubah dasar perhitungan upah serta data payroll. Ketiganya mengubah dasar perhitungan, jadi alur penggajian yang berlaku perlu diperiksa ulang.
Dasar Regulasi yang Jadi Acuan
Di Indonesia tidak ada satu peraturan khusus yang mengatur audit payroll. Kewajibannya tersebar di aturan ketenagakerjaan, perpajakan, dan jaminan sosial.
Masing-masing aturan di atas punya titik periksa yang khas, dan berikut penjelasan singkatnya satu per satu.
1. UU Ketenagakerjaan dan UU Cipta Kerja
Kedua aturan ini dipakai untuk menilai apakah komponen upah yang dibayarkan sudah sesuai dengan status kerja karyawan. Karyawan tetap, kontrak, dan pekerja harian punya hak yang berbeda, termasuk dalam hal penghitungan THR karyawan, sehingga penyamarataan sering menjadi awal temuan.
2. PP 36/2021 tentang pengupahan
Aturan ini mewajibkan perusahaan menyusun struktur dan skala upah sebagai dasar penetapan gaji. Dokumen inilah yang biasanya diminta paling awal oleh pemeriksa, dan sering pula tidak pernah diperbarui sejak pertama kali dibuat.
3. Ketentuan PPh 21 dan BPJS
Pemotongan PPh 21 mengikuti ketentuan tarif yang berlaku, sedangkan iuran BPJS dihitung dari dasar upah dengan batas tertentu. Dua area ini paling sering berubah aturannya, jadi pemeriksa akan mengecek versi ketentuan mana yang dipakai di setiap periode.
5 Area Temuan yang Paling Sering Muncul
Temuan audit payroll cenderung berulang di titik yang sama setiap tahun. Penyebabnya jarang kelalaian, melainkan proses manual yang tidak sanggup mengikuti kerumitan datanya.
Berikut lima area yang paling sering menghasilkan temuan, lengkap dengan bentuk nyata temuannya di lapangan.
1. Perhitungan lembur dan komponen upah
Masalahnya pada dasar upah yang dipakai, karena banyak perusahaan menghitung lembur dari gaji pokok saja tanpa tunjangan tetap. Temuannya berupa kekurangan bayar yang berlaku untuk semua karyawan selama beberapa periode sekaligus.
2. Salah tarif dan salah klasifikasi penghasilan PPh 21
Kesalahan muncul ketika penghasilan tidak rutin diperlakukan sama dengan gaji bulanan. Temuannya berupa selisih antara bukti potong yang diterbitkan dan jumlah yang disetor, dan rekap dari aplikasi slip gaji membantu menelusurinya.
3. Batas upah, kepesertaan, dan lokasi pendaftaran BPJS
Yang sering keliru adalah dasar upah yang belum lengkap, karyawan baru yang telat didaftarkan, dan karyawan cabang yang terdaftar di kota berbeda dari lokasi kerjanya. Poin terakhir sering luput secara internal, tetapi mudah terlihat saat verifikasi kepesertaan.
4. Struktur dan skala upah yang tidak diperbarui
Banyak perusahaan menyusun struktur upah sekali saja lalu membiarkannya, padahal jabatan bertambah dan upah minimum berubah tiap tahun. Gaji nyata pun tidak lagi cocok dengan rentang di dokumen, sehingga dokumen usang itu justru memberatkan.
5. Payroll multi-cabang dan multi-entitas
Risikonya meliputi perbedaan upah minimum, pelaporan pajak berdasarkan NPWP tiap entitas, dan kebijakan tunjangan yang tidak seragam. Masalah ini tidak cukup diselesaikan dengan koreksi data karena akar masalahnya ada pada pengelolaan data.
Checklist Data Sebelum Audit Dimulai
Sebagian besar waktu audit habis untuk mengumpulkan dokumen, bukan memeriksanya. Menyiapkan data lebih awal memperpendek durasi pemeriksaan sekaligus menghindari temuan yang muncul hanya karena buktinya tidak ketemu.
Gunakan daftar berikut sebagai acuan minimal dan tunjuk penanggung jawabnya sejak awal. Setelah semuanya terkumpul, ringkasan hasilnya bisa disusun mengikuti format laporan audit internal yang sudah baku.
| Dokumen dan data |
Sumber |
Penanggung jawab |
| Daftar karyawan aktif, masuk, dan keluar per periode |
Sistem HR |
HR Admin |
| Kontrak kerja dan riwayat perubahan gaji |
Arsip personalia |
HR Admin |
| Rekap kehadiran dan persetujuan lembur |
Sistem absensi |
HR Operations |
| Slip gaji dan rekap payroll per periode |
Sistem payroll |
Payroll Officer |
| Bukti potong, bukti setor, dan SPT |
Sistem pajak |
Tax Officer |
| Data kepesertaan dan bukti bayar iuran BPJS |
Portal BPJS |
HR Benefit |
| Dokumen struktur dan skala upah terbaru |
Arsip kebijakan |
HR Manager |
| Jurnal beban gaji dan mutasi bank pembayaran |
Sistem akuntansi |
Finance |
Optimalkan Audit Payroll dengan Sistem Terintegrasi
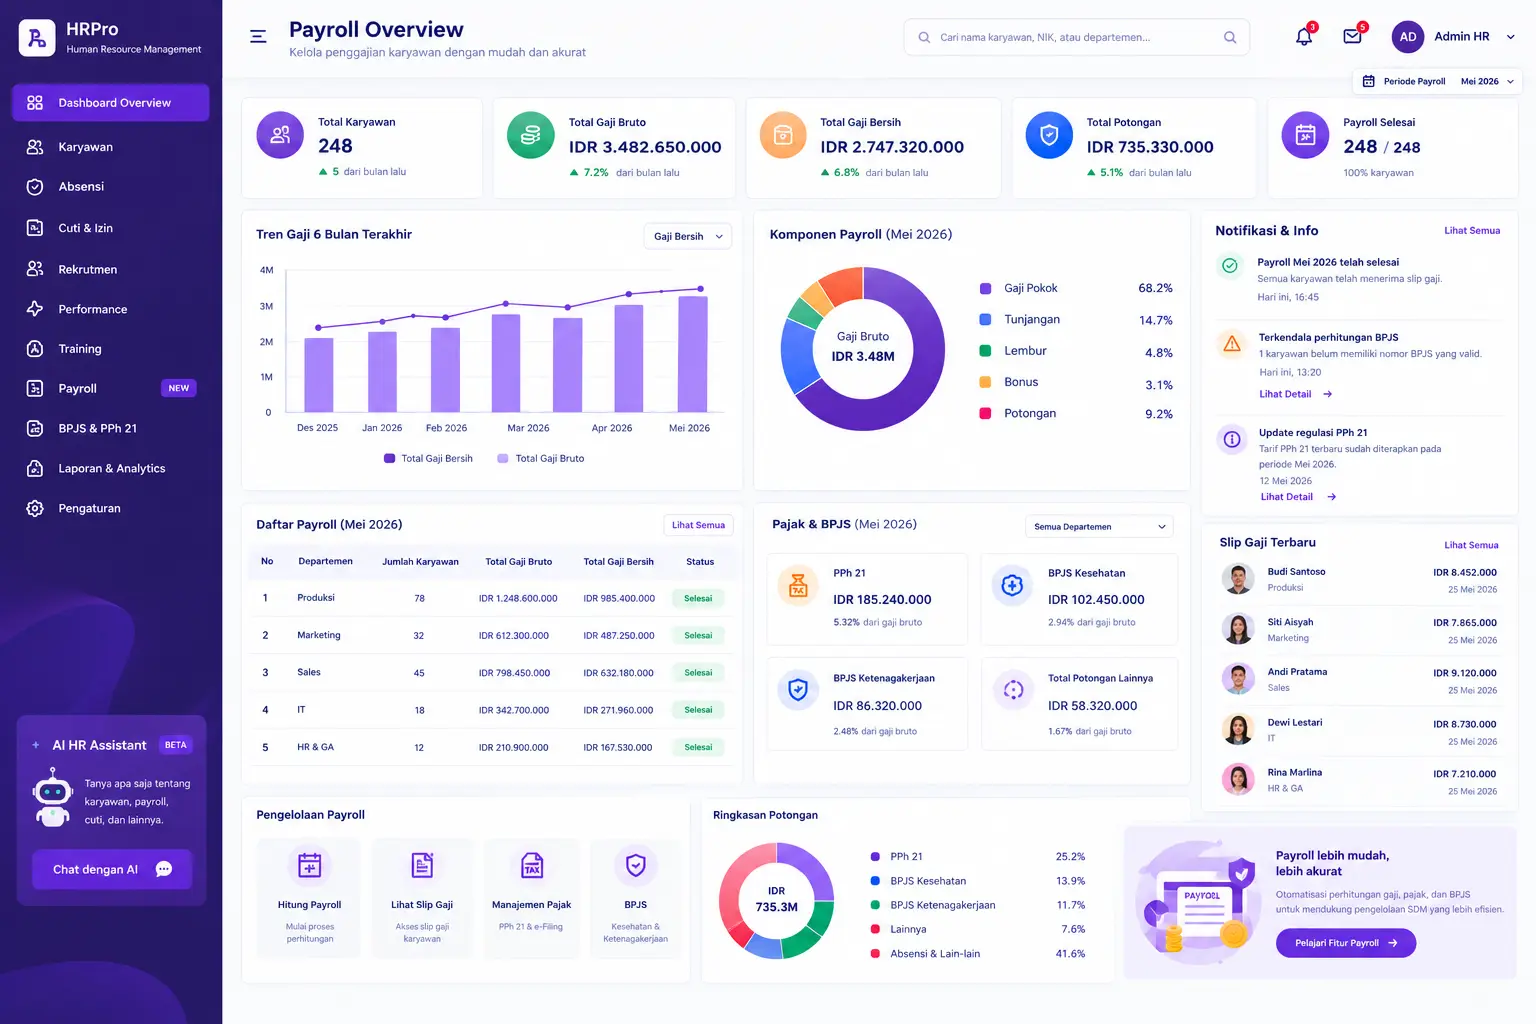
Selama data gaji berpindah antar spreadsheet dan antar cabang tanpa catatan, perusahaan akan selalu kesulitan menjawab pertanyaan paling dasar dari auditor, dan memilih salah satu dari daftar software payroll terbaik
Fitur utama software:
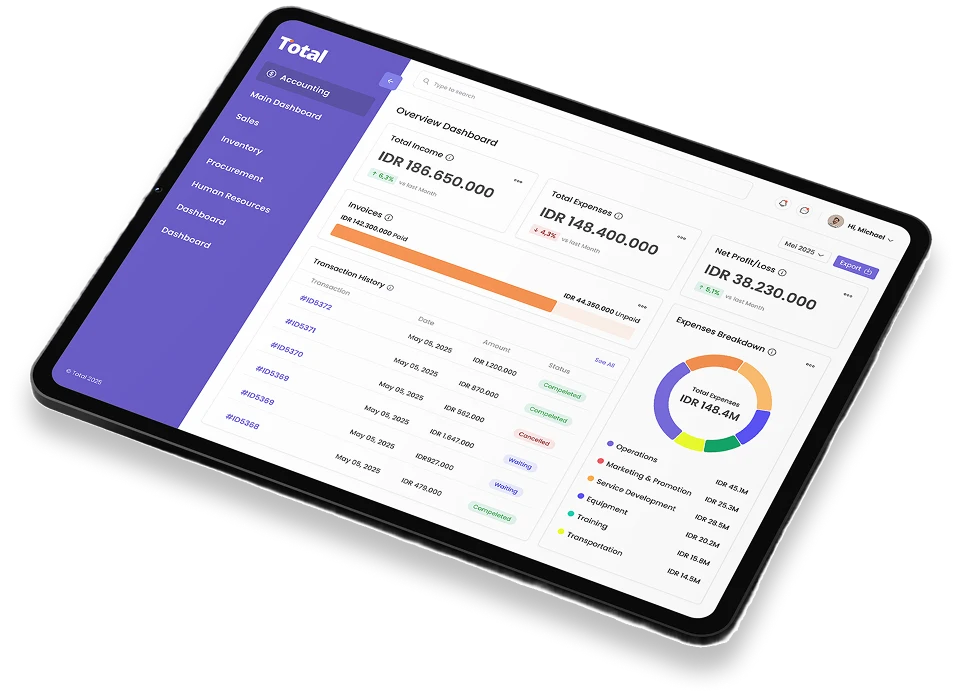
- Audit trail perubahan data: untuk mencatat pengguna, waktu, serta riwayat perubahan pada data transaksi dan penggajian.
- Approval workflow berjenjang: untuk mengatur proses persetujuan sesuai kewenangan setiap pengguna atau departemen.
- Integrasi payroll dan jurnal akuntansi: untuk membantu mencatat beban gaji, potongan, dan pembayaran secara konsisten.
- Multi-cabang dan multi-entitas: untuk mengelola transaksi serta alokasi beban dari beberapa cabang atau perusahaan.
- Cost center dan analytic tagging: untuk mengelompokkan beban gaji berdasarkan cabang, departemen, proyek, atau dimensi analitik lainnya.
- Otomatisasi jurnal berulang: untuk mencatat transaksi rutin secara terjadwal tanpa input manual berulang.
Software HRM Total ERP menyatukan pencatatan beban gaji dengan pembukuan dalam satu basis data, lengkap dengan jejak audit di setiap perubahan. Dengan begitu, bukti yang diminta auditor bisa diambil langsung dari sistem tanpa perlu disusun ulang.
Kesimpulan
Audit payroll menilai apakah setiap angka gaji bisa dibuktikan asalnya. Karena itu temuan sering muncul bukan dari salah hitung, melainkan dari data yang tidak punya jejak perubahan.
Menyiapkan dokumen sejak awal membuat pemeriksaan lebih cepat. Namun masalahnya baru benar-benar selesai jika setiap perubahan data gaji tercatat otomatis dan langsung terhubung ke pembukuan.
FAQ tentang Audit Payroll
Durasinya bergantung pada jumlah karyawan, jumlah entitas, dan kesiapan dokumen. Perusahaan dengan satu entitas dan data terpusat umumnya selesai dalam hitungan hari kerja, sementara perusahaan multi-cabang dengan arsip terpisah bisa memakan waktu beberapa minggu hanya untuk tahap pengumpulan data.
Perlu, meski skalanya bisa jauh lebih sederhana. Kewajiban perpajakan dan jaminan sosial tidak membedakan ukuran perusahaan, sehingga review berkala atas kepatuhan tetap relevan. Untuk perusahaan kecil, review internal semesteran biasanya sudah memadai selama dokumennya tersimpan rapi.
Audit internal bersifat sukarela, cakupannya ditentukan perusahaan sendiri, dan hasilnya dipakai untuk perbaikan. Pemeriksaan otoritas bersifat wajib, fokusnya terbatas pada kewajiban yang mereka awasi, dan hasilnya dapat berujung pada kewajiban pembayaran kekurangan beserta konsekuensinya.
Temuan yang dibiarkan akan muncul kembali pada periode berikutnya dengan nilai lebih besar, karena kesalahannya terus berulang setiap bulan. Selain itu, temuan berulang menurunkan penilaian atas kualitas kontrol internal perusahaan, yang berpengaruh pada opini auditor eksternal.
Berbeda. Audit payroll tenaga ahli umumnya merujuk pada pemeriksaan biaya personil dalam proyek atau pengadaan, yang komponennya mencakup gaji dasar, beban sosial, beban umum, dan tunjangan penugasan untuk menghitung biaya langsung personil. Audit payroll karyawan memeriksa penggajian rutin beserta kepatuhan pajak dan jaminan sosialnya.