Apa itu Harga Pokok Penjualan (HPP)?
HPP (Harga Pokok Penjualan) adalah biaya yang perusahaan keluarkan untuk memproduksi atau menjual produk atau jasa mereka. Biaya HPP menjadi bagian dari laporan keuangan perusahaan yang di dalamnya terdapat perhitunga laba-rugi dari penjualan produk.
Dalam rumus HPP, pajak, laba, atau biaya yang tidak langsung terkait dengan produksi produk tidak ikut terhitung. Umumnya, perusahaan menggunakan HPP untuk mengoptimalkan keuntungan dan mengatur harga jual produk dengan lebih baik.
Komponen Biaya Produksi Perusahaan Manufaktur
Dalam menghitung HPP, terdapat beberapa komponen penting yang perlu diperhatikan. Demikian juga saat menyusun perhitungan HPP manufaktur, terdapat beberapa komponen biaya yang perlu diperhatikan sebagai dasar penyusunan laporan biaya produksi, yaitu:
- Biaya bahan baku: Pengeluaran untuk seluruh bahan langsung yang dibutuhkan dalam proses produksi, mencerminkan porsi biaya terbesar pada manufaktur.
- Biaya tenaga kerja langsung: Biaya yang terkait dengan pekerja yang secara langsung menghasilkan produk, mencerminkan kontribusi tenaga manusia dalam produksi.
- Biaya overhead pabrik: Biaya tidak langsung yang diperlukan agar proses produksi berjalan optimal, termasuk utilitas, depresiasi mesin, dan biaya operasional fasilitas.
Jika setiap pesanan memiliki spesifikasi dan kebutuhan sumber daya yang berbeda, perusahaan perlu menelusuri biaya berdasarkan pekerjaan agar hasil perhitungan HPP tidak tercampur.
Tujuan Perhitungan Harga Pokok bagi Perusahaan Manufaktur
Menghitung HPP secara akurat memberikan dampak langsung pada keberlangsungan dan daya saing perusahaan manufaktur. Berikut adalah manfaat utama yang bisa diperoleh perusahaan dari perhitungan HPP yang tepat.
1. Menetapkan Harga Jual yang Kompetitif
Perusahaan dapat menentukan harga jual yang menghasilkan margin keuntungan sehat tanpa kehilangan daya saing di pasar. HPP yang akurat juga meminimalkan risiko menjual produk di bawah biaya produksi.
2. Memantau Efisiensi Produksi
HPP membantu manajemen mengidentifikasi komponen biaya yang terlalu tinggi sehingga dapat segera dilakukan perbaikan pada proses produksi. Pemantauan rutin terhadap HPP memungkinkan perusahaan mendeteksi pemborosan sebelum berdampak pada laba.
3. Mengidentifikasi Peluang Penghematan Biaya
Perhitungan HPP yang rinci per komponen memudahkan perusahaan menemukan area produksi yang berpotensi diefisienkan. Penghematan yang teridentifikasi dari analisis HPP secara langsung meningkatkan margin laba tanpa harus menaikkan harga jual.
4. Mendukung Perencanaan Keuangan Jangka Panjang
Data HPP yang akurat menjadi dasar penyusunan anggaran produksi, proyeksi laba rugi, dan perencanaan investasi untuk periode berikutnya. Misalnya dengan dukungan aplikasi keuangan untuk menghitung HPP konveksi, perusahaan tekstil dapat memperoleh data biaya yang lebih akurat dan konsisten sebagai dasar pengambilan keputusan.
Perusahaan dengan data HPP historis yang lengkap kemudian dapat membuat keputusan ekspansi atau efisiensi dengan lebih objektif dan berbasis data.
HPP yang dihitung sembarangan adalah bom waktu, perusahaan manufaktur bisa saja terlihat untung di atas kertas, padahal setiap unit yang terjual justru menggerogoti modalnya sendiri
Jason Armando, CPIM, LSSBB, Senior ERP Consultant
Perbedaan HPP Perusahaan Manufaktur, Dagang, dan Jasa
Sebelum menghitung HPP, perusahaan perlu memahami bahwa cara perhitungannya berbeda sesuai jenis bisnis. HPP pada perusahaan manufaktur biasanya lebih kompleks karena melibatkan proses produksi, sedangkan perusahaan dagang dan jasa memiliki struktur biaya yang lebih sederhana.
Perbedaan ini penting agar perusahaan tidak salah mengelompokkan biaya dan bisa menentukan harga jual dengan lebih akurat. Berikut perbandingan HPP pada perusahaan manufaktur, dagang, dan jasa:
| Aspek |
Manufaktur |
Dagang |
Jasa |
| Aktivitas Utama |
Mengolah bahan baku menjadi produk jadi. |
Membeli lalu menjual barang jadi. |
Menjual layanan atau keahlian. |
| Komponen Biaya |
Bahan baku, tenaga kerja, dan overhead. |
Harga beli barang, retur, dan diskon. |
Tenaga kerja dan biaya operasional jasa. |
| Persediaan |
Bahan baku, barang dalam proses, barang jadi. |
Barang dagang. |
Umumnya tidak ada persediaan fisik. |
| Perhitungan HPP |
Paling kompleks karena ada proses produksi. |
Lebih sederhana karena berbasis barang jual. |
Bergantung pada struktur biaya layanan. |
| Contoh Bisnis |
Pabrik makanan, tekstil, furnitur. |
Distributor, retail, minimarket. |
Konsultan, agensi, jasa perbaikan. |
Rumus Menghitung HPP (Harga Pokok Produksi)
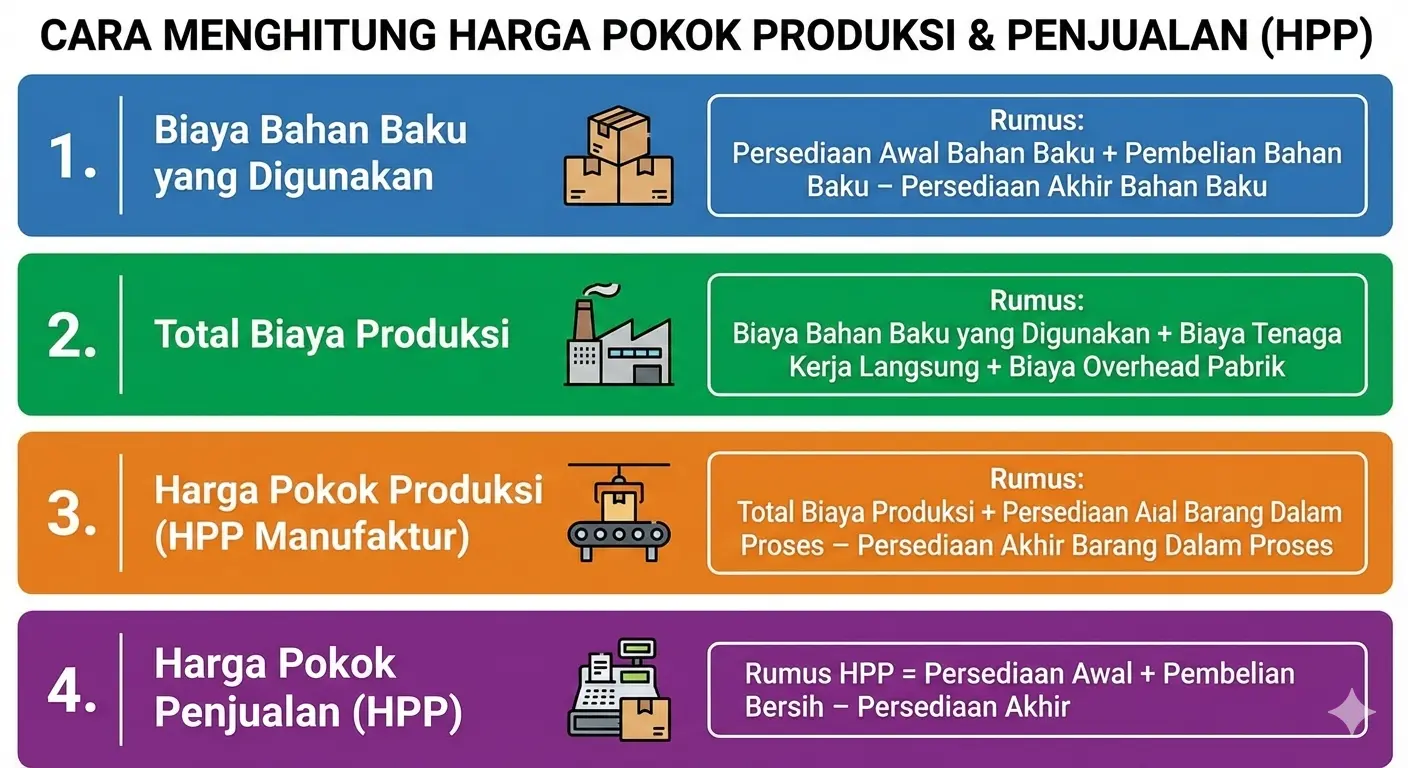
Perusahaan dapat menghitung Harga Pokok Penjualan (HPP) menggunakan beberapa rumus hpp manufaktur umum, antara lain:
1. Rumus biaya bahan baku yang digunakan
Nilai ini diperoleh dari akumulasi saldo awal bahan baku yang ditambah dengan seluruh pembelian bahan baku selama periode berjalan, kemudian disesuaikan dengan sisa bahan di gudang pada akhir periode. Komponen ini disusun menjadi rumus:
Biaya Bahan Baku
Rumus = Persediaan Awal Bahan Baku + Pembelian Bahan Baku – Persediaan Akhir Bahan Baku
2. Rumus total biaya produksi
Angka ini merupakan penggabungan dari biaya bahan baku yang telah terpakai, upah tenaga kerja yang terlibat langsung dalam pembuatan produk, serta seluruh biaya overhead pabrik yang menunjang operasional produksi. Komponen ini disusun menjadi rumus:
Total Biaya Produksi
Rumus = Biaya Bahan Baku yang Digunakan + Biaya Tenaga Kerja Langsung + Biaya Overhead Pabrik
3. Rumus harga pokok produksi (HPP)
Nilai ini mencakup total biaya produksi yang ditambah dengan nilai barang yang masih dalam proses pengerjaan di awal periode, lalu dikurangi dengan nilai barang yang belum selesai diproduksi pada akhir periode. Komponen ini disusun menjadi rumus:
Harga Pokok Produksi
Rumus = Total Biaya Produksi + Persediaan Awal Barang dalam Proses – Persediaan Akhir Barang dalam Proses
4. Rumus harga pokok penjualan (HPP)
THPP merupakan hasil penjumlahan dari harga pokok produksi dengan stok barang jadi yang tersedia di awal periode, yang kemudian dikurangi dengan nilai barang jadi yang masih tersisa atau belum terjual di akhir periode. Komponen ini disusun menjadi rumus:
Harga Pokok Penjualan
Rumus = Persediaan Awal + Pembelian Bersih – Persediaan Akhir
5. Rumus HPP per Unit
HPP per unit digunakan untuk mengetahui biaya produksi setiap satu produk yang dihasilkan perusahaan. Rumus ini dihitung dengan membagi total HPP produksi dengan jumlah unit yang diproduksi dalam periode tertentu.
HPP per Unit
Rumus = Total HPP Produksi ÷ Jumlah Unit yang Diproduksi
Cara Menghitung HPP Perusahaan Manufaktur
Untuk menghitung HPP perusahaan manufaktur, terdapat beberapa langkah yang perlu anda lakukan. Langkah-langkahnya antara lain:
1. Identifikasi Semua Komponen Biaya Produksi
Mulailah dengan mencatat semua biaya yang berhubungan langsung dengan proses produksi. Komponen utama yang perlu dikumpulkan meliputi bahan baku langsung, tenaga kerja langsung, dan overhead pabrik.
2. Hitung Biaya Bahan Baku Langsung (BBB)
Hitung bahan baku yang benar-benar digunakan dalam proses produksi selama periode tertentu. Nilainya diperoleh dari stok bahan baku awal, pembelian bahan baku, dan sisa bahan baku di akhir periode.
3. Hitung Biaya Tenaga Kerja Langsung (TKL)
Setelah bahan baku dihitung, lanjutkan dengan menghitung biaya tenaga kerja langsung. Biaya ini mencakup upah atau gaji karyawan yang terlibat langsung dalam pembuatan produk, seperti operator mesin atau tenaga produksi.
4. Hitung Biaya Overhead Pabrik
Berikutnya, catat biaya produksi tidak langsung yang tetap mendukung proses produksi. Contohnya adalah listrik pabrik, sewa gedung, penyusutan mesin, biaya pemeliharaan, dan perlengkapan produksi.
5. Hitung Total Biaya Produksi
Setelah seluruh komponen biaya produksi terkumpul, jumlahkan bahan baku langsung, tenaga kerja langsung, dan overhead pabrik. Hasilnya menunjukkan total biaya yang dikeluarkan perusahaan untuk menjalankan proses produksi dalam satu periode.
6. Hitung HPP Produksi
Pada tahap ini, total biaya produksi disesuaikan dengan persediaan barang dalam proses. Perhitungan ini membantu perusahaan mengetahui biaya produk yang sudah selesai diproduksi selama periode tersebut.
7. Hitung HPP Penjualan
Langkah terakhir adalah menyesuaikan HPP produksi dengan persediaan barang jadi di awal dan akhir periode. Nilai ini menunjukkan harga pokok dari produk yang benar-benar terjual.
Contoh Perhitungan HPP Perusahaan Manufaktur
Agar lebih mudah dipahami, berikut contoh perhitungan HPP pada perusahaan manufaktur. Dalam contoh ini, PT Lunarian memproduksi 2.000 unit produk selama satu periode produksi.
1. Tabel Data Biaya Produksi
Langkah pertama adalah menyusun seluruh komponen biaya produksi ke dalam tabel. Data ini mencakup bahan baku, tenaga kerja langsung, overhead pabrik, dan persediaan barang dalam proses.
| Komponen |
Rincian |
Jumlah |
| Persediaan Bahan Baku Awal |
Stok bahan baku di awal periode |
Rp25.000.000 |
| Pembelian Bahan Baku |
Pembelian bahan baku selama periode produksi |
Rp90.000.000 |
| Persediaan Bahan Baku Akhir |
Sisa bahan baku di akhir periode |
(Rp15.000.000) |
Biaya Bahan Baku Terpakai
|
Bahan baku yang digunakan untuk produksi
|
Rp100.000.000
|
| Biaya Tenaga Kerja Langsung |
Gaji operator dan tenaga produksi |
Rp45.000.000 |
| Biaya Overhead Pabrik |
Listrik, sewa pabrik, penyusutan mesin, dan pemeliharaan |
Rp35.000.000 |
Total Biaya Produksi
|
Total biaya untuk proses produksi
|
Rp180.000.000
|
| Persediaan Awal Barang Dalam Proses |
Produk setengah jadi di awal periode |
Rp20.000.000 |
| Persediaan Akhir Barang Dalam Proses |
Produk setengah jadi yang belum selesai di akhir periode |
(Rp10.000.000) |
Harga Pokok Produksi
|
Biaya produk yang selesai diproduksi
|
Rp190.000.000
|
2. Hitung HPP per Unit
Setelah HPP produksi diketahui, perusahaan dapat menghitung HPP per unit dengan membagi total HPP produksi dengan jumlah produk yang selesai diproduksi.
Rumus
HPP per unit = Rp190.000.000 ÷ 2.000 unit = Rp95.000 per unit
Dari perhitungan tersebut, biaya produksi untuk setiap unit produk adalah Rp95.000. Angka ini dapat digunakan sebagai dasar untuk menentukan harga jual agar perusahaan tetap memperoleh margin keuntungan.
3. Menentukan Harga Jual dari HPP
Setelah mengetahui HPP per unit, perusahaan bisa menentukan harga jual dengan menambahkan margin keuntungan yang diinginkan. Margin ini perlu disesuaikan dengan biaya operasional, target laba, dan kondisi pasar.
Rumus
Harga Jual = Rp95.000 + (Rp95.000 × 30%) = Rp123.500 per unit
Dengan contoh tersebut, jika perusahaan menargetkan margin 30%, harga jual produk dapat ditetapkan sebesar Rp123.500 per unit. Perhitungan ini membantu perusahaan menjaga laba tanpa menetapkan harga yang terlalu rendah atau terlalu tinggi.
Contoh Laporan Harga Pokok Penjualan Perusahaan Manufaktur
Laporan HPP perusahaan manufaktur digunakan untuk merangkum biaya produksi dalam satu periode. Laporan ini membantu perusahaan melihat jumlah bahan baku yang digunakan, biaya tenaga kerja langsung, overhead pabrik, hingga nilai harga pokok produksi.
Berikut contoh format laporan Harga Pokok Produksi sederhana yang bisa digunakan sebagai acuan:
| Uraian |
Jumlah |
| Persediaan Awal Bahan Baku |
Rp25.000.000 |
| Pembelian Bahan Baku |
Rp90.000.000 |
| Persediaan Akhir Bahan Baku |
(Rp15.000.000) |
Biaya Bahan Baku Terpakai
|
Rp100.000.000
|
| Biaya Tenaga Kerja Langsung |
Rp45.000.000 |
| Biaya Overhead Pabrik |
Rp35.000.000 |
Total Biaya Produksi
|
Rp180.000.000
|
| Persediaan Awal Barang Dalam Proses |
Rp20.000.000 |
| Persediaan Akhir Barang Dalam Proses |
(Rp10.000.000) |
HPP Produksi
|
Rp190.000.000
|
Setelah harga pokok produksi diketahui, perusahaan dapat menghitung harga pokok penjualan dengan menyesuaikannya terhadap persediaan barang jadi di awal dan akhir periode. Nilai ini menunjukkan biaya dari produk yang benar-benar terjual.
| Uraian |
Jumlah |
| Persediaan Awal Barang Jadi |
Rp30.000.000 |
| HPP Produksi |
Rp190.000.000 |
| Barang Siap Dijual |
Rp220.000.000 |
| Persediaan Akhir Barang Jadi |
(Rp25.000.000) |
Harga Pokok Penjualan
|
Rp195.000.000
|
Dari contoh tersebut, harga pokok penjualan perusahaan adalah Rp195.000.000. Angka ini dapat digunakan sebagai dasar untuk menghitung laba kotor dalam laporan laba rugi.
Kesimpulan
Harga Pokok Penjualan (HPP) merupakan fondasi laporan laba rugi yang mencerminkan biaya aktual produk terjual secara objektif. Ketepatan perhitungannya sangat krusial agar informasi keuangan benar-benar menggambarkan kondisi operasional perusahaan yang sesungguhnya.
Pemahaman rumus dan konsistensi pencatatan komponen biaya, terutama saat menggunakan sistem manufaktur, membantu perusahaan menghindari kesalahan penetapan harga serta margin laba. Selain itu, data HPP yang akurat berfungsi sebagai alat pengendalian biaya dan dasar pengambilan keputusan strategis yang lebih kuat.
Pertanyaan Seputar HPP Perusahaan Manufaktur
HPP (Harga Pokok Penjualan) dan COGS (Cost of Goods Sold) pada dasarnya adalah konsep yang identik, di mana HPP merupakan istilah dalam bahasa Indonesia sementara COGS adalah istilah teknis dalam bahasa Inggris. Keduanya merujuk pada akumulasi seluruh biaya langsung yang dikeluarkan perusahaan untuk menghasilkan barang atau jasa yang telah terjual dalam satu periode akuntansi.
Perhitungan HPP pada perusahaan manufaktur mencakup biaya bahan baku, tenaga kerja langsung, dan biaya overhead pabrik dengan rumus HPP = (Persediaan Awal Bahan Baku + Pembelian Bahan Baku – Persediaan Akhir Bahan Baku) + Biaya Tenaga Kerja Langsung + Biaya Overhead Pabrik + Persediaan Awal Barang Jadi – Persediaan Akhir Barang Jadi.
Harga Pokok Produksi merupakan total biaya yang dikeluarkan untuk menyelesaikan barang dari bahan mentah hingga menjadi barang jadi siap jual selama periode tertentu. Sementara itu, Harga Pokok Penjualan adalah nilai biaya dari barang jadi yang benar-benar telah laku terjual kepada pelanggan, yang dihitung dengan menyesuaikan Harga Pokok Produksi dengan saldo persediaan barang jadi awal dan akhir.
HPP manufaktur terdiri dari tiga komponen utama yaitu biaya bahan baku, biaya tenaga kerja langsung, dan biaya overhead pabrik seperti listrik, sewa gedung, dan penyusutan mesin. Ketiga komponen ini harus dicatat secara akurat agar nilai HPP mencerminkan kondisi biaya produksi yang sebenarnya.
HPP per unit dihitung dengan membagi total HPP periode berjalan dengan jumlah unit produk yang dihasilkan pada periode yang sama. Nilai ini menjadi acuan penting dalam menentukan harga jual agar setiap produk tetap memberikan margin keuntungan.