Tim HR berpengalaman pun kerap kerepotan menghitung gaji prorate karena ada tiga metode legal yang hasilnya bisa berbeda hingga ratusan ribu rupiah per orang, dan tanpa kebijakan tertulis yang mengunci metode, inkonsistensi penggajian mudah menumpuk.
Artikel ini membahas dasar hukum gaji prorate di Indonesia, tiga metode beserta perbandingan hasilnya, dampak cut-off penggajian, contoh kasus karyawan baru dan resign, prorate untuk PKWT, THR, PPh 21 dan BPJS, serta kesalahan paling umum di lapangan dan cara mencegahnya dengan sistem yang tepat.
Tidak ada regulasi yang mewajibkan satu metode prorate; pilihan metode diserahkan ke kebijakan perusahaan selama diterapkan konsisten.
Tiga metode legal menghasilkan selisih hingga 16% untuk karyawan yang sama, bergantung pada pola kerja dan pembagi yang dipakai.
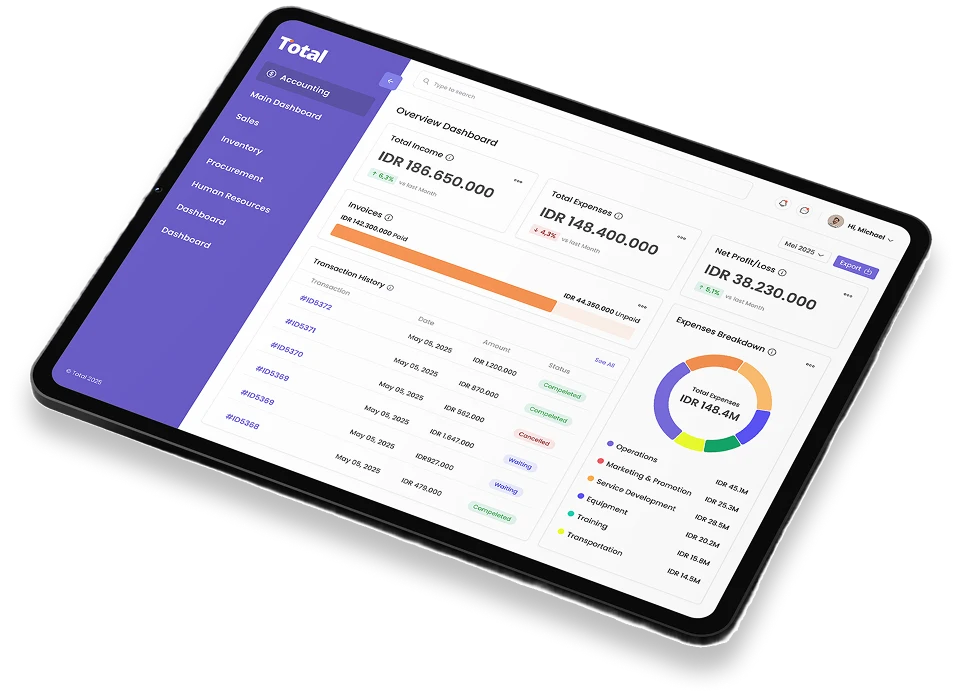
Modul Payroll ERP mengunci metode, mengonfigurasi cut-off sekali, dan menghitung prorate otomatis tanpa koreksi manual.
Apa Itu Gaji Prorate ?
Gaji prorate adalah pembayaran upah yang dihitung secara proporsional berdasarkan jumlah hari atau jam kerja aktual karyawan dalam satu periode penggajian. Berdasarkan PP No. 36/2021, upah dihitung sesuai waktu kerja yang dijalani, mengikuti prinsip no work no pay sebagai dasar perhitungannya.
Berbeda dari komponen gaji yang nilainya tetap setiap bulan, gaji prorate tidak memiliki metode baku yang diwajibkan regulasi, sehingga perusahaan bebas memilih pembagi hari kerja aktual, 21 hari, atau 173 jam dan inkonsistensi penerapannya menjadi sumber sengketa penggajian yang paling sering muncul.
Komponen Gaji yang Masuk dalam Perhitungan Prorate
Tidak semua komponen gaji otomatis ikut diprorate. Kesalahan klasifikasi komponen adalah salah satu penyebab utama selisih perhitungan yang tidak disadari sampai audit penggajian dilakukan.
Komponen
|
Diprorate?
|
Catatan
|
Gaji pokok
|
Ya |
Selalu diprorate sesuai hari/jam kerja aktual |
Tunjangan tetap
(contoh: tunjangan jabatan bulanan) |
Ya |
Dibayar reguler tanpa memperhatikan kehadiran; ikut prorate dari nilai bulanan |
Tunjangan tidak tetap
(contoh: uang makan, transport per hari hadir) |
Tidak dari nilai bulanan |
Dihitung dari hari hadir aktual, bukan diprorate dari total bulanan |
Upah lembur
|
Dihitung terpisah |
Berdasarkan jam lembur aktual × upah per jam; tidak diprorate dari gaji bulanan |
Iuran BPJS (porsi perusahaan)
|
Tergantung kebijakan |
Sebagian perusahaan tetap bayar dari gaji penuh di bulan pertama; sebagian menyesuaikan dengan nilai prorate |
Cut-Off Gaji dan Pengaruhnya ke Prorate
Cut-off adalah tanggal batas pengumpulan data penggajian yang menentukan periode mana saja yang masuk ke dalam perhitungan satu siklus. Titik ini langsung mempengaruhi berapa hari kerja yang dihitung untuk karyawan baru atau karyawan yang keluar di tengah periode.
Masalah muncul ketika kebijakan cut-off tidak didokumentasikan dengan jelas. Tim HR bisa menghitung periode yang berbeda untuk karyawan yang bergabung di tanggal yang sama, tergantung asumsi masing-masing.
Tabel berikut menunjukkan perbedaan dampak cut-off terhadap periode yang dihitung:
| Kondisi |
Cut-off 1 s.d. 31 |
Cut-off 21 s.d. 20 |
| Karyawan masuk tanggal 10 |
Dihitung dari tanggal 10 hingga akhir bulan |
Dihitung dari tanggal 10 hingga tanggal 20 saja; sisa masuk siklus berikutnya |
| Karyawan keluar tanggal 25 |
Dihitung penuh hingga tanggal 25 |
Dihitung dari tanggal 21 hingga tanggal 25 saja |
| Potensi selisih |
Nol jika diterapkan konsisten |
Bisa signifikan jika tim HR tidak hafal batas periodenya |
Kesalahan Umum Saat Menghitung Gaji Prorate
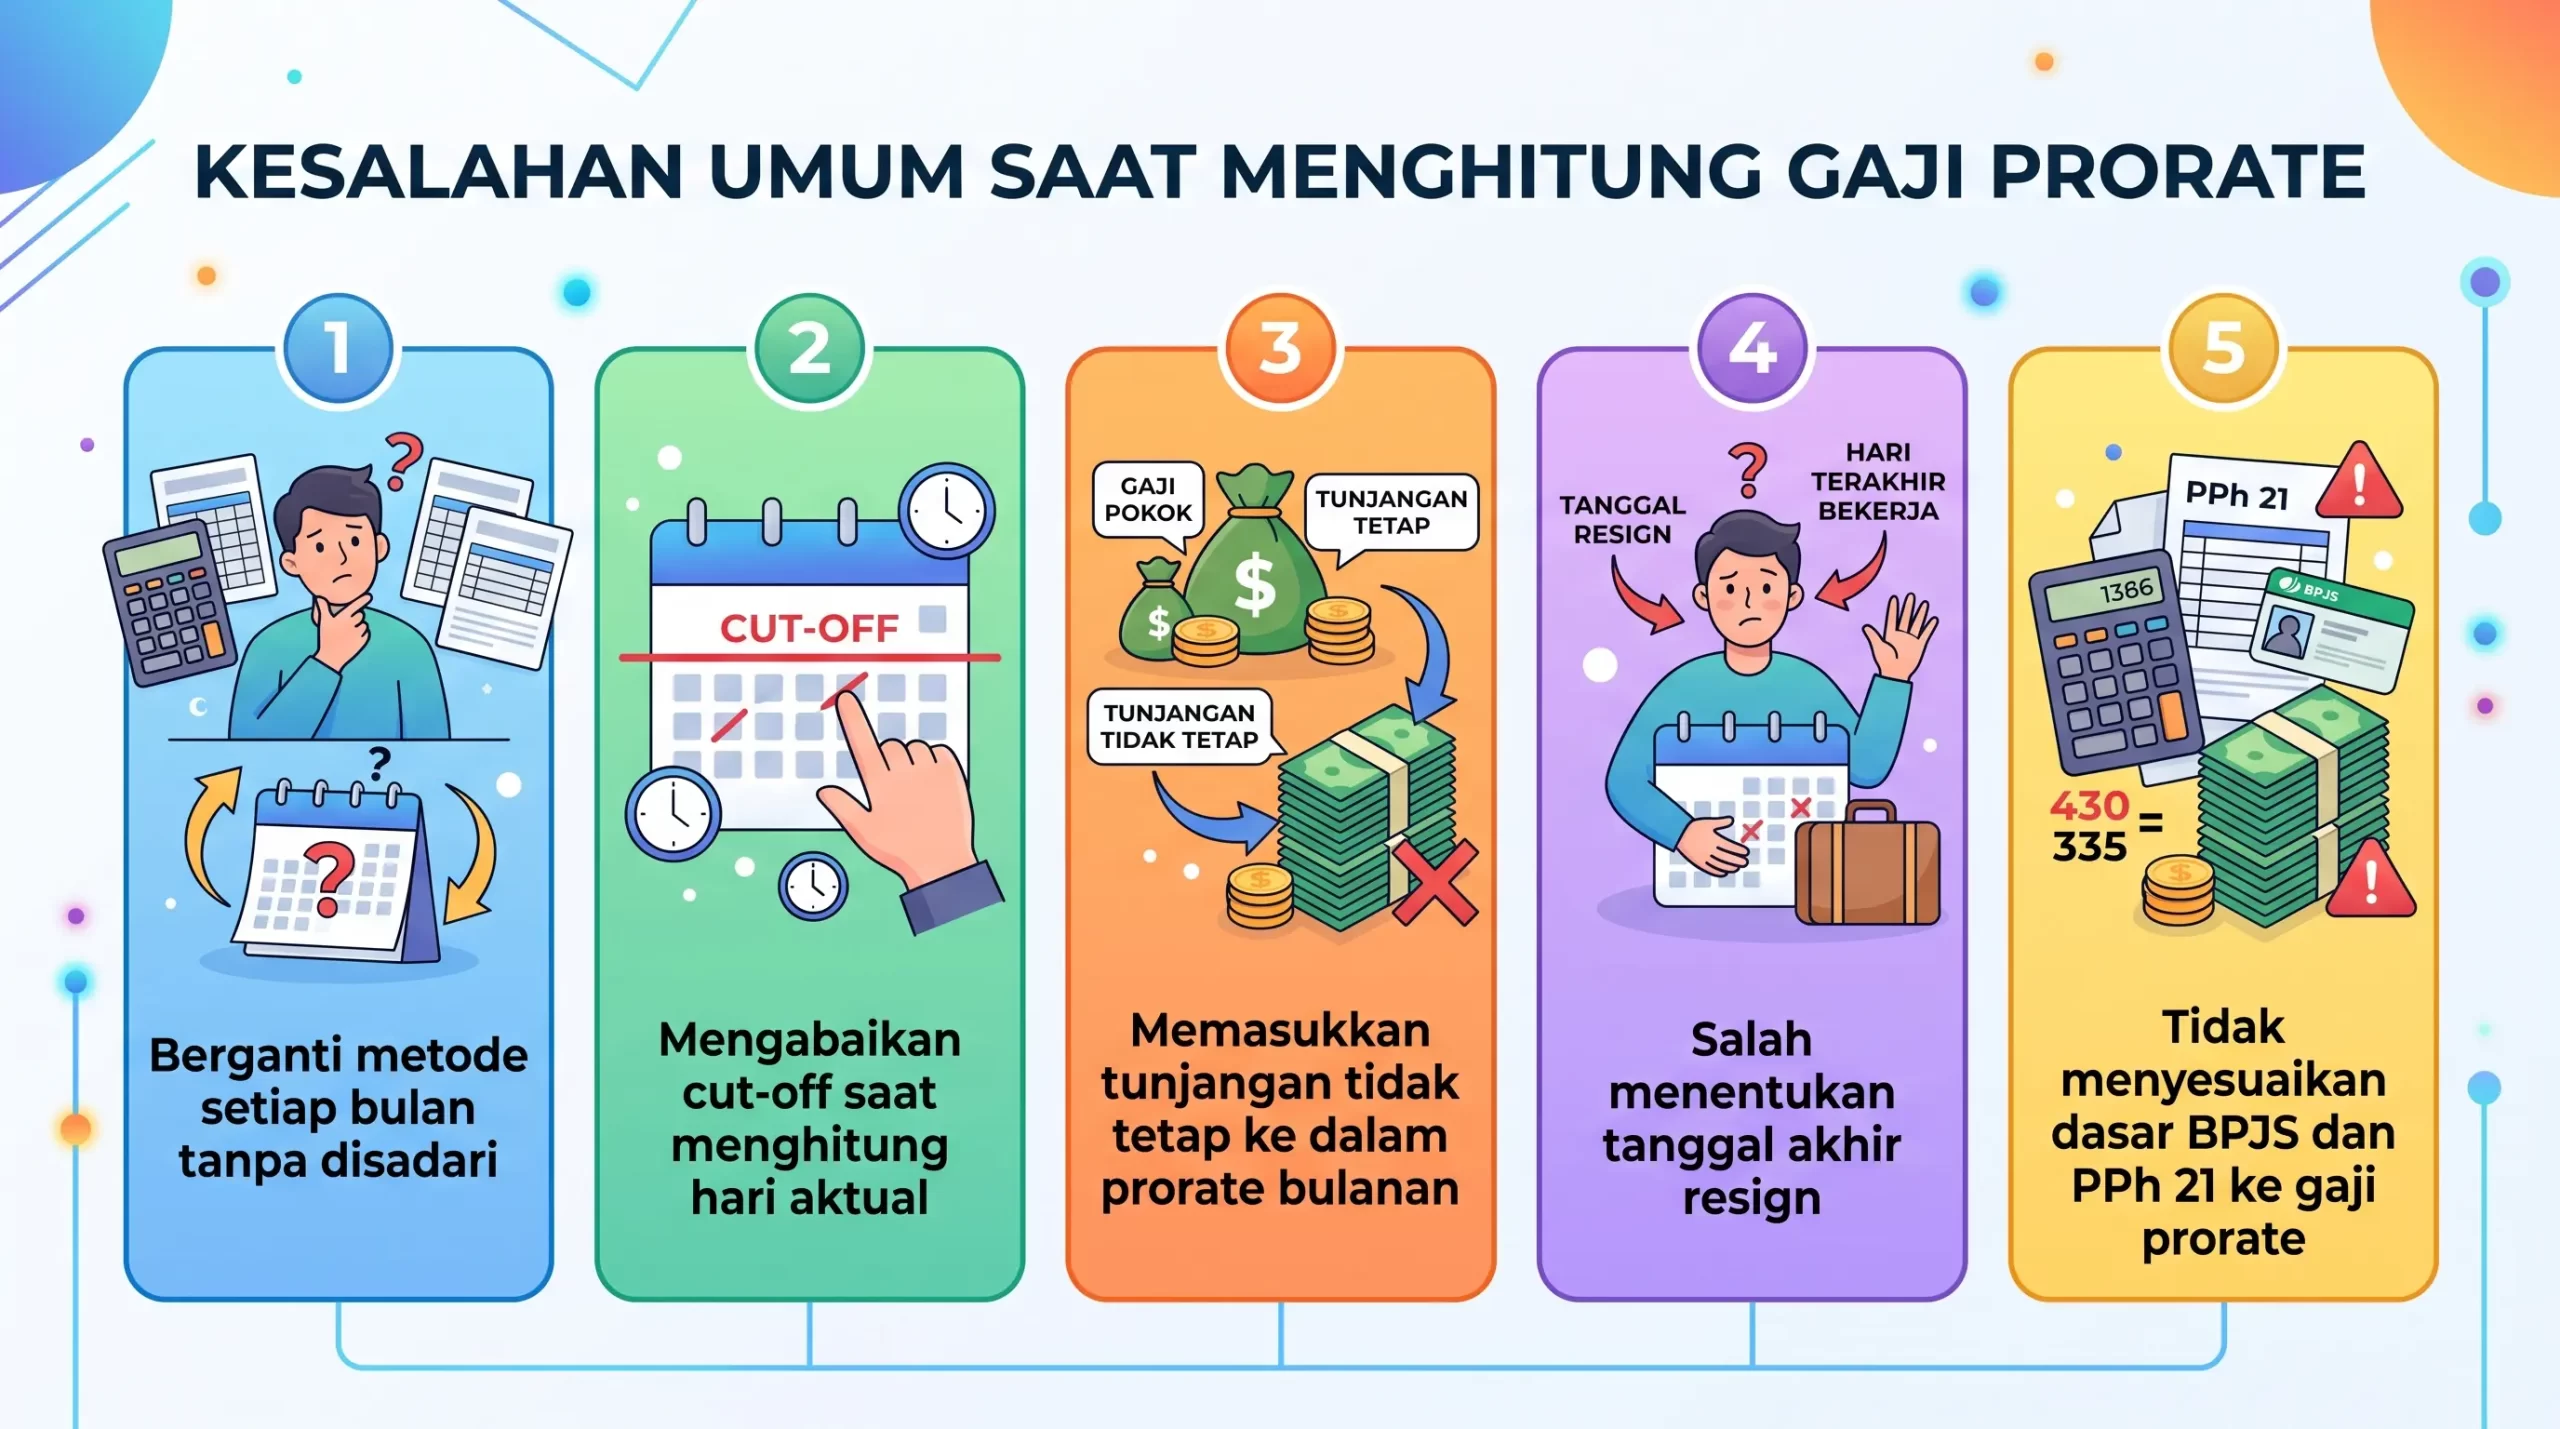
Lima kesalahan berikut adalah yang paling sering ditemukan di lapangan dan hampir semuanya berakar dari satu hal yang sama: tidak ada kebijakan tertulis yang mengunci metode dan aturan cut-off.
- Berganti metode setiap bulan tanpa disadari karena HR yang berbeda memakai pembagi berbeda di bulan yang sama sehingga karyawan dengan kondisi identik bisa menerima gaji yang tidak sama.
- Mengabaikan cut-off saat menghitung hari aktual sehingga karyawan masuk tanggal 10 dengan cut-off tanggal 20 tetap dihitung sampai tanggal 31, menghasilkan overbayment yang baru ketahuan saat rekonsiliasi.
- Memasukkan tunjangan tidak tetap ke dalam prorate bulanan padahal uang makan dan transport per hari hadir seharusnya dihitung langsung dari hari hadir aktual, bukan dari nilai bulanan yang diprorata ulang.
- Salah menentukan tanggal akhir resign karena tanggal pada surat keputusan atau tanggal pengajuan dipakai sebagai pengganti tanggal karyawan terakhir masuk kerja secara aktual.
- Tidak menyesuaikan dasar BPJS dan PPh 21 ke gaji prorate sehingga potongan tetap dihitung dari gaji penuh meski yang dibayarkan sudah diprorate, membuat karyawan dipotong lebih besar dari seharusnya.
Hitung Prorate Otomatis dengan Modul Payroll Total ERP
Menghitung prorate secara manual tidak salah, tapi risiko tumbuh seiring bertambahnya jumlah karyawan: metode yang tidak terkunci, cut-off berbeda per departemen, dan klasifikasi komponen yang tidak konsisten bisa menghasilkan koreksi berulang setiap bulan.
Modul Payroll Total ERP memungkinkan perusahaan mengunci metode prorate, mengonfigurasi cut-off sekali di setup awal, dan menghitung prorate secara otomatis setiap kali ada karyawan baru atau resign di tengah periode. Jadwalkan demo gratisnya untuk melihat langsung cara sistem mengelola penggajian karyawan Anda.
Kesimpulan
Gaji prorate yang dihitung konsisten hanya bisa dijaga jika metode, cut-off, dan klasifikasi komponen terdokumentasi secara tertulis dan diterapkan tanpa pengecualian setiap bulan. Tanpa pengunci itu, dua orang HR bisa menghasilkan angka berbeda untuk karyawan yang sama dan keduanya mengklaim sudah benar.
Software HRM Total ERP menyatukan konfigurasi metode prorate, cut-off, dan komponen gaji dalam satu sistem yang berjalan otomatis setiap siklus penggajian. Jadwalkan demo gratisnya sekarang.
FAQ tentang Gaji Prorate
Tidak ada kewajiban hukum eksplisit yang memerintahkan hal itu, namun mencantumkannya di peraturan perusahaan (PP) atau PKB lebih mudah dipertanggungjawabkan saat ada sengketa karena berlaku untuk seluruh karyawan, bukan hanya yang menandatangani perjanjian kerja secara individual. Tanpa dokumen tertulis, dua staf HR bisa menghitung prorate karyawan yang sama dengan metode berbeda dan keduanya mengklaim sudah benar.
Pada umumnya tidak — bonus dan insentif kinerja dihitung berdasarkan pencapaian target, bukan proporsional terhadap hari kerja, kecuali kebijakan perusahaan menetapkan sebaliknya secara tertulis. Yang ikut diprorate adalah gaji pokok dan tunjangan tetap bulanan. Untuk komisi penjualan atau insentif produktivitas, aturan masing-masing skema yang berlaku.
Bagi menjadi dua periode dalam satu bulan: hitung prorate gaji lama untuk hari sebelum kenaikan berlaku, dan prorate gaji baru untuk hari setelahnya, lalu jumlahkan keduanya. Sistem payroll manual sering gagal di skenario ini karena spreadsheet tidak dirancang untuk periode ganda dalam satu bulan — dan justru di sinilah sistem ERP yang mengotomasi perhitungan menjadi kritis.
Ya. Berdasarkan prinsip transparansi upah dalam UU No. 13/2003, karyawan berhak memahami komponen dan dasar perhitungan gajinya. Slip gaji yang hanya mencantumkan angka akhir tanpa rincian prorate sulit diverifikasi oleh karyawan dan bisa menjadi sumber ketidakpercayaan yang berujung sengketa perburuhan.
Secara hukum tidak ada larangan, namun sangat tidak dianjurkan. Karyawan yang berpindah divisi atau dipromosikan mungkin mendapati metode hitungannya berubah tanpa pemberitahuan — dan itu potensial sengketa. Konsistensi metode sebaiknya berlaku di level perusahaan, bukan per divisi, dan dikonfigurasikan satu kali di sistem payroll agar tidak ada celah perbedaan penerapan.
Nathalie Aurelia berfokus pada penulisan konten HRM yang dekat dengan kebutuhan operasional organisasi. Dengan pengalaman sekitar 5 tahun, topik yang dibahas meliputi manajemen karyawan, payroll, absensi, rekrutmen, dan pengelolaan kompetensi. Tulisan disusun untuk membantu pembaca menyusun proses HR yang lebih tertib dan mudah dieksekusi.
Elvina adalah Senior HR Manager berpengalaman dengan keahlian mendalam dalam manajemen sumber daya manusia selama 10 tahun. Ia meraih gelar MBA dari Universitas Indonesia dan Bachelor of Psychology dari Universitas Padjadjaran. Sebagai pemegang sertifikasi internasional SHRM-SCP, Elvina memiliki kapasitas strategis untuk mengembangkan talenta, membangun budaya kerja yang sehat, serta memastikan praktik HR perusahaan selaras dengan standar global.
Total ERP mengikuti standar editorial yang ketat dan menggunakan sumber primer seperti regulasi, panduan industri, dan publikasi tepercaya agar konten tetap akurat dan relevan.