Penyusutan fiskal adalah pengurangan nilai harta berwujud yang diakui aturan pajak untuk menghitung laba kena pajak perusahaan. Berbeda dari penyusutan akuntansi yang mengikuti standar PSAK, penyusutan fiskal menggunakan kelompok harta dan tarif yang sudah ditetapkan pemerintah.
Aturan yang berlaku saat ini adalah PMK 72 Tahun 2023, menggantikan PMK 96/2009 yang sudah resmi dicabut. Memahami aturan ini dengan benar adalah syarat wajib agar SPT Tahunan Badan bisa diisi secara akurat.
Penyusutan fiskal saat ini mengacu pada PMK 72 Tahun 2023 yang telah mencabut PMK 96/2009.
Aturan pajak hanya mengakui dua metode, yaitu garis lurus dan saldo menurun, dengan tarif sesuai kelompok harta.
Selisih antara penyusutan fiskal dan komersial menjadi koreksi fiskal yang wajib dilaporkan di SPT Tahunan Badan.
Apa itu Penyusutan Fiskal?
Penyusutan fiskal adalah biaya yang boleh dikurangkan dari penghasilan bruto perusahaan sesuai aturan pajak. Semakin besar biaya penyusutan fiskal yang tercatat, semakin kecil laba yang dikenakan pajak dan semakin kecil pula PPh Badan yang harus dibayar.
Tidak semua aset tetap otomatis bisa disusutkan secara fiskal. Berdasarkan UU PPh Pasal 11, sebuah harta berwujud baru bisa disusutkan jika memenuhi syarat berikut:
- Digunakan untuk mendapatkan, menagih, atau memelihara penghasilan
- Masa manfaat lebih dari satu tahun
- Dimiliki dan dicatat sebagai aset resmi perusahaan
- Bukan tanah, karena tanah tidak disusutkan secara fiskal
Dasar Hukum Penyusutan Fiskal
Penyusutan fiskal di Indonesia diatur oleh dua lapisan regulasi. UU PPh Pasal 11 menjadi dasar ketentuannya, sedangkan PMK 72 Tahun 2023 mengatur teknis pelaksanaannya, termasuk klasifikasi kelompok harta, masa manfaat, dan tarif penyusutan.
PMK 72 Tahun 2023 mencabut PMK 96/2009, PMK 248/2008, dan PMK 249/2008. Jadi, referensi yang masih menggunakan PMK 96/2009 perlu diperbarui. Teks resmi PMK 72 Tahun 2023 tersedia di jdih.kemenkeu.go.id.
Berikut perbandingan antara peraturan lama dan yang berlaku saat ini:
| Aspek |
PMK 96/2009 (Tidak Berlaku) |
PMK 72/2023 (Berlaku) |
| Status hukum |
Resmi dicabut |
Berlaku sejak tahun pajak 2023 |
| Kelompok harta |
Kelompok 1-4 + bangunan |
Kelompok 1-4 + bangunan (diperbarui) |
| Rincian jenis harta |
Lebih umum |
Lebih terinci per kategori aset |
Kelompok Harta dan Tarif Penyusutan Fiskal
PMK 72/2023 mengelompokkan harta berwujud berdasarkan masa manfaatnya. Setiap kelompok memiliki tarif penyusutan yang berbeda untuk metode garis lurus maupun saldo menurun.
Semakin pendek masa manfaat sebuah kelompok, semakin besar tarif penyusutannya. Ini berarti biaya aset bisa diakui lebih cepat sebagai pengurang pajak.
| Kelompok |
Masa Manfaat |
Tarif Garis Lurus |
Tarif Saldo Menurun |
Contoh Harta |
| Kelompok 1 |
4 tahun |
25% |
50% |
Komputer, printer, peralatan kantor, furnitur ringan |
| Kelompok 2 |
8 tahun |
12,5% |
25% |
Mesin produksi, kendaraan, peralatan pabrik |
| Kelompok 3 |
16 tahun |
6,25% |
12,5% |
Mesin berat, alat pertambangan, kapal |
| Kelompok 4 |
20 tahun |
5% |
10% |
Aset infrastruktur dan konstruksi jangka panjang |
| Bangunan Permanen |
20 tahun |
5% |
– |
Gedung, ruko, pabrik, gudang permanen |
| Bangunan Tidak Permanen |
10 tahun |
10% |
– |
Bangunan semi-permanen, gudang sementara |
Metode Penyusutan Fiskal
UU PPh mengizinkan dua metode penyusutan fiskal: garis lurus dan saldo menurun. Keduanya menghasilkan total biaya penyusutan yang sama selama masa manfaat, tapi polanya berbeda dari tahun ke tahun.
Satu hal penting: metode yang sudah dipilih tidak bisa diganti selama masa manfaat aset tanpa persetujuan tertulis dari Direktur Jenderal Pajak.
| Aspek |
Metode Garis Lurus |
Metode Saldo Menurun |
| Cara hitung |
Nilai perolehan x tarif (sama setiap tahun) |
Nilai sisa buku x tarif (mengecil tiap tahun) |
| Pola biaya |
Flat, sama dari awal hingga akhir |
Besar di awal, semakin kecil di akhir |
| Berlaku untuk |
Semua kelompok termasuk bangunan |
Kelompok 1-4 saja, tidak untuk bangunan |
| Nilai sisa akhir |
Habis merata sesuai masa manfaat |
Sisa buku disusutkan sekaligus di tahun terakhir |
| Kelebihan |
Stabil dan mudah direncanakan |
Hemat pajak lebih cepat di tahun-tahun awal |
Cara Menghitung Penyusutan Fiskal
Perhitungan penyusutan fiskal tidak rumit selama sudah diketahui kelompok dan metode yang digunakan. Contoh berikut menunjukkan perbedaan hasil antara dua metode.
PT Maju Bersama membeli mesin produksi seharga Rp240.000.000 pada Januari 2024. Berdasarkan PMK 72/2023, mesin ini masuk Kelompok 2 dengan masa manfaat 8 tahun. Dari skenario yang sama, berikut perbedaan hasil antara kedua metode yang diizinkan.
1. Metode Garis Lurus (GL)
Tarif garis lurus Kelompok 2 adalah 12,5% per tahun. Biaya penyusutan setiap tahunnya adalah Rp240.000.000 x 12,5% = Rp30.000.000, jumlah yang sama selama 8 tahun hingga nilai buku menjadi nol.
Tarif saldo menurun Kelompok 2 adalah 25% per tahun, dikalikan nilai sisa buku di awal setiap tahun. Ini adalah metode yang sama dengan prinsip depresiasi aset berbasis nilai buku, di mana biaya semakin kecil tiap tahunnya dan sisa nilai buku di tahun terakhir disusutkan sekaligus.
| Tahun |
Penyusutan GL (Rp) |
Nilai Buku GL (Rp) |
Penyusutan SM 25% (Rp) |
Nilai Buku SM (Rp) |
| 1 |
30.000.000 |
210.000.000 |
60.000.000 |
180.000.000 |
| 2 |
30.000.000 |
180.000.000 |
45.000.000 |
135.000.000 |
| 3 |
30.000.000 |
150.000.000 |
33.750.000 |
101.250.000 |
| 4 |
30.000.000 |
120.000.000 |
25.313.000 |
75.938.000 |
| 5 |
30.000.000 |
90.000.000 |
18.984.000 |
56.953.000 |
| 6 |
30.000.000 |
60.000.000 |
14.238.000 |
42.715.000 |
| 7 |
30.000.000 |
30.000.000 |
10.679.000 |
32.036.000 |
| 8 |
30.000.000 |
0 |
32.036.000* |
0 |
*Tahun terakhir metode SM: sisa nilai buku disusutkan sekaligus.
Perbedaan Penyusutan Fiskal dan Penyusutan Komersial
Banyak perusahaan melakukan dua perhitungan penyusutan yang berbeda: satu untuk laporan keuangan dan satu untuk keperluan pajak. Dua angka yang berbeda ini bukan kesalahan, melainkan konsekuensi dari perbedaan standar yang digunakan.
Yang penting, selisihnya harus dicatat dengan benar sebagai beda temporer dan dilaporkan di SPT Tahunan Badan.
| Aspek |
Penyusutan Komersial |
Penyusutan Fiskal |
| Tujuan |
Mencerminkan penurunan nilai ekonomis aset |
Menghitung biaya pengurang pajak |
| Dasar hukum |
PSAK 16 |
UU PPh Pasal 11 + PMK 72/2023 |
| Masa manfaat |
Ditentukan sendiri oleh perusahaan |
Ditetapkan regulasi (kelompok 1-4) |
| Metode yang diizinkan |
Garis lurus, saldo menurun, unit produksi, dll. |
Hanya garis lurus atau saldo menurun |
| Dampak perbedaan |
– |
Beda temporer yang perlu dilaporkan di SPT |
Perbedaan Penyusutan Fiskal dan Amortisasi Fiskal
Penyusutan dan amortisasi sama-sama mengurangi nilai aset secara bertahap dan diakui sebagai pengurang pajak. Perbedaannya ada pada jenis harta yang berlaku.
Penyusutan fiskal berlaku untuk harta berwujud seperti mesin dan bangunan (UU PPh Pasal 11). Amortisasi fiskal berlaku untuk harta tak berwujud seperti hak paten, merek dagang, goodwill, dan lisensi software (UU PPh Pasal 11A).
| Aspek |
Penyusutan Fiskal |
Amortisasi Fiskal |
| Dasar hukum |
UU PPh Pasal 11 + PMK 72/2023 |
UU PPh Pasal 11A |
| Jenis harta |
Harta berwujud (tangible) |
Harta tak berwujud (intangible) |
| Contoh aset |
Kendaraan, mesin, bangunan, peralatan |
Hak paten, merek, goodwill, lisensi, software |
| Kelompok dan tarif |
Kelompok 1-4 + bangunan |
Kelompok 1-4 (tarif sama) |
| Metode |
Garis lurus atau saldo menurun |
GL, SM, atau satuan produksi* |
*Metode satuan produksi diizinkan khusus untuk amortisasi hak penambangan, kehutanan, dan sumber daya alam lain sesuai Pasal 11A ayat 2 UU PPh.
Meski tarifnya sama, amortisasi tidak mengenal kategori bangunan karena harta tak berwujud tidak memiliki bentuk fisik. Perusahaan dengan aset tak berwujud yang signifikan perlu memastikan amortisasi fiskalnya dicatat terpisah dari penyusutan fiskal.
Selisih Penyusutan Fiskal dan Cara Melaporkannya
Koreksi fiskal muncul ketika ada selisih antara laba akuntansi dan laba pajak. Dalam konteks penyusutan, selisih ini terjadi karena masa manfaat atau tarif yang digunakan berbeda antara standar akuntansi dan aturan pajak.
Proses rekonsiliasi fiskal adalah cara resmi untuk merangkum semua selisih ini sebelum dilaporkan di SPT Tahunan Badan. Ada dua jenis koreksi fiskal yang perlu dipahami:
- Koreksi fiskal negatif: penyusutan fiskal lebih besar dari komersial. Laba fiskal berkurang dan PPh Badan ikut berkurang.
- Koreksi fiskal positif: penyusutan komersial lebih besar dari fiskal. Laba fiskal bertambah dan PPh Badan ikut bertambah.
Contoh: mesin Rp240.000.000 disusutkan komersial 10 tahun (Rp24.000.000/tahun), sedangkan secara fiskal masuk Kelompok 2 dan disusutkan 8 tahun (Rp30.000.000/tahun). Selisih Rp6.000.000 per tahun ini dicatat sebagai koreksi fiskal negatif dan harus masuk dalam Formulir 1771 SPT Tahunan Badan.
Dampak Coretax 2026 pada Pencatatan Penyusutan Fiskal
Mulai 2026, Direktorat Jenderal Pajak beralih ke Coretax, platform pelaporan pajak baru yang menggantikan sistem lama. Peralihan ini mengubah cara data pajak dikirimkan dan divalidasi oleh DJP.
Dari sisi penyusutan fiskal, ada beberapa hal yang perlu disiapkan:
- Format data terstruktur: Coretax memerlukan informasi aset dalam format yang lebih terstandar, termasuk kelompok fiskal dan metode penyusutan yang digunakan
- Riwayat per aset lengkap: DJP bisa menelusuri histori penyusutan secara digital, sehingga konsistensi data dari tahun ke tahun menjadi sangat penting
- Audit trail otomatis: Setiap perubahan data penyusutan akan tercatat dan bisa diperiksa kapan saja
- Kesiapan sistem pencatatan: Perusahaan dengan sistem pencatatan aset yang terstruktur akan lebih mudah beradaptasi
Perusahaan yang masih mencatat penyusutan secara manual akan menghadapi tantangan lebih besar saat Coretax diterapkan penuh. Mulai merapikan data aset sejak sekarang adalah langkah yang manfaatnya terasa di 2026.
Otomasi Penyusutan Fiskal dengan Total ERP
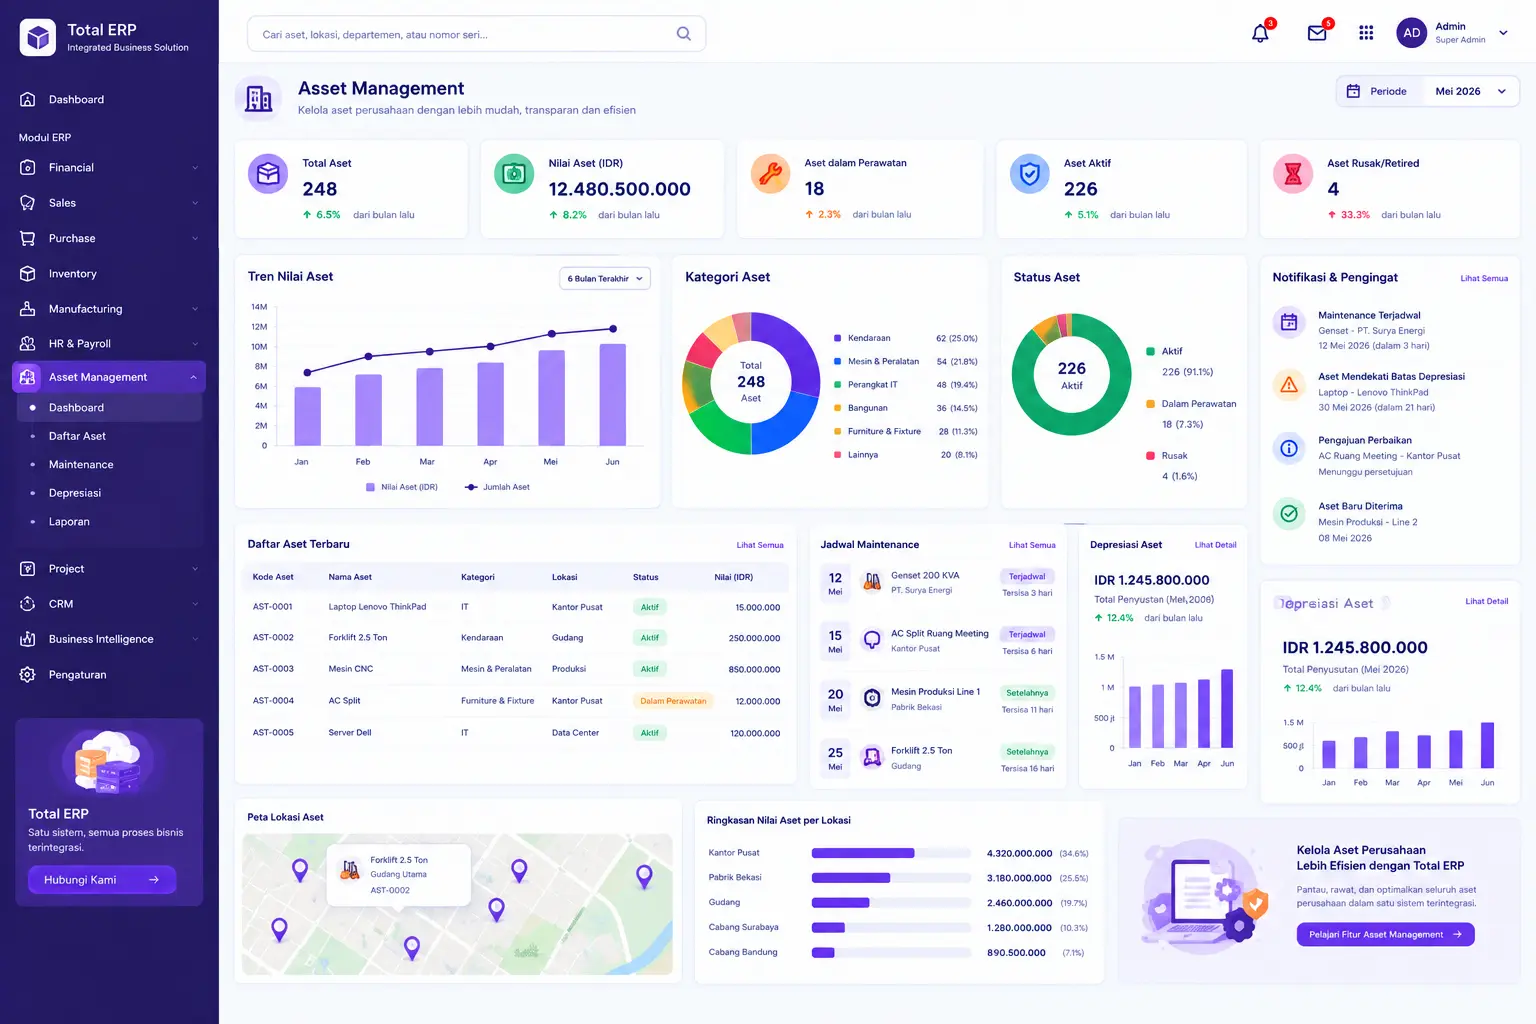
Menghitung dan mencatat penyusutan fiskal secara manual untuk banyak aset adalah pekerjaan yang rawan kesalahan. Satu angka yang keliru bisa berujung pada SPT yang perlu dikoreksi.
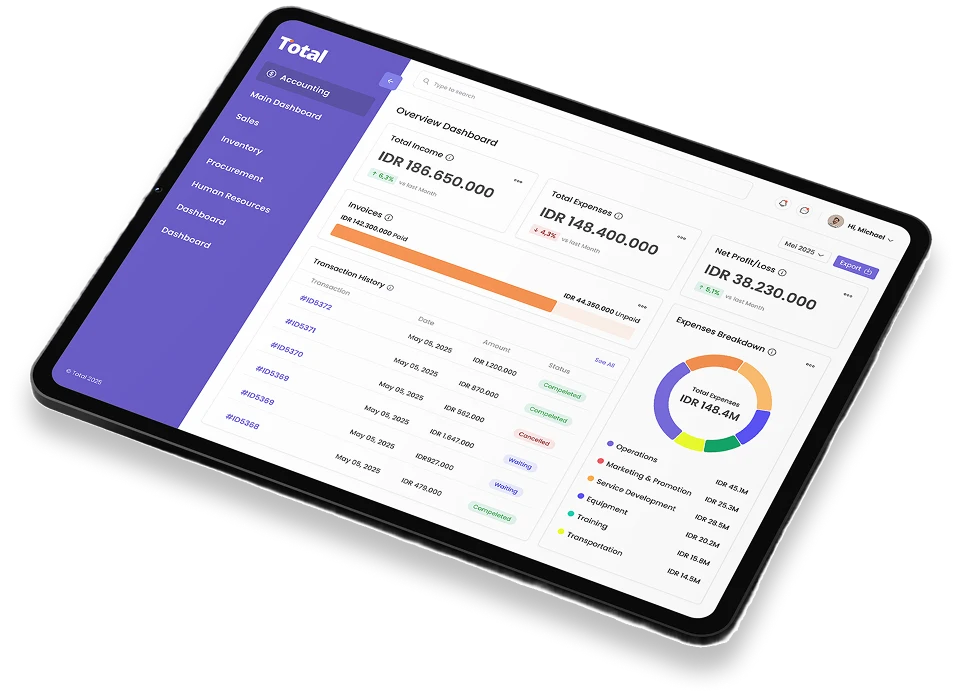
Total ERP menyediakan modul Fixed Asset yang mengotomasi seluruh siklus penyusutan fiskal dari pendaftaran aset hingga pelaporan rekonsiliasi.
- Pendaftaran aset lengkap: catat nilai perolehan, tanggal, kelompok fiskal PMK 72/2023, dan metode sekaligus
- Hitung otomatis GL dan SM: biaya penyusutan dihitung setiap periode tanpa input manual
- Jurnal otomatis ke buku besar: posting penyusutan langsung tanpa entry ulang
- Laporan rekonsiliasi fiskal: perbandingan komersial vs fiskal tersedia dalam satu klik
- Notifikasi akhir masa manfaat: alert otomatis saat aset mendekati akhir masa manfaatnya
- Siap Coretax 2026: data aset terstruktur dan mudah diekspor sesuai kebutuhan DJP
Lebih dari 1.750 perusahaan di Indonesia mempercayakan operasional keuangan mereka pada Total ERP. Pelajari fitur manajemen aset dan akuntansi pajak untuk melihat bagaimana sistem ini menyederhanakan pengelolaan penyusutan fiskal bisnis Anda.
Kesimpulan
Penyusutan fiskal merupakan bagian penting dalam pengelolaan PPh Badan. Berdasarkan PMK 72 Tahun 2023, harta berwujud dibagi ke dalam kelompok 1 sampai 4 dengan tarif dan masa manfaat yang ditetapkan. Metode yang dipilih berlaku sepanjang masa manfaat aset.
Perbedaan penyusutan fiskal dan komersial menghasilkan beda temporer yang perlu diselesaikan melalui rekonsiliasi fiskal di SPT Tahunan Badan. Pastikan pencatatan aset dan penyusutan dikelola dengan baik agar penyusunan laporan keuangan SPT Tahunan Badan lebih mudah dan akurat.
FAQ tentang Penyusutan Fiskal
Ya, aset tersebut tetap dicatat dalam daftar aset perusahaan dengan nilai buku fiskal nol. Biaya penyusutannya sudah tidak bisa dibebankan lagi, tapi asetnya tetap muncul di laporan karena masih digunakan untuk kegiatan usaha.
Penyusutan berhenti pada bulan aset dilepas. Selisih antara harga jual dan nilai sisa buku fiskal diakui sebagai keuntungan atau kerugian yang langsung memengaruhi penghasilan kena pajak di tahun tersebut.
Tergantung sifat pengeluarannya. Perbaikan rutin yang hanya mempertahankan kondisi aset dibebankan langsung sebagai biaya tahun berjalan, sedangkan pengeluaran yang memperpanjang masa manfaat atau meningkatkan kapasitas ditambahkan ke nilai perolehan dan ikut disusutkan.
Pada sewa guna usaha dengan hak opsi (finance lease), penyusutan fiskal baru boleh dibebankan setelah hak opsi digunakan dan aset resmi menjadi milik perusahaan. Selama masa sewa, yang dibebankan adalah biaya sewanya, bukan penyusutan.
Aset yang menganggur sementara namun masih siap pakai dan tetap menjadi bagian dari kegiatan usaha umumnya masih boleh disusutkan. Berbeda halnya jika aset sudah ditarik permanen dari operasional, karena syarat “digunakan untuk mendapatkan penghasilan” tidak lagi terpenuhi.