Apa Itu Aset Lancar dan Aset Tetap?
Aset lancar adalah harta perusahaan yang bisa dicairkan menjadi uang dalam waktu kurang dari satu tahun atau satu siklus operasi. Sementara itu, aset tetap digunakan untuk jangka panjang, lebih dari satu tahun, dan bukan untuk dijual kembali.
Istilah aktiva lancar sama dengan aset lancar, begitu juga aktiva tetap dengan aset tetap. Namun, aset tetap hanya merupakan bagian dari aset tidak lancar karena kategori ini juga mencakup investasi jangka panjang.
Supaya gambarannya cepat terbentuk, berikut ringkasan paling dasarnya.
| Aspek |
Aset Lancar |
Aset Tetap |
| Jangka waktu |
Kurang dari 1 tahun |
Lebih dari 1 tahun |
| Istilah lain |
Aktiva lancar, harta lancar |
Aktiva tetap, bagian dari aset tidak lancar |
| Contoh cepat |
Kas, piutang, persediaan |
Tanah, bangunan, mesin |
Ciri dan Jenis-Jenis Aset Lancar
Aset lancar memiliki tiga ciri utama, yaitu berumur kurang dari 12 bulan, mudah dicairkan menjadi uang tunai, dan digunakan untuk mendukung operasional sehari-hari.
Berikut jenis-jenis yang paling umum ditemukan di perusahaan Indonesia.
1. Kas dan Setara Kas
Kas adalah uang tunai di brankas perusahaan maupun saldo di rekening bank yang bisa dipakai kapan saja. Pergerakannya terekam dalam laporan arus kas perusahaan yang menunjukkan dari mana uang masuk dan ke mana uang keluar.
2. Piutang Usaha
Piutang usaha adalah tagihan kepada pelanggan yang sudah menerima barang atau jasa tetapi belum membayar. Semakin lama piutang tertahan, semakin besar risiko uang perusahaan berhenti di pelanggan dan tidak bisa dipakai untuk operasional.
3. Persediaan
Persediaan mencakup bahan baku, barang setengah jadi, dan barang jadi yang siap dijual. Standar akuntansi Indonesia mengatur pengukuran dan pencatatannya secara khusus dalam PSAK 14 tentang persediaan.
4. Surat Berharga dan Biaya Dibayar di Muka
Surat berharga jangka pendek adalah investasi seperti deposito atau obligasi yang jatuh temponya kurang dari satu tahun. Biaya dibayar di muka adalah pengeluaran yang sudah dibayar lebih awal, misalnya sewa gudang atau premi asuransi tahunan.
Ciri dan Jenis-Jenis Aset Tetap
Aset tetap adalah harta berumur panjang yang dipakai perusahaan untuk menjalankan usahanya, bukan untuk dijual kembali. Nilainya biasanya besar, wujudnya relatif permanen, dan pemakaiannya berlangsung bertahun-tahun.
Hampir semua aset tetap nilainya berkurang setiap tahun seiring pemakaian, kecuali tanah yang dianggap tidak mengalami penyusutan. Pengaturan lengkap mengenai aset tetap dapat dipelajari dalam PSAK 16 tentang aset tetap yang diterbitkan Ikatan Akuntan Indonesia.
1. Aset Tetap Berwujud
Aset tetap berwujud adalah harta yang bisa dilihat dan disentuh, seperti tanah, bangunan, mesin produksi, kendaraan operasional, dan peralatan kantor. Agar tidak tertukar atau hilang, tiap unit sebaiknya diberi kode inventaris barang yang unik.
2. Aset Tetap Tidak Berwujud
Aset tetap tidak berwujud adalah harta yang tidak memiliki bentuk fisik tetapi tetap bernilai ekonomi, misalnya hak paten, merek dagang, lisensi perangkat lunak, dan goodwill. Nilainya tidak disusutkan melainkan diamortisasi selama masa manfaatnya.
3. Investasi Jangka Panjang
Investasi jangka panjang adalah penanaman modal yang tidak akan dicairkan dalam waktu dekat, seperti saham anak perusahaan atau obligasi bertenor panjang. Pos ini masuk kategori aset tidak lancar meskipun bentuknya bukan barang fisik.
Perbedaan Aset Lancar dan Aset Tetap
Perbedaan paling mendasar antara keduanya terletak pada jangka waktu konversi menjadi kas. Aset lancar habis atau berputar dalam waktu kurang dari satu tahun, sedangkan aset tetap bertahan dan dipakai selama bertahun-tahun.
Namun jangka waktu bukan satu-satunya pembeda. Ada enam dimensi yang perlu dipahami sekaligus agar klasifikasinya tidak keliru saat menyusun laporan keuangan.
| Dimensi |
Aset Lancar |
Aset Tetap |
| Jangka waktu |
Kurang dari 12 bulan atau satu siklus operasi |
Lebih dari 12 bulan |
| Likuiditas |
Tinggi, mudah dikonversi menjadi kas |
Rendah, butuh waktu lama untuk dicairkan |
| Tujuan penggunaan |
Mendukung operasional harian |
Dipakai untuk produksi dan operasi jangka panjang |
| Penyusutan |
Tidak disusutkan |
Disusutkan setiap periode, kecuali tanah |
| Posisi di neraca |
Bagian paling atas sisi aset |
Di bawah kelompok aset lancar |
| Pengaruh ke rasio |
Menentukan current ratio dan quick ratio |
Menentukan rasio solvabilitas dan perputaran aset |
Contoh Aset Lancar dan Aset Tetap dalam Neraca
Susunan ini berlaku untuk hampir semua jenis usaha, termasuk pada laporan neraca perusahaan manufaktur yang pos persediaannya lebih rinci.
Berikut contoh sederhana sisi aset milik sebuah perusahaan dagang menengah pada akhir periode, ditampilkan dalam rupiah.
| Pos Aset |
Nilai |
Aset Lancar
|
|
| Kas dan setara kas |
150.000.000 |
| Piutang usaha |
220.000.000 |
| Persediaan barang dagang |
310.000.000 |
| Surat berharga jangka pendek |
50.000.000 |
| Biaya dibayar di muka |
20.000.000 |
Total Aset Lancar
|
750.000.000
|
Aset Tetap
|
|
| Tanah |
900.000.000 |
| Bangunan |
600.000.000 |
| Kendaraan operasional |
250.000.000 |
| Peralatan kantor |
120.000.000 |
| Akumulasi penyusutan |
(170.000.000) |
Total Aset Tetap
|
1.700.000.000
|
Total Aset
|
2.450.000.000
|
Cara Menghitung Aset Lancar dan Current Ratio
Hasil hitungannya akan lebih mudah dipantau kalau angkanya langsung tersedia di laporan keuangan perusahaan. Berikut empat langkahnya memakai angka contoh neraca di atas, dengan asumsi utang lancar perusahaan Rp400.000.000.
1. Kumpulkan Semua Pos Aset Lancar
Ambil kas, piutang usaha, persediaan, surat berharga jangka pendek, dan biaya dibayar di muka. Pastikan tidak ada investasi jangka panjang yang ikut masuk, karena pos itu bukan aset lancar.
2. Jumlahkan Semuanya
Tambahkan kelima pos tadi, yaitu 150 juta, 220 juta, 310 juta, 50 juta, dan 20 juta. Totalnya adalah Rp750.000.000, dan itulah total aset lancar perusahaan.
3. Hitung Current Ratio
Bagi total aset lancar dengan utang lancar, yaitu Rp750.000.000 dibagi Rp400.000.000 sehingga hasilnya 1,88. Artinya, setiap Rp1 utang jangka pendek ditopang oleh Rp1,88 aset lancar, dan angka segini tergolong aman.
4. Hitung Quick Ratio
Keluarkan dulu persediaan karena barang paling lama lakunya, lalu bagi sisanya dengan utang lancar, yaitu Rp440.000.000 dibagi Rp400.000.000 sehingga hasilnya 1,10. Artinya, tanpa menjual satu pun barang dagangan, perusahaan masih bisa melunasi utang jangka pendeknya.
Kesalahan Klasifikasi Aset yang Sering Terjadi
Kesalahan klasifikasi jarang disadari saat terjadi, tetapi dampaknya muncul belakangan dalam bentuk laporan yang tidak bisa dipertanggungjawabkan. Kesalahan ini juga termasuk temuan yang paling sering diangkat auditor.
Berikut lima kesalahan yang paling umum ditemukan di perusahaan Indonesia beserta akibatnya.
- Menempatkan investasi jangka panjang sebagai aset lancar: Akibatnya current ratio terlihat jauh lebih sehat daripada kenyataannya, dan bank bisa menilai kemampuan bayar perusahaan secara keliru.
- Mencatat pembelian peralatan sebagai beban, bukan aset tetap: Laba periode berjalan menjadi terlalu kecil, dan aset perusahaan tidak pernah tercatat sehingga rawan hilang tanpa jejak.
- Menyusutkan tanah: Tanah tidak mengalami penyusutan, sehingga mencatat penyusutan atasnya akan membuat nilai aset dan laba sama-sama salah.
- Membiarkan piutang macet tetap di aset lancar: Piutang yang sudah bertahun-tahun tidak tertagih seharusnya dicadangkan, bukan terus dihitung sebagai harta yang likuid.
- Membiarkan nilai buku aset tetap jauh menyimpang dari nilai wajarnya: Bangunan atau tanah yang dibeli puluhan tahun lalu bisa tercatat jauh di bawah harga pasar, dan kondisi seperti ini biasanya diselesaikan lewat revaluasi aset agar neraca kembali mencerminkan kondisi sebenarnya.
Mencatat Aset Lancar dan Aset Tetap Secara Otomatis
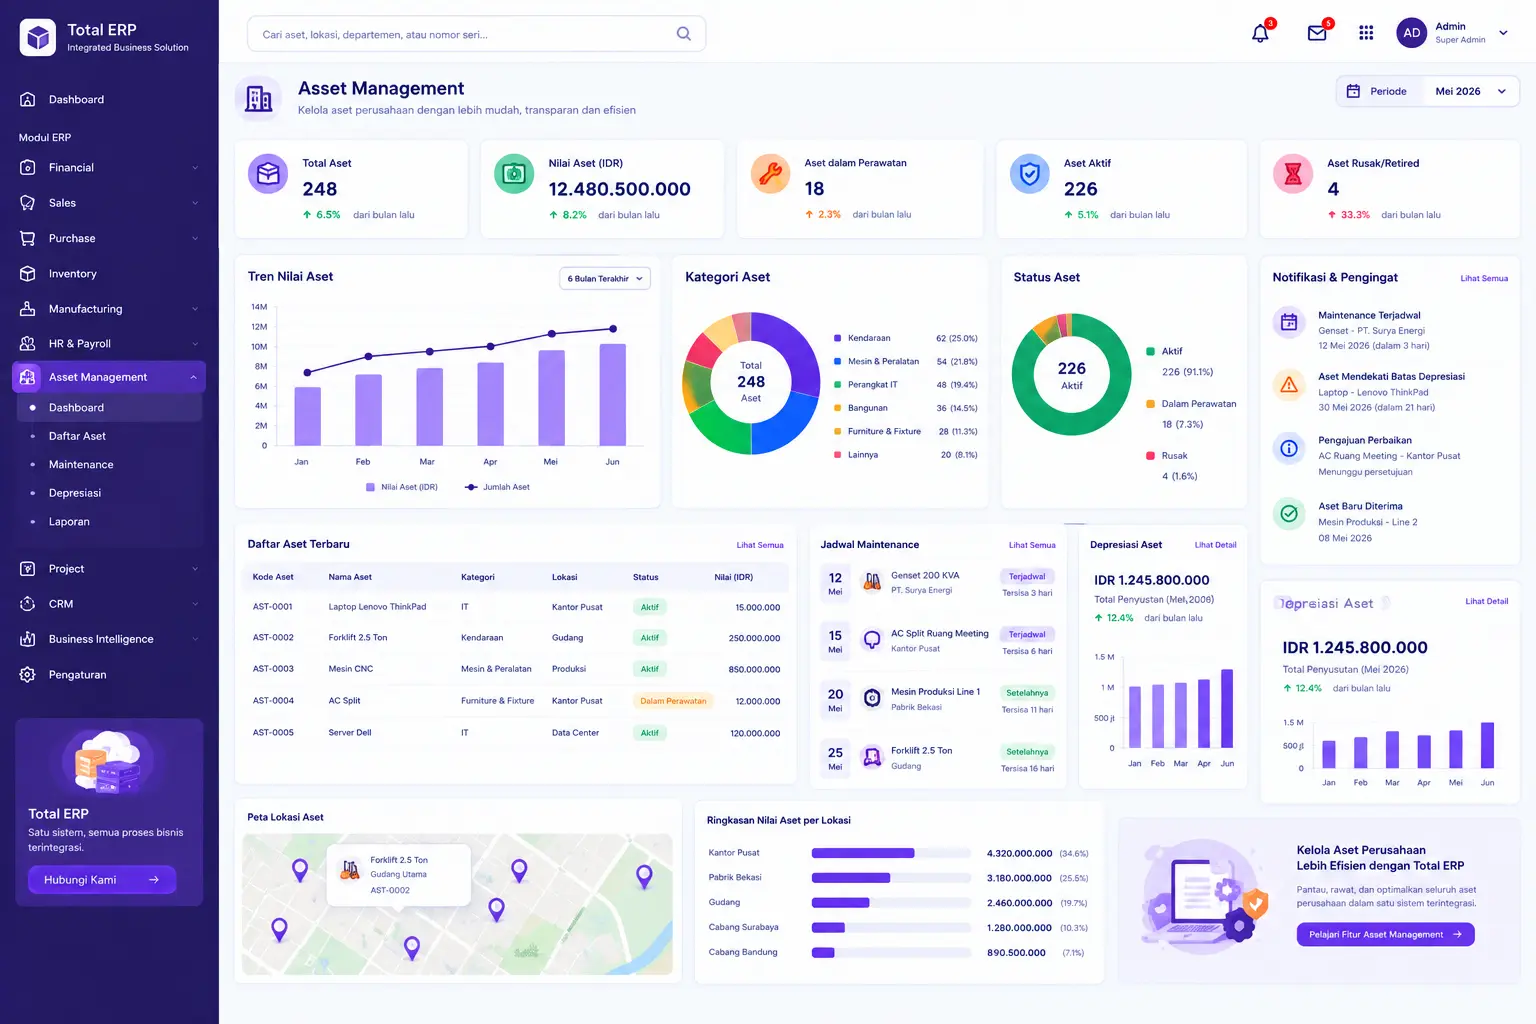
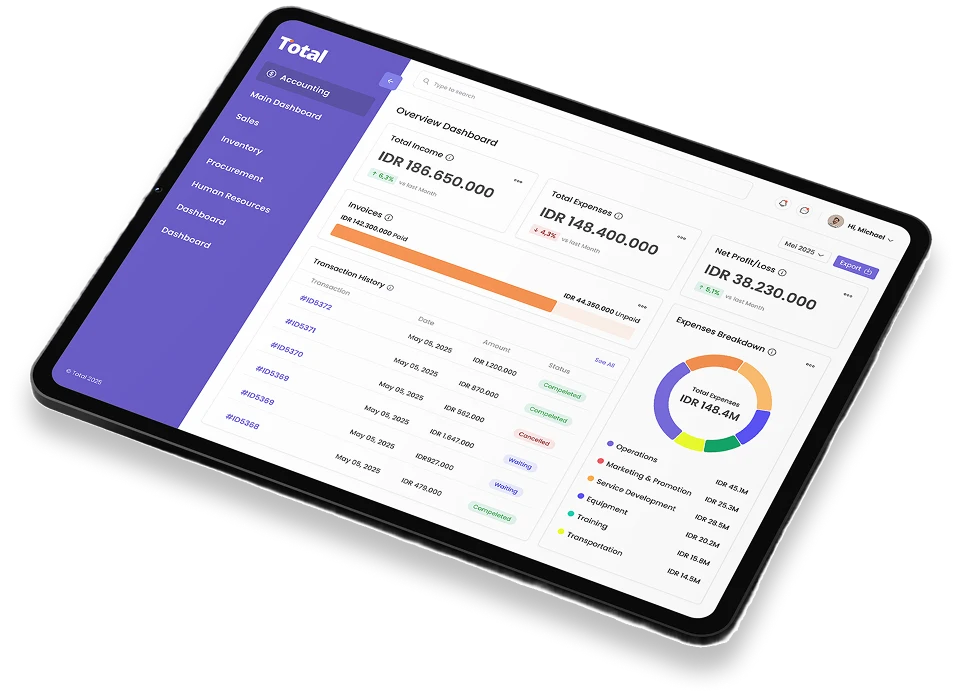
Software ERP Total memisahkan kategori aset langsung di master data, sehingga setiap transaksi otomatis masuk ke kelompok yang benar. Beberapa kemampuan yang relevan untuk pengelolaan aset lancar dan aset tetap antara lain:
- Klasifikasi otomatis aset lancar dan aset tetap sesuai kategori yang ditetapkan di awal.
- Perhitungan penyusutan terjadwal per periode tanpa perlu file terpisah.
- Neraca dan laporan rasio likuiditas yang tersusun otomatis dari transaksi harian.
- Jejak audit untuk setiap perubahan nilai dan kategori aset.
- Pencatatan aset tetap yang terhubung dengan kode inventaris dan lokasi penyimpanan.
Dengan pencatatan rapi sejak awal, tim keuangan tidak perlu menelusuri ratusan transaksi saat tutup buku. Proses pencatatan dan pemantauan aset dapat berjalan otomatis melalui aplikasi manajemen aset yang terintegrasi dengan akuntansi.
Kesimpulan
Aset lancar dan aset tetap berbeda dari sisi jangka waktu, likuiditas, penggunaan, dan penyusutan. Memahami perbedaan ini membantu perusahaan mencatat aset dan membaca laporan keuangan dengan lebih tepat.
Praktiknya, tentukan kategori aset sejak awal, hitung penyusutan secara konsisten, dan pantau current ratio secara rutin. Jika aset semakin banyak, sistem akuntansi terintegrasi dapat membantu menjaga pencatatan tetap rapi.
FAQ tentang Aset Lancar dan Aset Tetap
Tergantung jenis sewanya. Pada sewa pembiayaan atau finance lease, aset dicatat sebagai aset tetap beserta kewajiban sewanya, sedangkan pada sewa operasi biasa pembayarannya cukup diakui sebagai beban periode berjalan.
Aset tersebut tetap dicantumkan di neraca dengan nilai buku nol atau sebesar nilai sisa yang ditetapkan. Aset itu tidak boleh dihapus dari catatan selama masih digunakan, karena penghapusan hanya dilakukan ketika aset benar-benar dilepas atau tidak lagi memberikan manfaat.
Uang muka pembelian aset tetap tidak dikelompokkan sebagai aset lancar. Pos ini dicatat terpisah sebagai uang muka aset tetap di kelompok aset tidak lancar, lalu dipindahkan ke akun aset tetap setelah mesinnya diterima dan siap digunakan.
Ya, penyusutan tetap berjalan selama aset masih dimiliki dan siap digunakan, meskipun sementara tidak dioperasikan. Penyusutan baru dihentikan ketika aset diklasifikasikan sebagai dimiliki untuk dijual atau sudah dihentikan pengakuannya.
Hitung lebih dulu nilai bukunya, yaitu harga perolehan dikurangi akumulasi penyusutan sampai tanggal penjualan. Selisih antara harga jual dan nilai buku itulah yang diakui sebagai keuntungan atau kerugian pelepasan aset di laporan laba rugi.