Apa Itu Carrying Cost?
Carrying cost adalah total biaya yang Anda keluarkan untuk menyimpan persediaan selama periode tertentu, biasanya satu tahun. Biaya ini biasanya dinyatakan sebagai persentase dari nilai persediaan.
Biaya tersebut jarang muncul sebagai satu pos khusus dalam laporan. Biasanya tersebar di berbagai pengeluaran seperti sewa gudang, asuransi, gaji staf, hingga bunga dari modal yang tertahan dalam persediaan.
Komponen Carrying Cost
Carrying cost bukan satu jenis biaya, melainkan kumpulan dari beberapa pos yang muncul karena barang Anda disimpan. Memahami komponennya penting supaya Anda tahu bagian mana yang paling membebani.
Literatur logistik membagi biaya ini ke dalam beberapa kelompok, lengkap dengan perkiraan bobotnya. Berikut rinciannya menurut Helen Richardson dalam Transportation & Distribution (Desember 1995), sebagaimana dikutip Lokad.
| Komponen Biaya |
Perkiraan Bobot |
Penjelasan Singkat |
| Biaya modal (cost of money) |
6-12% |
Uang yang tertahan di stok dan tidak bisa dipakai untuk hal lain |
| Keusangan barang |
6-12% |
Barang yang nilainya turun karena kadaluarsa atau ketinggalan tren |
| Pencatatan dan pengendalian stok |
3-6% |
Biaya administrasi, sistem, dan tenaga kerja pengelola persediaan |
| Kerusakan dan kehilangan |
3-6% |
Barang rusak saat disimpan, susut, atau hilang di gudang |
| Pajak persediaan |
2-6% |
Beban pajak yang melekat pada nilai stok tersimpan |
| Sewa dan operasional gudang |
2-5% |
Sewa ruang, listrik, pendingin, dan perawatan fasilitas |
| Penanganan barang |
2-5% |
Kegiatan memindahkan, menata ulang, dan menyusun stok |
| Asuransi persediaan |
1-3% |
Premi perlindungan atas risiko kebakaran, banjir, atau pencurian |
Carrying Cost, Holding Cost, dan Carrying Value: Apa Bedanya?
Carrying cost dan holding cost persediaan adalah dua nama untuk konsep yang sama, sedangkan carrying value berbicara tentang nilai aset. Berikut pembedanya agar tidak keliru saat berdiskusi dengan tim keuangan maupun tim gudang.
| Istilah |
Artinya |
Dipakai di Konteks |
| Carrying cost |
Biaya menyimpan persediaan selama periode tertentu |
Manajemen persediaan dan gudang |
| Holding cost |
Sama persis dengan carrying cost, hanya beda penyebutan |
Manajemen persediaan dan gudang |
| Carrying value |
Nilai tercatat sebuah aset di neraca setelah dikurangi penyusutan |
Akuntansi aset tetap |
Rumus Carrying Cost
Rumus carrying cost yang paling umum dipakai menghasilkan angka dalam bentuk persentase, bukan rupiah. Berikut rumusnya beserta penjelasan tiap variabelnya.
Carrying cost (%) = (Total biaya penyimpanan ÷ Nilai total persediaan) × 100
Setiap variabel dalam rumus tersebut memiliki peran penting dan perlu dihitung dengan dasar yang tepat agar hasilnya tidak menyesatkan.
1. Total Biaya Penyimpanan
Angka ini adalah penjumlahan seluruh komponen biaya pada tabel sebelumnya dalam satu periode, umumnya satu tahun. Jangan lupa memasukkan biaya modal dan keusangan, karena dua pos inilah yang paling sering tertinggal.
2. Nilai Total Persediaan
Nilai ini adalah rata-rata nilai persediaan yang Anda simpan sepanjang periode yang sama. Gunakan nilai rata-rata, bukan nilai stok di satu tanggal tertentu, agar hasilnya mencerminkan kondisi sepanjang tahun.
3. Kenapa Harus Persentase
Angka rupiah tidak bisa langsung dibandingkan antara perusahaan besar dan kecil karena skala persediaannya berbeda jauh. Dengan persentase, bisnis dengan stok Rp500 juta dan Rp50 miliar bisa dinilai memakai ukuran yang sama.
Contoh Perhitungan Carrying Cost: Tiga Skala Bisnis
Cara tercepat memahami rumus di atas adalah melihatnya bekerja pada angka nyata. Tiga contoh berikut memakai skala bisnis yang berbeda agar Anda bisa mencari yang paling mirip dengan kondisi perusahaan Anda.
Setiap hasil langsung dibandingkan dengan patokan 25% yang akan dibahas di bagian berikutnya.
| Skala Bisnis |
Nilai Persediaan |
Total Biaya Penyimpanan |
Carrying Cost |
Penilaian |
| Distributor kecil |
Rp450.000.000 |
Rp85.500.000 |
19% |
Di bawah patokan, tergolong efisien |
| Manufaktur menengah |
Rp2.800.000.000 |
Rp700.000.000 |
25% |
Tepat di patokan umum |
| Retail multi-cabang |
Rp7.500.000.000 |
Rp2.550.000.000 |
34% |
Di atas patokan, perlu ditinjau |
Berapa Persen Carrying Cost yang Wajar?
Pertanyaan ini muncul segera setelah Anda mendapatkan angka dari rumus di atas. Sayangnya, patokan yang paling sering beredar di artikel berbahasa Indonesia jarang menyebutkan sumbernya.
Berikut empat patokan dari literatur logistik yang bisa ditelusuri, seluruhnya sebagaimana dikutip Lokad.
| Sumber |
Tahun |
Angka |
Dihitung Dari |
Stock & Lambert, Strategic Logistics Management
|
1987 |
25% |
Nilai persediaan |
Timme & Williams-Timme, Supply Chain Management Review
|
2003 |
25% |
Nilai persediaan |
Helen Richardson, Transportation & Distribution
|
1995 |
25-55% |
Nilai persediaan |
| Rentang hasil evaluasi ahli |
Tidak disebutkan |
18-75% |
Nilai persediaan |
Carrying Cost dalam Laporan Keuangan
Setelah angkanya didapat, pertanyaan berikutnya adalah di mana biaya ini dicatat. Banyak yang mengira carrying cost menambah nilai persediaan di neraca, padahal aturannya justru sebaliknya.
Standar akuntansi Indonesia sudah mengatur hal ini secara spesifik.
1. Ketentuan PSAK 14
PSAK 14 mengeluarkan biaya penyimpanan dari biaya perolehan persediaan dan mengakuinya sebagai beban pada periode terjadinya. Pengecualian hanya berlaku bila biaya itu diperlukan dalam proses produksi sebelum tahap berikutnya, sesuai SAK efektif 1 Januari 2017.
2. Empat Biaya yang Dikecualikan
Selain biaya penyimpanan, PSAK 14 juga mengecualikan pemborosan tidak normal, biaya administrasi dan umum yang tidak membawa persediaan ke kondisi saat ini, serta biaya penjualan. Keempatnya masuk sebagai beban periode berjalan, bukan penambah nilai stok.
3. Artinya untuk Pembukuan Anda
Carrying cost umumnya tidak menambah nilai persediaan di neraca, melainkan langsung menggerus laba periode berjalan. Pencatatannya karena itu butuh sistem akuntansi untuk inventory yang konsisten antar periode.
Cara Memakai Carrying Cost untuk Menentukan Jumlah Pesanan
Angka carrying cost tidak berhenti sebagai bahan laporan. Ia justru menjadi bahan baku untuk menentukan berapa banyak barang yang sebaiknya Anda pesan dalam sekali order.
Hubungannya terlihat jelas dalam rumus Economic Order Quantity atau EOQ.
1. Menghitung Biaya Simpan per Unit
Dalam rumus EOQ, huruf H melambangkan biaya simpan per unit per tahun, dan angkanya dihitung dengan cara mengalikan persentase carrying cost dengan harga per unit. Jika carrying cost Anda 25% dan harga per unit Rp200.000, maka nilai H adalah Rp50.000.
2. Memasukkan Angka ke Rumus EOQ
Nilai H tersebut kemudian dimasukkan ke rumus EOQ = akar dari (2 × D × S ÷ H), dengan D sebagai permintaan tahunan dan S sebagai biaya sekali pemesanan. Hasilnya adalah jumlah pesanan paling ekonomis yang menyeimbangkan biaya pesan dan biaya simpan.
3. Kenapa Langkah Ini Penting
Tanpa langkah ini, carrying cost hanya menjadi angka yang dilaporkan setiap akhir tahun tanpa memengaruhi keputusan apa pun. Dengan menghubungkannya ke rumus EOQ, angka tersebut berubah menjadi dasar keputusan pembelian yang bisa langsung dieksekusi tim procurement.
Menurunkan carrying cost paling efektif dimulai dari komponen yang bobotnya paling besar, bukan dari yang paling mudah dipangkas. Banyak perusahaan justru mengurangi sewa gudang lebih dulu, padahal bobotnya hanya 2-5%.
Urutan prioritas berikut disusun berdasarkan bobot tiap komponen pada tabel di awal artikel.
| Prioritas |
Komponen |
Langkah Penurunan |
| 1 |
Keusangan (6-12%) |
Pantau umur stok, deteksi barang lambat bergerak lebih dini |
| 2 |
Biaya modal (6-12%) |
Perpendek siklus persediaan, kurangi stok yang tidak produktif |
| 3 |
Pencatatan dan kehilangan (3-6%) |
Rapikan akurasi data stok dan prosedur penanganan barang |
| 4 |
Gudang, pajak, asuransi (1-5%) |
Optimalkan tata letak dan tinjau ulang kontrak layanan |
Optimalkan Pengelolaan Carrying Cost dengan Software Inventory
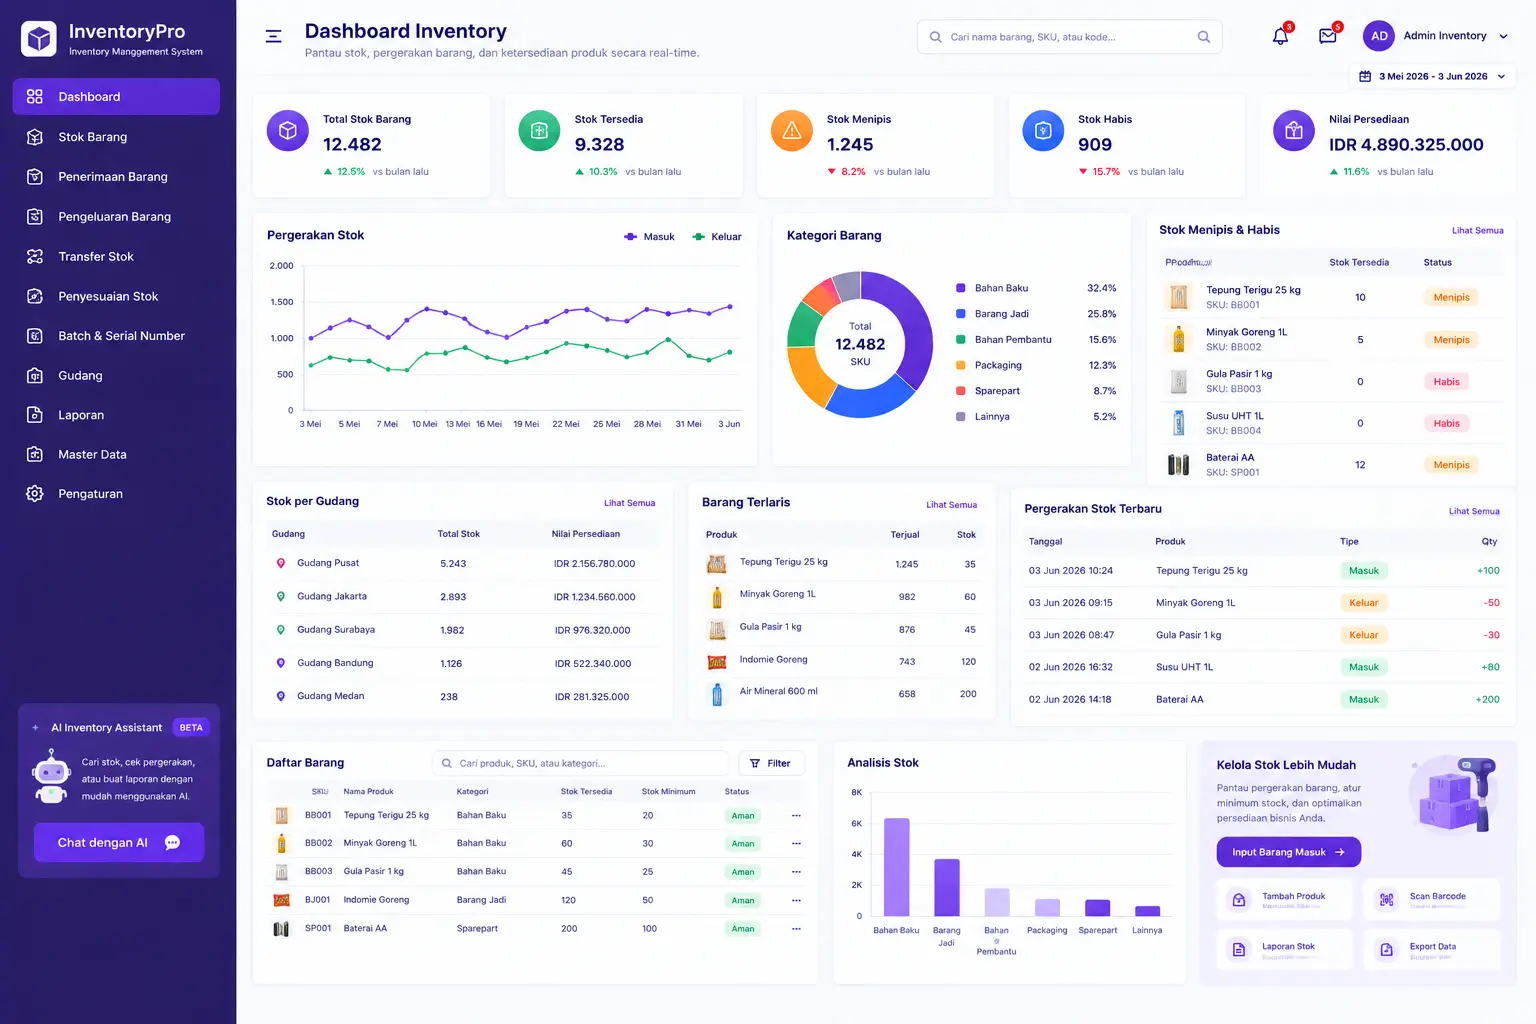
Penurunan biaya persediaan bergantung pada data stok yang akurat. Software Inventory Total ERP membantu memantau stok dan pergerakan barang secara otomatis. Beberapa fiturnya juga dapat membantu perusahaan mengendalikan komponen biaya persediaan utama.
- Pelacakan umur stok otomatis: mengelompokkan barang berdasarkan lama penyimpanan sehingga stok tua terdeteksi sebelum nilainya turun.
- Peringatan barang lambat bergerak: memberi notifikasi pada SKU yang perputarannya melambat agar bisa segera didiskon atau dihentikan pembeliannya.
- Visibilitas stok real-time multi-gudang: menampilkan posisi dan nilai persediaan di seluruh lokasi dalam satu layar.
- Perhitungan reorder point dan EOQ otomatis: menentukan kapan dan berapa banyak barang harus dipesan tanpa hitung manual.
- Laporan biaya persediaan terpusat: mengumpulkan seluruh komponen carrying cost dalam satu laporan yang bisa dibandingkan antar periode.
Dengan data persediaan yang akurat dan terpantau otomatis, Anda tidak perlu lagi menebak berapa besar biaya penyimpanan yang sebenarnya ditanggung perusahaan.
Kesimpulan
Carrying cost adalah biaya menyimpan persediaan yang dihitung sebagai persentase dari nilai persediaan, bukan dari total biaya inventori. Perbedaan dasar perhitungan ini kecil terlihat, tetapi menentukan benar atau salahnya seluruh analisis Anda.
Angka yang didapat baru bermakna setelah dipasangkan dengan rumus yang sesuai dan dibandingkan dengan patokan yang jelas. Langkah berikutnya adalah menggunakannya untuk menentukan jumlah pemesanan yang paling ekonomis.
FAQ tentang Carrying Cost
Hitung ulang minimal satu kali per kuartal agar tren biayanya terlihat, dan lakukan perhitungan tahunan sebagai angka resmi untuk pembanding benchmark. Bisnis dengan perputaran cepat seperti ritel dan FMCG sebaiknya memantau bulanan, karena komposisi stoknya berubah jauh lebih sering.
Angka total berguna untuk pelaporan, tetapi keputusan operasional membutuhkan perhitungan per kategori atau per SKU besar. Barang bernilai tinggi dan barang cepat kedaluwarsa biasanya punya persentase jauh di atas rata-rata, sehingga akan tersamarkan jika hanya dilihat dari angka gabungan.
Siapkan nilai rata-rata persediaan selama periode, rincian biaya gudang dan asuransi, data penyusutan serta barang rusak, biaya tenaga kerja gudang, dan asumsi biaya modal perusahaan. Tanpa data biaya modal dan keusangan, hasil perhitungan hampir pasti terlalu rendah.
Hitung per lokasi lebih dulu menggunakan nilai persediaan dan biaya masing-masing gudang, baru gabungkan menjadi angka perusahaan. Cara ini memperlihatkan gudang mana yang paling mahal biayanya, sehingga perbaikan bisa diarahkan ke lokasi yang tepat, bukan diratakan ke semua cabang.
Bandingkan persentase carrying cost antar periode dengan nilai persediaan sebagai pembaginya, bukan hanya melihat penurunan rupiah. Biaya rupiah bisa turun semata karena stok berkurang, sedangkan persentase yang turun menunjukkan efisiensi penyimpanan benar-benar membaik.