

Banyak perusahaan masih keliru membedakan pengeluaran sebagai aset atau beban. Biaya pengiriman, instalasi, dan penyusutan yang tidak tepat dapat membuat nilai aset dalam laporan keuangan kurang akurat dan sulit diperiksa saat audit.
PSAK 16 mengatur akuntansi aset tetap seperti tanah, bangunan, mesin, kendaraan, dan peralatan. Dalam penomoran terbaru, PSAK 16 dikenal sebagai PSAK 216, sehingga perusahaan perlu memahami keduanya agar pencatatan aset dan laporan keuangan tetap konsisten.

Key Takeaways
PSAK 16 atau PSAK 216 adalah standar akuntansi yang mengatur pencatatan dan pengelolaan aset tetap.
Biaya perolehan, penyusutan, revaluasi, dan penghentian aset harus dicatat secara konsisten dan terdokumentasi.
Software ERP membantu perusahaan mengelola aset, menghitung penyusutan, dan menghubungkan datanya dengan laporan keuangan.
- Apa Itu PSAK 16 dan Apakah Sama dengan PSAK 216?
- Contoh Implementasi Aturan PSAK 16 dalam Aset Tetap Perusahaan
- Kapan Aset Tetap Diakui dalam Laporan Keuangan?
- Kapan Aset Tetap Tidak Diakui dalam Laporan PSAK 16?
- Revaluasi Aset sebagai Pembaruan Nilai Properti Usaha
- Menghitung Penyusutan Setelah Revaluasi Aset
- Checklist Penerapan PSAK 16 Sebelum Tutup Buku
- Cara Mudah Memastikan Laporan Keuangan Aset Anda Sesuai PSAK
- Kesimpulan

Apa Itu PSAK 16 dan Apakah Sama dengan PSAK 216?
PSAK 16 adalah standar akuntansi yang mengatur aset tetap, seperti tanah, bangunan, mesin, kendaraan, dan peralatan. Aset tersebut digunakan untuk kegiatan produksi, penyediaan barang atau jasa, disewakan, atau mendukung administrasi perusahaan.
PSAK 216 adalah penomoran terbaru dari standar yang sebelumnya dikenal sebagai PSAK 16. Perubahan nomor ini tidak mengubah inti aturan tentang aset tetap dan berlaku efektif sejak 1 Januari 2024 berdasarkan informasi dari Ikatan Akuntan Indonesia.
Contoh Implementasi Aturan PSAK 16 dalam Aset Tetap Perusahaan
Contoh penerapan PSAK 16 dapat dilihat ketika perusahaan membeli mesin produksi. Perusahaan tidak hanya mencatat harga mesin, tetapi juga menilai biaya lain yang diperlukan agar mesin dapat digunakan.
Jika biaya pengiriman dan instalasi berkaitan langsung dengan kesiapan mesin, biaya tersebut dapat menjadi bagian dari nilai perolehan aset. Contohnya, harga mesin Rp500.000.000, biaya pengiriman Rp10.000.000, dan biaya instalasi Rp20.000.000.
| Komponen Biaya | Nilai |
|---|---|
| Harga mesin | Rp500.000.000 |
| Biaya pengiriman | Rp10.000.000 |
| Biaya instalasi | Rp20.000.000 |
| Total biaya perolehan |
Rp530.000.000 |
Kapan Aset Tetap Diakui dalam Laporan Keuangan?
Aset tetap diakui ketika kemungkinan manfaat ekonomi akan diperoleh dan biaya perolehannya dapat diukur dengan andal. Aset juga harus digunakan untuk kegiatan usaha, memberi manfaat lebih dari satu periode, serta didukung dokumen transaksi dan nilai biaya yang jelas.
Dokumen berikut dapat digunakan sebagai dasar pemeriksaan sebelum aset dicatat dalam laporan keuangan:
| Yang Diperiksa | Contoh Dokumen | Keputusan |
|---|---|---|
| Harga dan kepemilikan aset | Faktur pembelian, kontrak, dan bukti pembayaran | Menentukan nilai awal aset |
| Aset sudah diterima | Berita acara penerimaan barang | Memastikan aset benar-benar diterima perusahaan |
| Aset siap digunakan | Berita acara instalasi, pengujian, atau serah terima | Menentukan tanggal mulai digunakan |
| Biaya tambahan | Invoice pengiriman, instalasi, dan biaya profesional | Menentukan biaya yang dapat dimasukkan ke nilai aset |
| Penggunaan aset | Form penempatan, daftar aset, dan penunjukan pengguna | Memastikan aset digunakan untuk kegiatan perusahaan |
Kapan Aset Tetap Tidak Diakui dalam Laporan PSAK 16?
Suatu pengeluaran tidak diakui sebagai aset tetap apabila tidak memberikan manfaat ekonomi di masa depan atau nilainya tidak dapat diukur dengan andal. Pengeluaran yang hanya mempertahankan kondisi aset juga biasanya dicatat sebagai beban.
Berikut beberapa jenis pengeluaran yang umumnya tidak diakui sebagai aset tetap.
| Jenis Pengeluaran | Perlakuan Umum |
|---|---|
| Perawatan rutin | Dicatat sebagai beban karena hanya mempertahankan kondisi aset. |
| Biaya pelatihan karyawan | Dicatat sebagai beban karena tidak membentuk aset berwujud. |
| Biaya administrasi umum | Tidak otomatis dimasukkan ke biaya perolehan aset. |
| Barang untuk dijual kembali | Dicatat sebagai persediaan, bukan aset tetap. |
| Pengeluaran tanpa dokumen pendukung | Perlu ditinjau kembali sebelum diakui sebagai aset. |
Revaluasi Aset sebagai Pembaruan Nilai Properti Usaha
Revaluasi aset dilakukan ketika nilai tercatat aset berbeda cukup besar dari nilai wajarnya. Tujuannya adalah memperbarui nilai aset dalam laporan keuangan agar lebih mencerminkan kondisi terkini.
Revaluasi harus didukung dasar penilaian yang jelas dan diterapkan secara konsisten pada kelompok aset yang sama. Perusahaan tidak sebaiknya memilih hanya satu aset untuk direvaluasi demi menghasilkan nilai tertentu.
Sebelum revaluasi dilakukan, perusahaan perlu menyiapkan informasi berikut:
- Nilai tercatat aset sebelum revaluasi.
- Nilai wajar berdasarkan metode penilaian yang dapat dipertanggungjawabkan.
- Tanggal dan dasar penilaian.
- Pihak yang melakukan atau memvalidasi penilaian.
- Dampak perubahan nilai terhadap laporan keuangan.
Setelah nilai aset berubah, perusahaan juga perlu meninjau kembali beban penyusutan untuk periode berikutnya.
Menghitung Penyusutan Setelah Revaluasi Aset
Setelah aset direvaluasi, nilai baru aset dapat menjadi dasar perhitungan penyusutan berikutnya. Perhitungan tetap perlu mempertimbangkan nilai residu dan sisa umur manfaat aset.
Secara sederhana, rumus penyusutan setelah revaluasi dapat ditulis sebagai berikut:
Beban penyusutan = nilai aset setelah revaluasi – nilai residu
Hasilnya kemudian dialokasikan selama sisa umur manfaat aset sesuai metode penyusutan yang digunakan perusahaan. Jika nilai aset berubah, perusahaan perlu memperbarui jadwal penyusutan dan dokumentasi aset.
Checklist Penerapan PSAK 16 Sebelum Tutup Buku
Checklist berikut dapat digunakan oleh tim finance sebelum menyelesaikan proses tutup buku. Tujuannya adalah memastikan tidak ada aset, biaya, penyusutan, atau pelepasan yang terlewat.
Pemeriksaan sebaiknya dilakukan secara berkala, bukan hanya ketika auditor meminta daftar aset. Setiap item perlu memiliki penanggung jawab dan dokumen pendukung agar hasil pemeriksaan dapat ditelusuri kembali.
- Klasifikasi aset dan beban telah ditinjau.
- Biaya pengiriman, instalasi, dan biaya langsung lain telah dikumpulkan.
- Tanggal aset tersedia untuk digunakan telah ditentukan.
- Umur manfaat dan nilai residu telah ditetapkan.
- Metode penyusutan diterapkan secara konsisten.
- Komponen signifikan dengan umur manfaat berbeda telah dianalisis.
- Aset fully depreciated telah ditinjau.
- Indikasi penurunan nilai telah dievaluasi.
- Aset yang dijual atau tidak lagi digunakan telah dihentikan pengakuannya.
- Perbedaan penyusutan komersial dan fiskal telah direkonsiliasi.
- Daftar aset dan informasi pengungkapan telah disiapkan.
Cara Mudah Memastikan Laporan Keuangan Aset Anda Sesuai PSAK
Pemeriksaan aset tetap sebaiknya dilakukan secara rutin sebelum tutup buku. Fokus utamanya adalah memastikan nilai aset, dokumen, penyusutan, dan perubahan status aset sudah sesuai.
Gunakan daftar pemeriksaan berikut agar prosesnya lebih mudah:
- Periksa dokumen aset: pastikan faktur, bukti pembayaran, dan berita acara penerimaan tersedia.
- Pastikan tanggal siap digunakan: gunakan dokumen instalasi atau serah terima sebagai dasar.
- Tinjau biaya perolehan: pisahkan biaya yang dapat dikapitalisasi dari biaya rutin.
- Perbarui daftar aset: cocokkan lokasi, pengguna, kondisi, dan nilai buku aset.
- Rekonsiliasi laporan: bandingkan daftar aset dengan jurnal dan laporan keuangan.
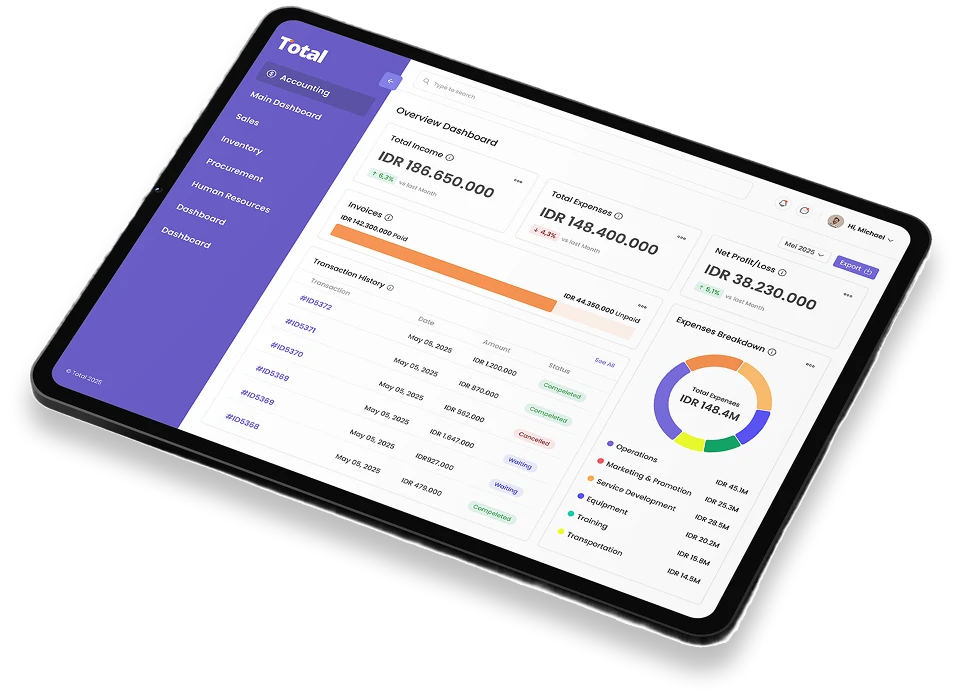
Software ERP Total membantu tim finance mengelola pencatatan aset, penyusutan, revaluasi, dan laporan keuangan dalam alur yang lebih terhubung. Sistem ini dapat mengurangi perhitungan manual dan memudahkan penelusuran data saat audit.
Kesimpulan
PSAK 16 atau PSAK 216 membantu perusahaan mengelola aset tetap dengan lebih teratur, mulai dari pencatatan, penyusutan, revaluasi, hingga penghentian aset. Setiap proses perlu dilakukan secara konsisten dan didukung dokumentasi yang jelas.
Dengan bantuan software ERP, perusahaan dapat mencatat aset, menghitung penyusutan, dan menghubungkan datanya dengan laporan keuangan. Proses ini membantu mengurangi kesalahan manual dan memudahkan tim finance memantau aset secara akurat.
FAQ tentang Aset Tetap