

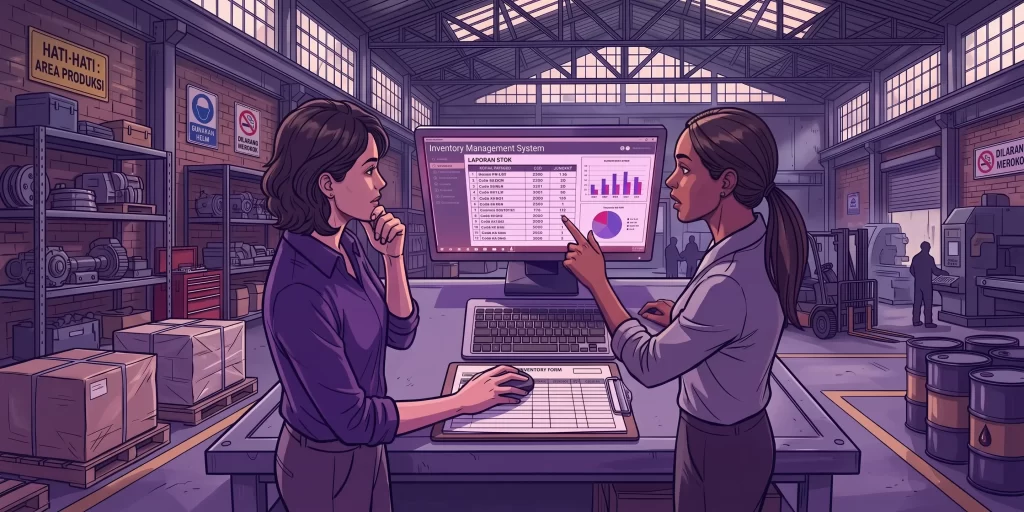
Banyak pabrik masih membagi rata biaya overhead memakai jam tenaga kerja langsung. Cara ini aman selama produknya seragam, tetapi begitu ada produk custom yang menyita banyak setup dan inspeksi, bebannya justru menempel ke produk standar, dan activity based costing dipakai untuk memperbaiki dasar alokasinya.
Artikel ini membahas komponen penyusunnya, cara kerja cost driver, lima langkah perhitungannya, hingga satu contoh pabrik yang dihitung dua kali agar selisih HPP per unitnya terlihat jelas.

Key Takeaways
Activity based costing adalah metode yang membebankan biaya tidak langsung ke produk berdasarkan aktivitas yang benar-benar dikonsumsi produk tersebut.
Akurasinya ditentukan oleh pemilihan cost driver, karena setiap cost pool memakai satu tarif sendiri, bukan satu tarif tunggal untuk seluruh overhead.
Alokasi rata bisa membuat HPP produk custom kurang hitung hingga 60,1% sekaligus melebih hitung produk standar 16,9%.
Apa Itu Activity Based Costing?
Activity based costing adalah metode yang membebankan biaya tidak langsung ke produk berdasarkan aktivitas yang dikonsumsinya, bukan dibagi rata. Aktivitas di sini adalah pekerjaan nyata di pabrik, seperti setup mesin dan inspeksi, yang sama-sama menyerap kapasitas produksi.
Intinya, sistem biaya tradisional dirancang saat overhead masih porsi kecil dari total biaya, sehingga semakin besar porsi overhead, semakin mahal harga dari salah alokasi.
5 Komponen Activity Based Costing
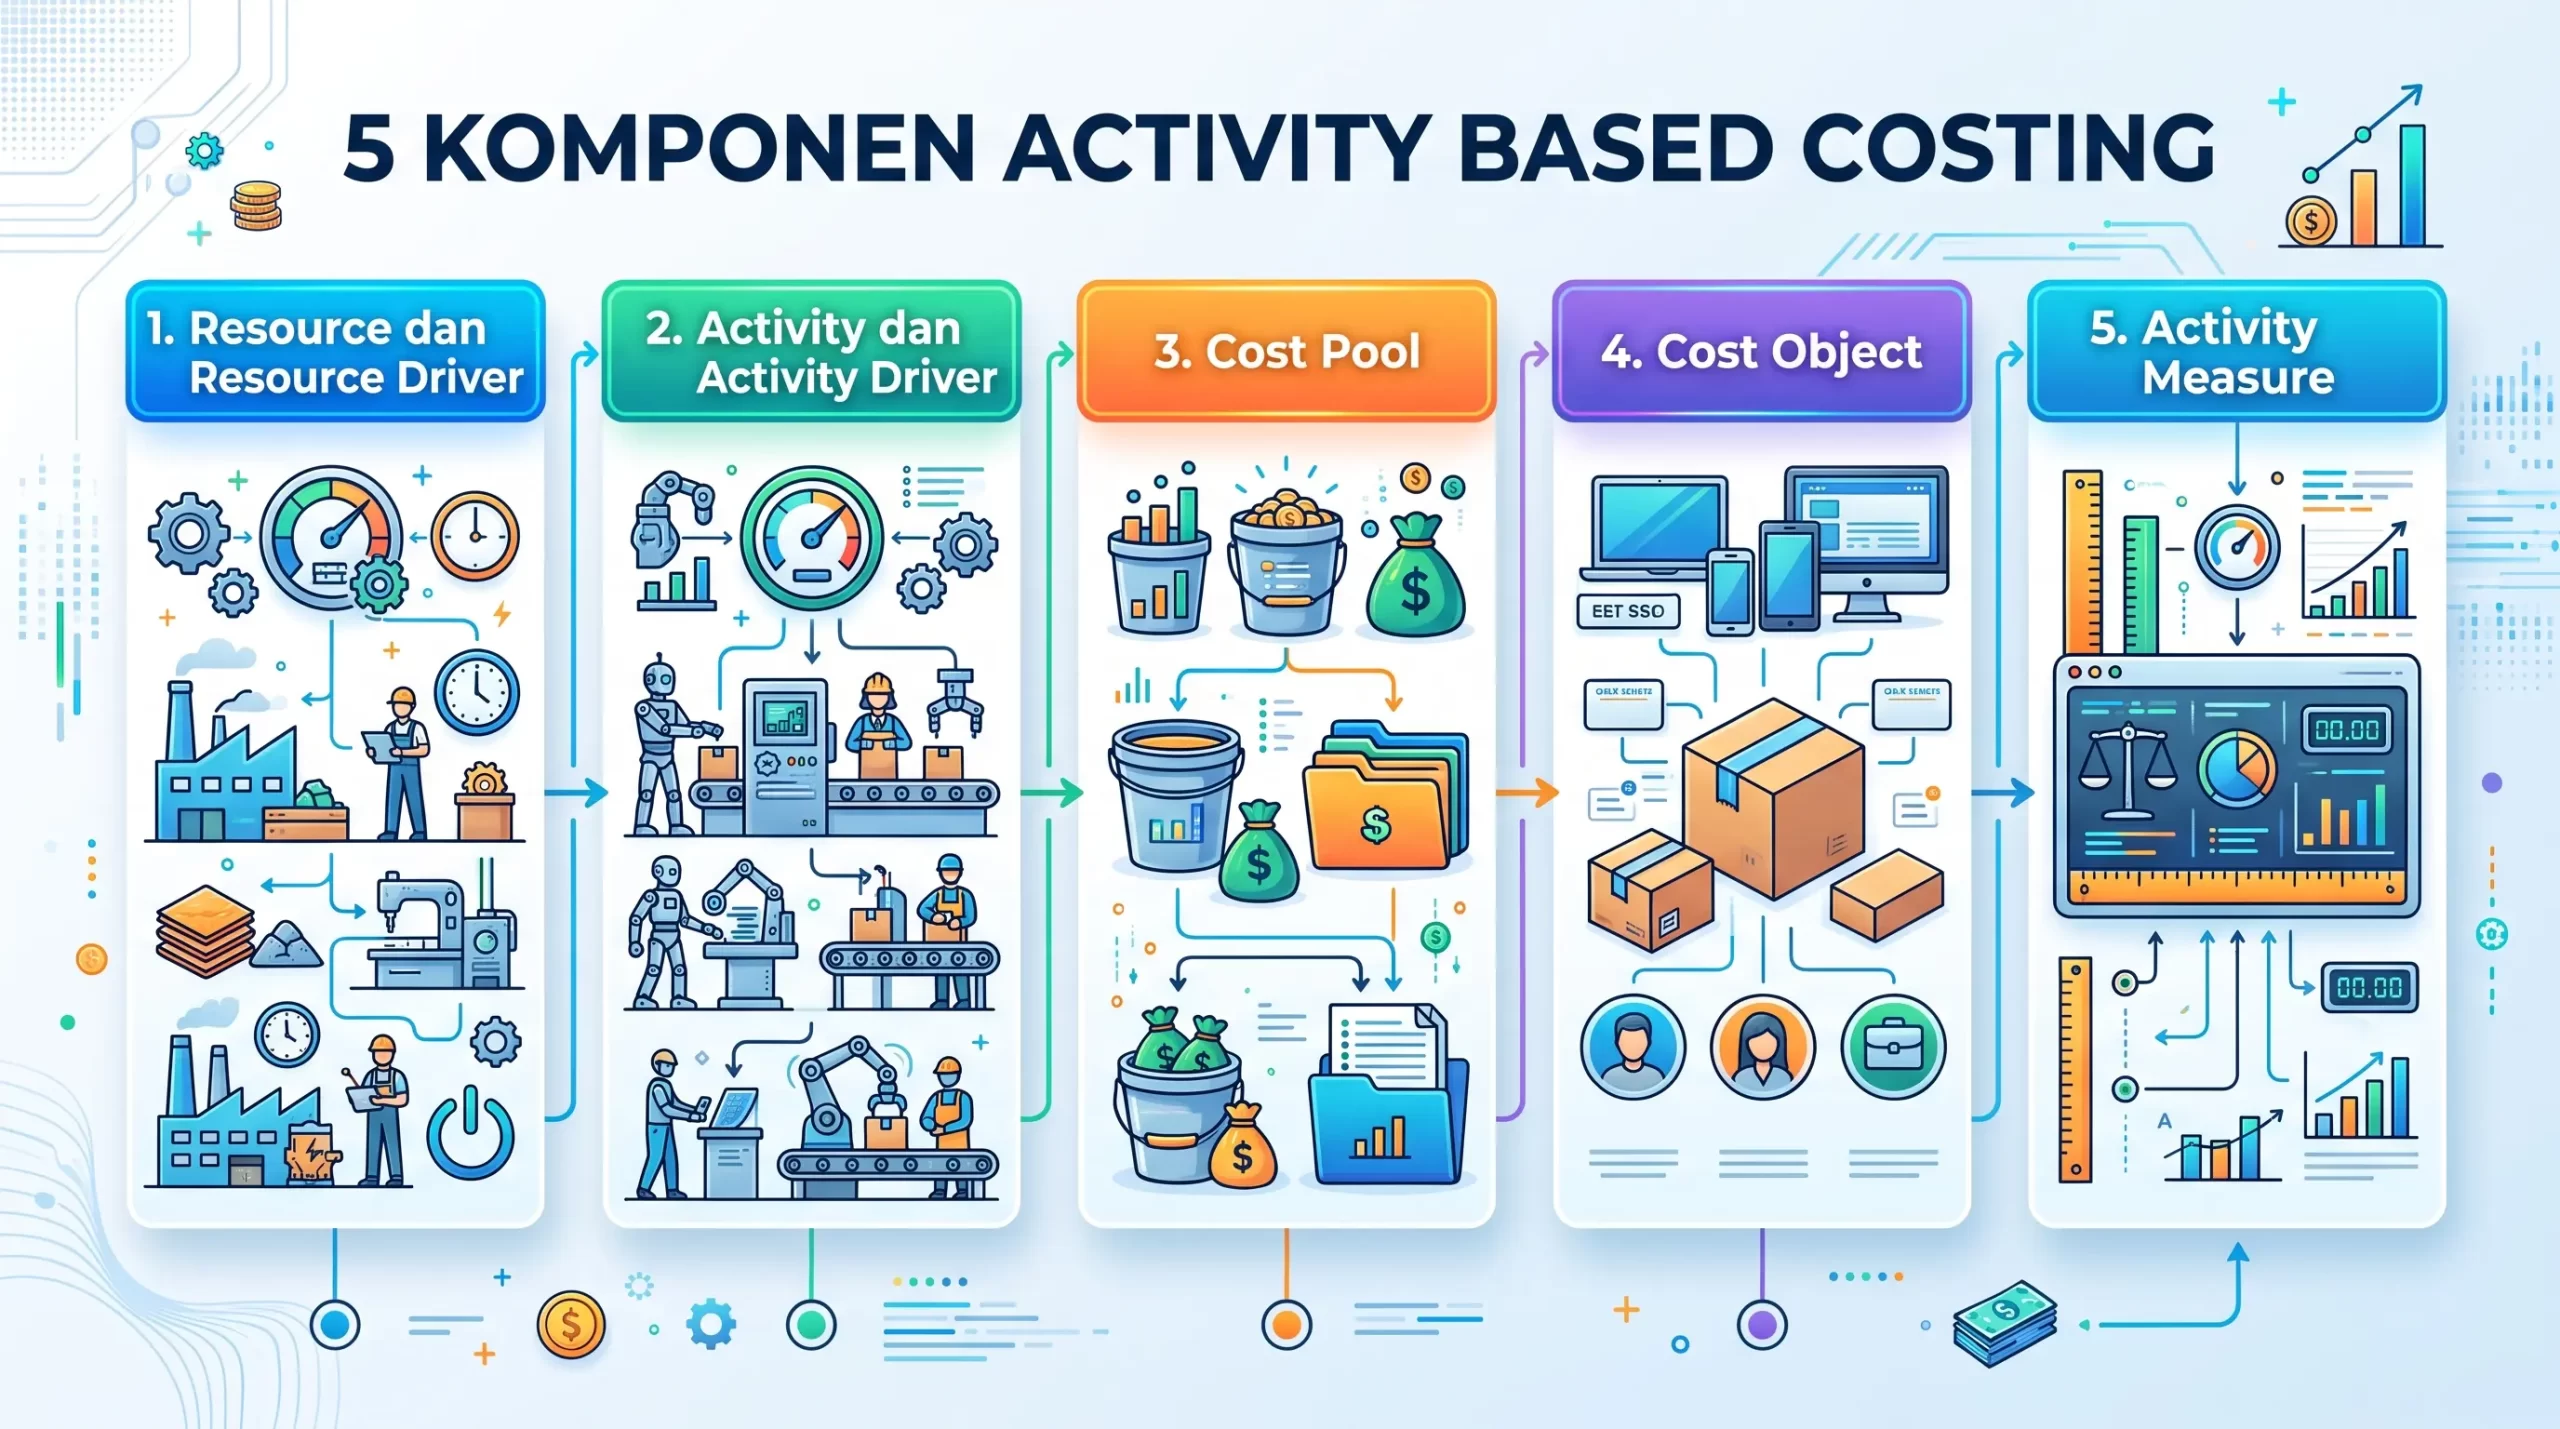
Sebelum masuk ke perhitungan, lima istilah berikut wajib jelas dulu. Kelimanya membentuk rantai pembebanan dari sumber daya sampai ke produk, dan salah memahami satu saja akan membuat tarifnya keliru.
1. Resource dan Resource Driver
Resource adalah sumber daya yang menimbulkan biaya, misalnya gaji operator, listrik, penyusutan mesin, dan sewa gudang. Resource driver adalah dasar untuk memindahkan biaya sumber daya itu ke aktivitas, misalnya porsi waktu kerja teknisi yang dipakai untuk setup mesin. Ini tahap pertama dari dua tahap pembebanan ABC.
2. Activity dan Activity Driver
Activity adalah pekerjaan yang dilakukan untuk menghasilkan produk, seperti setup mesin, inspeksi kualitas, atau perpindahan material. Activity driver, yang lebih sering disebut cost driver, adalah ukuran seberapa banyak produk memakai aktivitas tersebut. Inilah tahap kedua pembebanan.
3. Cost Pool
Cost pool adalah wadah penampung biaya untuk satu aktivitas atau satu kelompok aktivitas sejenis. Semua biaya yang berkaitan dengan setup mesin dikumpulkan dalam satu cost pool setup. Jumlah cost pool menentukan kedetailan penerapan ABC sekaligus beratnya pekerjaan administrasi.
4. Cost Object
Cost object adalah tujuan akhir pembebanan biaya, umumnya produk atau lini produk, tetapi bisa juga pelanggan, pesanan, atau saluran distribusi. Kalau yang dicari adalah pelanggan mana yang tidak menguntungkan, cost object seharusnya pelanggan, bukan produk.
5. Activity Measure
Activity measure adalah satuan pengukuran dari cost driver, seperti kali setup, jam inspeksi, atau kali perpindahan. Satuan inilah yang dipakai membagi isi cost pool sehingga menghasilkan tarif per satuan aktivitas.
Contoh Perhitungan Activity Based Costing
Cara tercepat memahami dampaknya adalah melihat angkanya langsung. Berikut skenario pabrik komponen logam fiktif yang dihitung dua kali dengan data yang sama persis, pertama dengan alokasi rata berbasis jam tenaga kerja langsung, lalu dengan ABC.
Pabrik ini memproduksi dua produk dengan karakter berbeda: Produk A bervolume besar dan standar, Produk B bervolume kecil dan custom. Total overhead pabrik satu bulan adalah Rp300.000.000.
| Data Dasar | Produk A (standar) | Produk B (custom) | Total |
|---|---|---|---|
| Unit produksi | 10.000 | 2.000 | 12.000 |
| Jam tenaga kerja langsung | 6.000 | 1.500 | 7.500 |
| Bahan dan tenaga kerja langsung per unit | Rp40.000 | Rp60.000 | — |
| Jumlah setup mesin | 30 | 120 | 150 |
| Jam inspeksi | 200 | 400 | 600 |
| Jumlah perpindahan material | 250 | 250 | 500 |
| Jam mesin | 4.500 | 1.500 | 6.000 |
Tujuan dan Manfaat Activity Based Costing
Tujuan utamanya adalah menghasilkan informasi biaya per produk yang mencerminkan konsumsi sumber daya sebenarnya, sehingga keputusan yang dibangun di atasnya tidak salah arah. Manfaatnya terasa di beberapa keputusan sekaligus.
- Penetapan harga lebih aman: Harga dasar setiap produk memperhitungkan kerumitan proses, bukan hanya jam kerja.
- Keputusan bauran produk lebih tajam: Perusahaan dapat melihat produk yang menyumbang margin dan produk yang hanya menghasilkan volume.
- Negosiasi pesanan khusus lebih terkendali: Biaya tambahan untuk setup dan inspeksi dapat dihitung sebelum harga disepakati.
- Prioritas perbaikan proses lebih jelas: Aktivitas yang menyerap biaya besar tanpa menambah nilai bagi pelanggan dapat menjadi sasaran utama cost reduction.
Otomatiskan Perhitungan HPP dengan Sistem Manufaktur

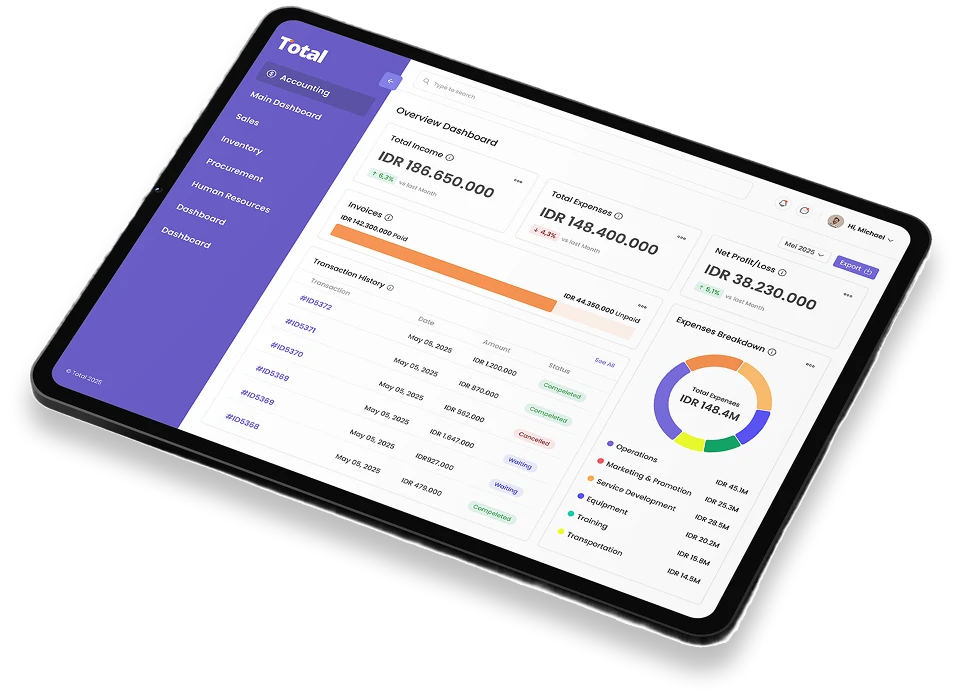
Hambatan penerapan activity based costing bukan terletak pada rumus, melainkan pada pencatatan cost driver seperti setup, jam inspeksi, dan perpindahan material. Sistem ERP manufaktur membantu merekam aktivitas produksi, menghitung HPP, mengelompokkan biaya overhead, serta mengintegrasikan quality control tanpa rekap manual.
Software Manufaktur Total ERP menyatukan data produksi, biaya, dan profitabilitas dalam satu alur kerja yang terintegrasi.
- Pencatatan aktivitas produksi: Jumlah setup, jam mesin, dan perpindahan material terekam langsung per perintah produksi.
- Perhitungan HPP otomatis: Biaya bahan, tenaga kerja, dan overhead disusun menjadi harga pokok per produk dari transaksi yang sudah berjalan.
- Pengelompokan biaya overhead: Biaya tidak langsung dipetakan ke pos aktivitas sehingga alokasinya bisa ditinjau per komponen.
- Integrasi quality control: Durasi dan hasil inspeksi per batch tercatat, sehingga biaya kualitas menempel ke produk yang benar-benar diperiksa.
- Laporan profitabilitas per produk: Margin per produk dan per pesanan tersaji tanpa menunggu tutup buku.
Dengan data yang konsisten, tim akuntansi dapat meninjau dasar alokasi dan membandingkan biaya antarproduk tanpa menyusun ulang rekap setiap periode.
Kesimpulan
Salah alokasi overhead dapat memengaruhi harga jual, volume produksi, dan penilaian kinerja produk. Karena itu, activity based costing sebaiknya digunakan untuk menguji apakah dasar perhitungan HPP sudah mencerminkan aktivitas produksi yang sebenarnya.
Mulailah dari beberapa aktivitas dengan biaya terbesar dan gunakan data cost driver yang sudah tersedia. Jika hasilnya berbeda jauh dari HPP saat ini, perusahaan perlu memperbaiki metode alokasi sekaligus memperkuat pencatatan aktivitas di lantai produksi.
FAQ tentang Activity Based Costing