Bayangkan Anda punya barang untuk dijual, tetapi belum punya toko atau jangkauan pelanggan yang cukup. Di sisi lain, toko yang Anda tuju belum tentu mau membeli stok Anda di muka karena takut barangnya tidak laku.
Banyak bisnis menyelesaikan masalah ini dengan sistem titip jual yang dikenal sebagai consignment. Barang titipan tetap perlu dipantau meski belum menjadi milik toko.
Artikel ini menjelaskan cara kerja consignment, contoh perhitungannya, dan cara memisahkan stok titipan dari stok milik sendiri.
Key Takeaways
Consignment adalah sistem titip jual yang kepemilikan barangnya tetap di consignor sampai terjual ke pelanggan akhir.
Pendapatan consignee berasal dari komisi, sedangkan consignor menerima setoran penjualan setelah komisi dipotong.
Stok titipan harus dicatat terpisah dari stok milik sendiri agar tidak terjadi selisih dan stok mati.
Consignment adalah sistem titip jual, yaitu pemilik barang (consignor) menitipkan barangnya ke pihak lain (consignee) untuk dijual ke pelanggan. Barang tetap menjadi milik consignor sampai terjual, dan pembayaran baru diberikan setelah barang laku, setelah dikurangi komisi consignee.
Ciri utamanya, barang dititipkan dan tidak dibeli putus, sehingga kepemilikan baru berpindah saat barang terjual ke pelanggan akhir. Barang yang tidak laku bisa dikembalikan ke consignor, sedangkan consignee mendapat imbalan berupa komisi dari barang yang terjual.
Pihak dalam Consignment
Ada dua pihak utama dalam sistem titip jual ini. Masing-masing punya peran dan tanggung jawab yang berbeda.
1. Consignor
Consignor adalah pemilik barang yang menitipkan produknya untuk dijual. Barang yang masih dititipkan tetap dihitung sebagai persediaan milik consignor, sesuai prinsip
standar akuntansi persediaan (PSAK 14)
.
2. Consignee
Consignee adalah pihak yang menerima titipan dan menjualkannya ke pelanggan. Ia menyimpan dan memajang barang, tetapi tidak memiliki barang itu.
3. Consignment Fee
Consignment fee adalah imbalan untuk consignee atas barang yang terjual. Biasanya berupa persentase dari harga jual dan disepakati di awal.
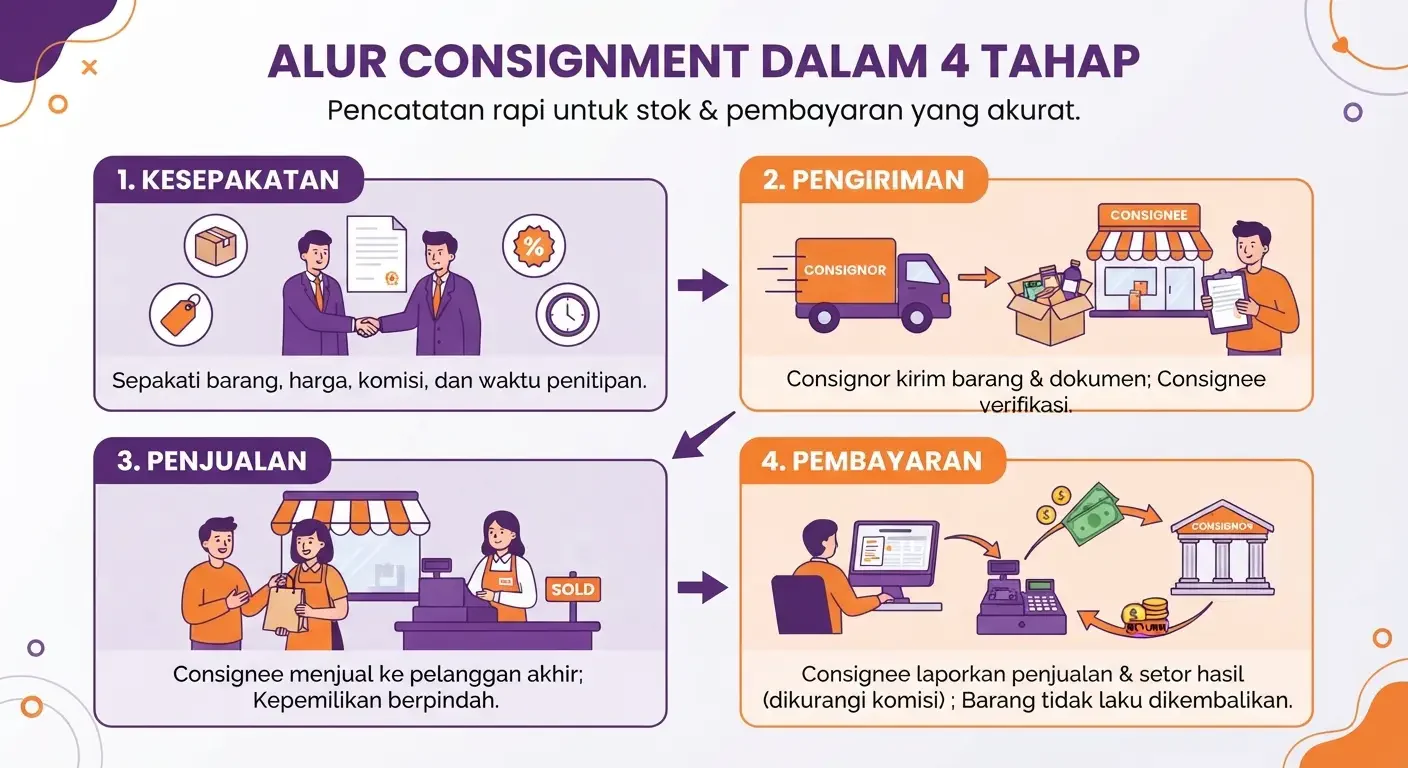
Alur Consignment dalam 4 Tahap
Alur consignment cukup sederhana, tetapi setiap tahap perlu dicatat dengan rapi. Pencatatan yang jelas membantu kedua pihak menghindari selisih stok dan pembayaran.
1. Kesepakatan
Kedua pihak menyepakati barang, harga jual, persentase komisi, dan batas waktu penitipan. Semua poin ini sebaiknya ditulis dalam perjanjian.
2. Pengiriman
Consignor mengirim barang disertai dokumen pengiriman. Consignee mencocokkan jumlah barang yang datang dengan dokumen tersebut.
3. Penjualan
Consignee menjual barang ke pelanggan akhir. Pada saat inilah kepemilikan barang berpindah.
4. Pembayaran
Consignee melaporkan barang yang terjual dan menyetor hasil penjualan setelah dikurangi komisi. Barang yang tidak laku dikembalikan ke consignor.
Consignment vs Jual Putus vs Dropship
Banyak orang menganggap ketiga sistem ini sama, padahal cara kerjanya berbeda. Perbedaan terbesar ada pada siapa yang memiliki barang dan siapa yang menanggung risikonya.
Aspek
Consignment
Jual Putus
Dropship
Kepemilikan barang
Tetap milik consignor sampai terjual
Pindah ke pembeli saat transaksi
Tetap di pemasok sampai ada pesanan
Risiko stok
Ditanggung consignor
Ditanggung pembeli
Ditanggung pemasok
Waktu pembayaran
Setelah barang terjual
Saat atau setelah pembelian
Setelah pelanggan memesan
Penyimpan stok
Consignee
Pembeli
Pemasok
Singkatnya, pada consignment barang sudah berada di tempat penjualan tetapi belum menjadi milik penjual. Hal inilah yang membuat pencatatan stoknya perlu lebih teliti.
Contoh Angka Consignment
Agar lebih mudah dibayangkan, mari kita lihat satu contoh sederhana. Angka di bawah hanya ilustrasi untuk menunjukkan cara hitungnya.
Komponen
Nilai
Keterangan
Barang dikirim
100 unit
Harga jual Rp50.000 per unit
Barang terjual
70 unit
Penjualan Rp3.500.000
Barang diretur
30 unit
Kembali ke consignor
Komisi consignee (20%)
Rp700.000
Hak consignee
Setoran ke consignor
Rp2.800.000
Penjualan dikurangi komisi
Dari contoh ini, consignor menerima Rp2.800.000 dan mendapat kembali 30 unit yang belum laku. Consignee memperoleh Rp700.000 tanpa harus membeli stok terlebih dahulu.
Manfaat dan Risiko Consignment
Seperti sistem lainnya, consignment punya sisi menguntungkan dan sisi yang perlu diwaspadai. Memahami keduanya membantu Anda memutuskan apakah sistem ini cocok untuk bisnis Anda.
1. Manfaat bagi Kedua Pihak
Consignor bisa menjangkau lebih banyak tempat penjualan tanpa membuka toko baru, sedangkan consignee dapat menawarkan banyak produk tanpa modal stok. Agar manfaat ini terasa, kedua pihak perlu
visibilitas stok
yang jelas atas barang yang dititipkan.
2. Risiko yang Perlu Diwaspadai
Risiko yang paling sering muncul adalah barang rusak, barang hilang, dan selisih jumlah antara catatan kedua pihak. Barang yang terlalu lama tidak laku juga menumpuk dan menjadi stok mati.
Isi Consignment Note dan Fungsi Setiap Datanya
Consignment note sering dianggap sama dengan sistem consignment, padahal keduanya berbeda. Consignment note hanyalah dokumen yang menyertai pengiriman barang titipan, sedangkan consignment adalah sistem jual belinya.
Isi minimal consignment note biasanya mencakup:
Nama dan alamat consignor serta consignee.
Daftar barang, jumlah, dan kondisi saat dikirim.
Tanggal pengiriman dan nomor dokumen.
Tanda tangan kedua pihak saat serah terima.
Selain sebagai bukti pengiriman, setiap data di dokumen ini bisa dimanfaatkan untuk mengendalikan stok titipan. Tabel berikut menunjukkan apa yang bisa Anda ketahui dari masing-masing data.
Data di Consignment Note
Yang Bisa Diketahui
Daftar barang dan jumlah dikirim
Menjadi pembanding saat barang diterima, sehingga selisih jumlah terlihat sejak hari pertama.
Kondisi barang saat dikirim
Menjadi bukti kondisi awal untuk menentukan siapa menanggung barang rusak.
Tanggal pengiriman
Menjadi titik awal menghitung umur titipan dan batas masa titip.
Nomor dokumen
Menjadi rujukan untuk mencocokkan retur dan penyetoran hasil penjualan ke pengiriman yang sama.
Identitas dan tanda tangan kedua pihak
Menunjukkan siapa yang bertanggung jawab atas barang sejak serah terima.
Mengelola Stok Consignment dengan Software Inventory
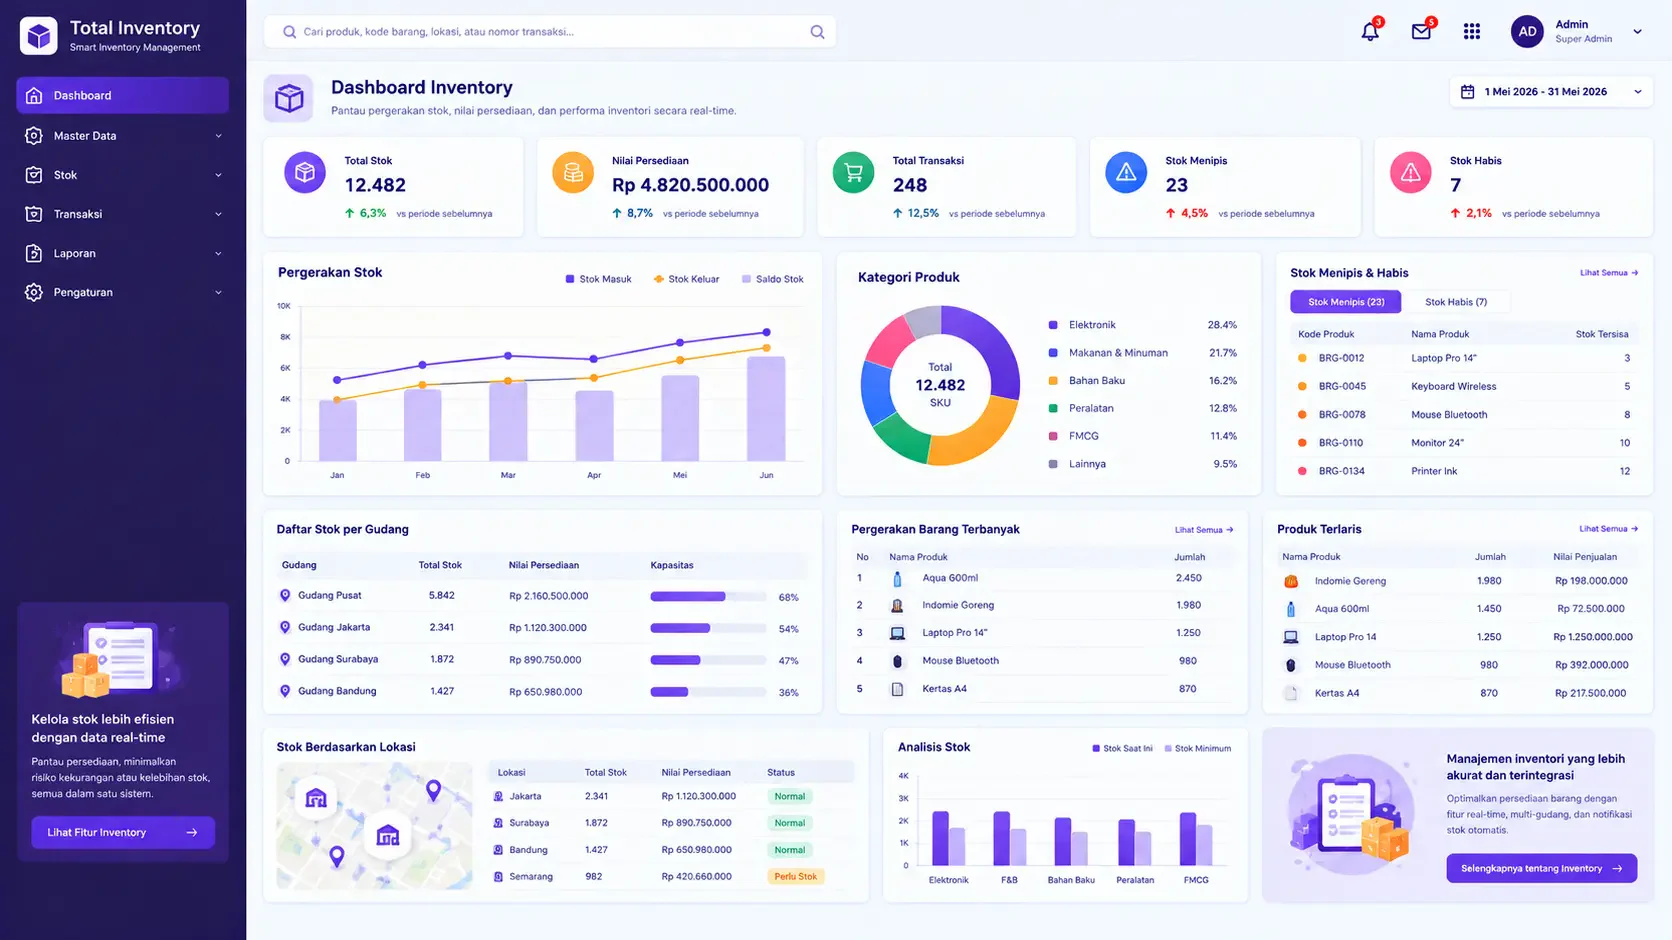
Stok titipan mudah tercampur dengan stok milik sendiri jika dicatat manual di spreadsheet, sehingga banyak bisnis beralih ke ERP. Artikel ini fokus pada pengelolaan stoknya, sedangkan urusan pembukuan ada di panduan pencatatan jurnal konsinyasi.
Ownership Status: menandai setiap barang sebagai milik sendiri atau titipan.
Consignment Location: menyediakan lokasi gudang atau toko khusus stok titipan, lengkap dengan data consignor di setiap mutasi.
Stock Balance Report: memisahkan saldo stok milik sendiri dan stok titipan dalam satu laporan.
Sold-Remaining-Returned Reconciliation: mencocokkan jumlah terjual, tersisa, dan diretur pada setiap periode.
Stock Movement History dan Audit Trail: mencatat riwayat mutasi serta siapa yang mengubah data stok.
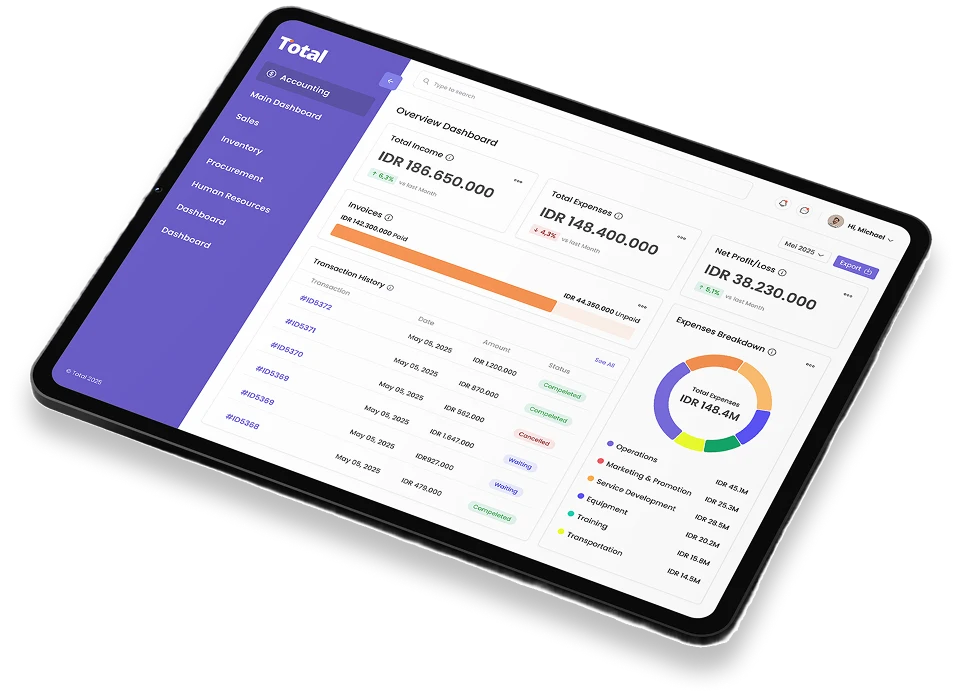
Dengan software inventory dari Total ERP, tim gudang bisa melihat stok milik sendiri dan stok titipan di satu layar tanpa tercampur. Data yang sama bisa dipakai tim keuangan, sehingga selisih stok dapat ditelusuri lebih cepat sebelum menjadi sengketa.
Kesimpulan
Consignment adalah cara menjual barang tanpa memindahkan kepemilikannya di awal. Consignor mendapat jangkauan pasar lebih luas, dan consignee bisa menjual tanpa modal stok.
Kunci keberhasilannya ada pada perjanjian yang jelas dan pencatatan stok yang rapi. Mulailah dengan memisahkan stok titipan dari stok milik sendiri, lalu cocokkan datanya secara berkala.
Perjanjian perlu memuat daftar barang, harga jual, dan persentase komisi. Cantumkan juga masa penitipan dan cara pembayaran.
Tambahkan aturan soal barang rusak atau hilang. Aturan ini mencegah perselisihan di kemudian hari.
Barang yang tidak laku dikembalikan ke consignor sesuai masa titip yang disepakati. Consignee tidak wajib membayarnya.
Consignor bisa menarik barang lebih awal agar tidak menumpuk. Barang juga bisa dialihkan ke tempat penjualan lain.
Cocok, terutama bagi UMKM yang belum punya toko sendiri. Produk bisa dipajang di toko lain tanpa biaya sewa besar.
Bagi UMKM sebagai consignee, sistem ini membantu menambah variasi produk tanpa modal. Syaratnya, pencatatan barang harus tertib.
Tidak ada aturan baku, semuanya bergantung pada kesepakatan. Banyak bisnis memakai masa titip beberapa minggu sampai beberapa bulan.
Barang cepat laku biasanya punya masa titip lebih singkat. Produk musiman perlu masa titip yang disesuaikan dengan musimnya.
Ya, stok titipan tetap perlu dihitung secara fisik. Namun, pisahkan hasilnya dari stok milik sendiri.
Cocokkan jumlah fisik dengan catatan consignor. Selisih yang ditemukan segera dikonfirmasi ke pihak lawan.
Fokus tulisan Bianca Amanda berada pada praktik akuntansi yang dekat dengan kebutuhan kerja harian. Dengan pengalaman sekitar 4,5 tahun, topik yang sering dibahas meliputi jurnal umum, pelaporan keuangan, perpajakan, serta penerapan otomatisasi pada proses pembukuan. Konten disajikan jelas dan rapi, dengan istilah yang konsisten dan contoh konteks yang relevan. Tujuannya membantu pembaca memahami proses, risiko umum, dan titik kontrol yang penting dalam pengelolaan keuangan.
Berpengalaman lebih dari 7 tahun sebagai praktisi ERP, Syahrian kini menjabat sebagai Senior ERP Consultant di Total ERP dengan fokus pada implementasi dan optimasi sistem. Latar belakangnya di Information Systems dari Universitas Gunadarma memperkuat keahliannya dalam merancang solusi ERP yang sesuai kebutuhan bisnis.
Total ERP mengikuti standar editorial yang ketat dan menggunakan sumber primer seperti regulasi, panduan industri, dan publikasi tepercaya agar konten tetap akurat dan relevan.