Akumulasi penyusutan yang tidak dicatat konsisten membuat nilai buku neraca berbeda jauh dari kondisi jumlah aset dan dampaknya bisa berujung koreksi fiskal DJP, qualified opinion auditor, hingga keputusan reinvestasi yang meleset.
Artikel ini membahas apa itu akumulasi penyusutan dan bedanya dengan beban penyusutan, apa yang terjadi jika pencatatannya keliru, fungsinya sebagai kontrol nilai aset tetap, serta bagaimana sistem ERP mengotomasi prosesnya sehingga risiko human error hilang sejak awal.
Key Takeaways
Total beban penyusutan yang terakumulasi sejak aset digunakan, dicatat sebagai akun kontra-aset bersaldo kredit di neraca.
Berbeda dari beban penyusutan yang hanya mencatat satu periode di laba rugi, akumulasi penyusutan bersifat kumulatif di neraca.
Pencatatan yang keliru memicu overstatement aset, koreksi DJP, dan temuan auditor risiko yang hilang saat prosesnya diotomasi lewat ERP.
Apa Itu Akumulasi Penyusutan dalam Akuntansi?
Akumulasi penyusutan adalah total beban penyusutan yang terakumulasi sejak aset tetap pertama kali digunakan hingga tanggal laporan keuangan. Menurut PSAK 216 (sebelumnya PSAK 16), penyusutan merupakan alokasi sistematis jumlah yang dapat disusutkan dari suatu aset selama umur manfaatnya.
Berbeda dari akun aset pada umumnya yang bersaldo debit, akumulasi penyusutan adalah akun kontra-aset bersaldo kredit fungsinya mengurangi nilai tercatat aset tetap di neraca, sehingga semakin tinggi angkanya, semakin kecil nilai buku yang tersisa di laporan posisi keuangan.
Perbedaan Akumulasi Penyusutan dan Beban Penyusutan
Dua istilah ini sering dipakai bergantian dalam percakapan sehari-hari, padahal masing-masing masuk ke laporan keuangan yang berbeda. Staf yang salah mencatat salah satu ke akun yang keliru dapat menyebabkan distorsi sekaligus di Laporan Laba Rugi dan di Neraca:
| Atribut |
Beban Penyusutan |
Akumulasi Penyusutan |
| Definisi | Biaya penyusutan untuk satu periode akuntansi | Total semua beban penyusutan sejak aset dibeli |
| Laporan keuangan | Laporan Laba Rugi | Neraca (pengurang aset tetap) |
| Sifat | Per periode (direset setiap tahun buku baru) | Kumulatif (terus bertambah selama aset digunakan) |
| Saldo normal | Debit | Kredit |
| Fungsi | Mengakui biaya penggunaan aset di periode ini | Mencerminkan total penurunan nilai aset sejak dibeli |
Apa yang Terjadi Jika Akumulasi Penyusutan Salah Dicatat?
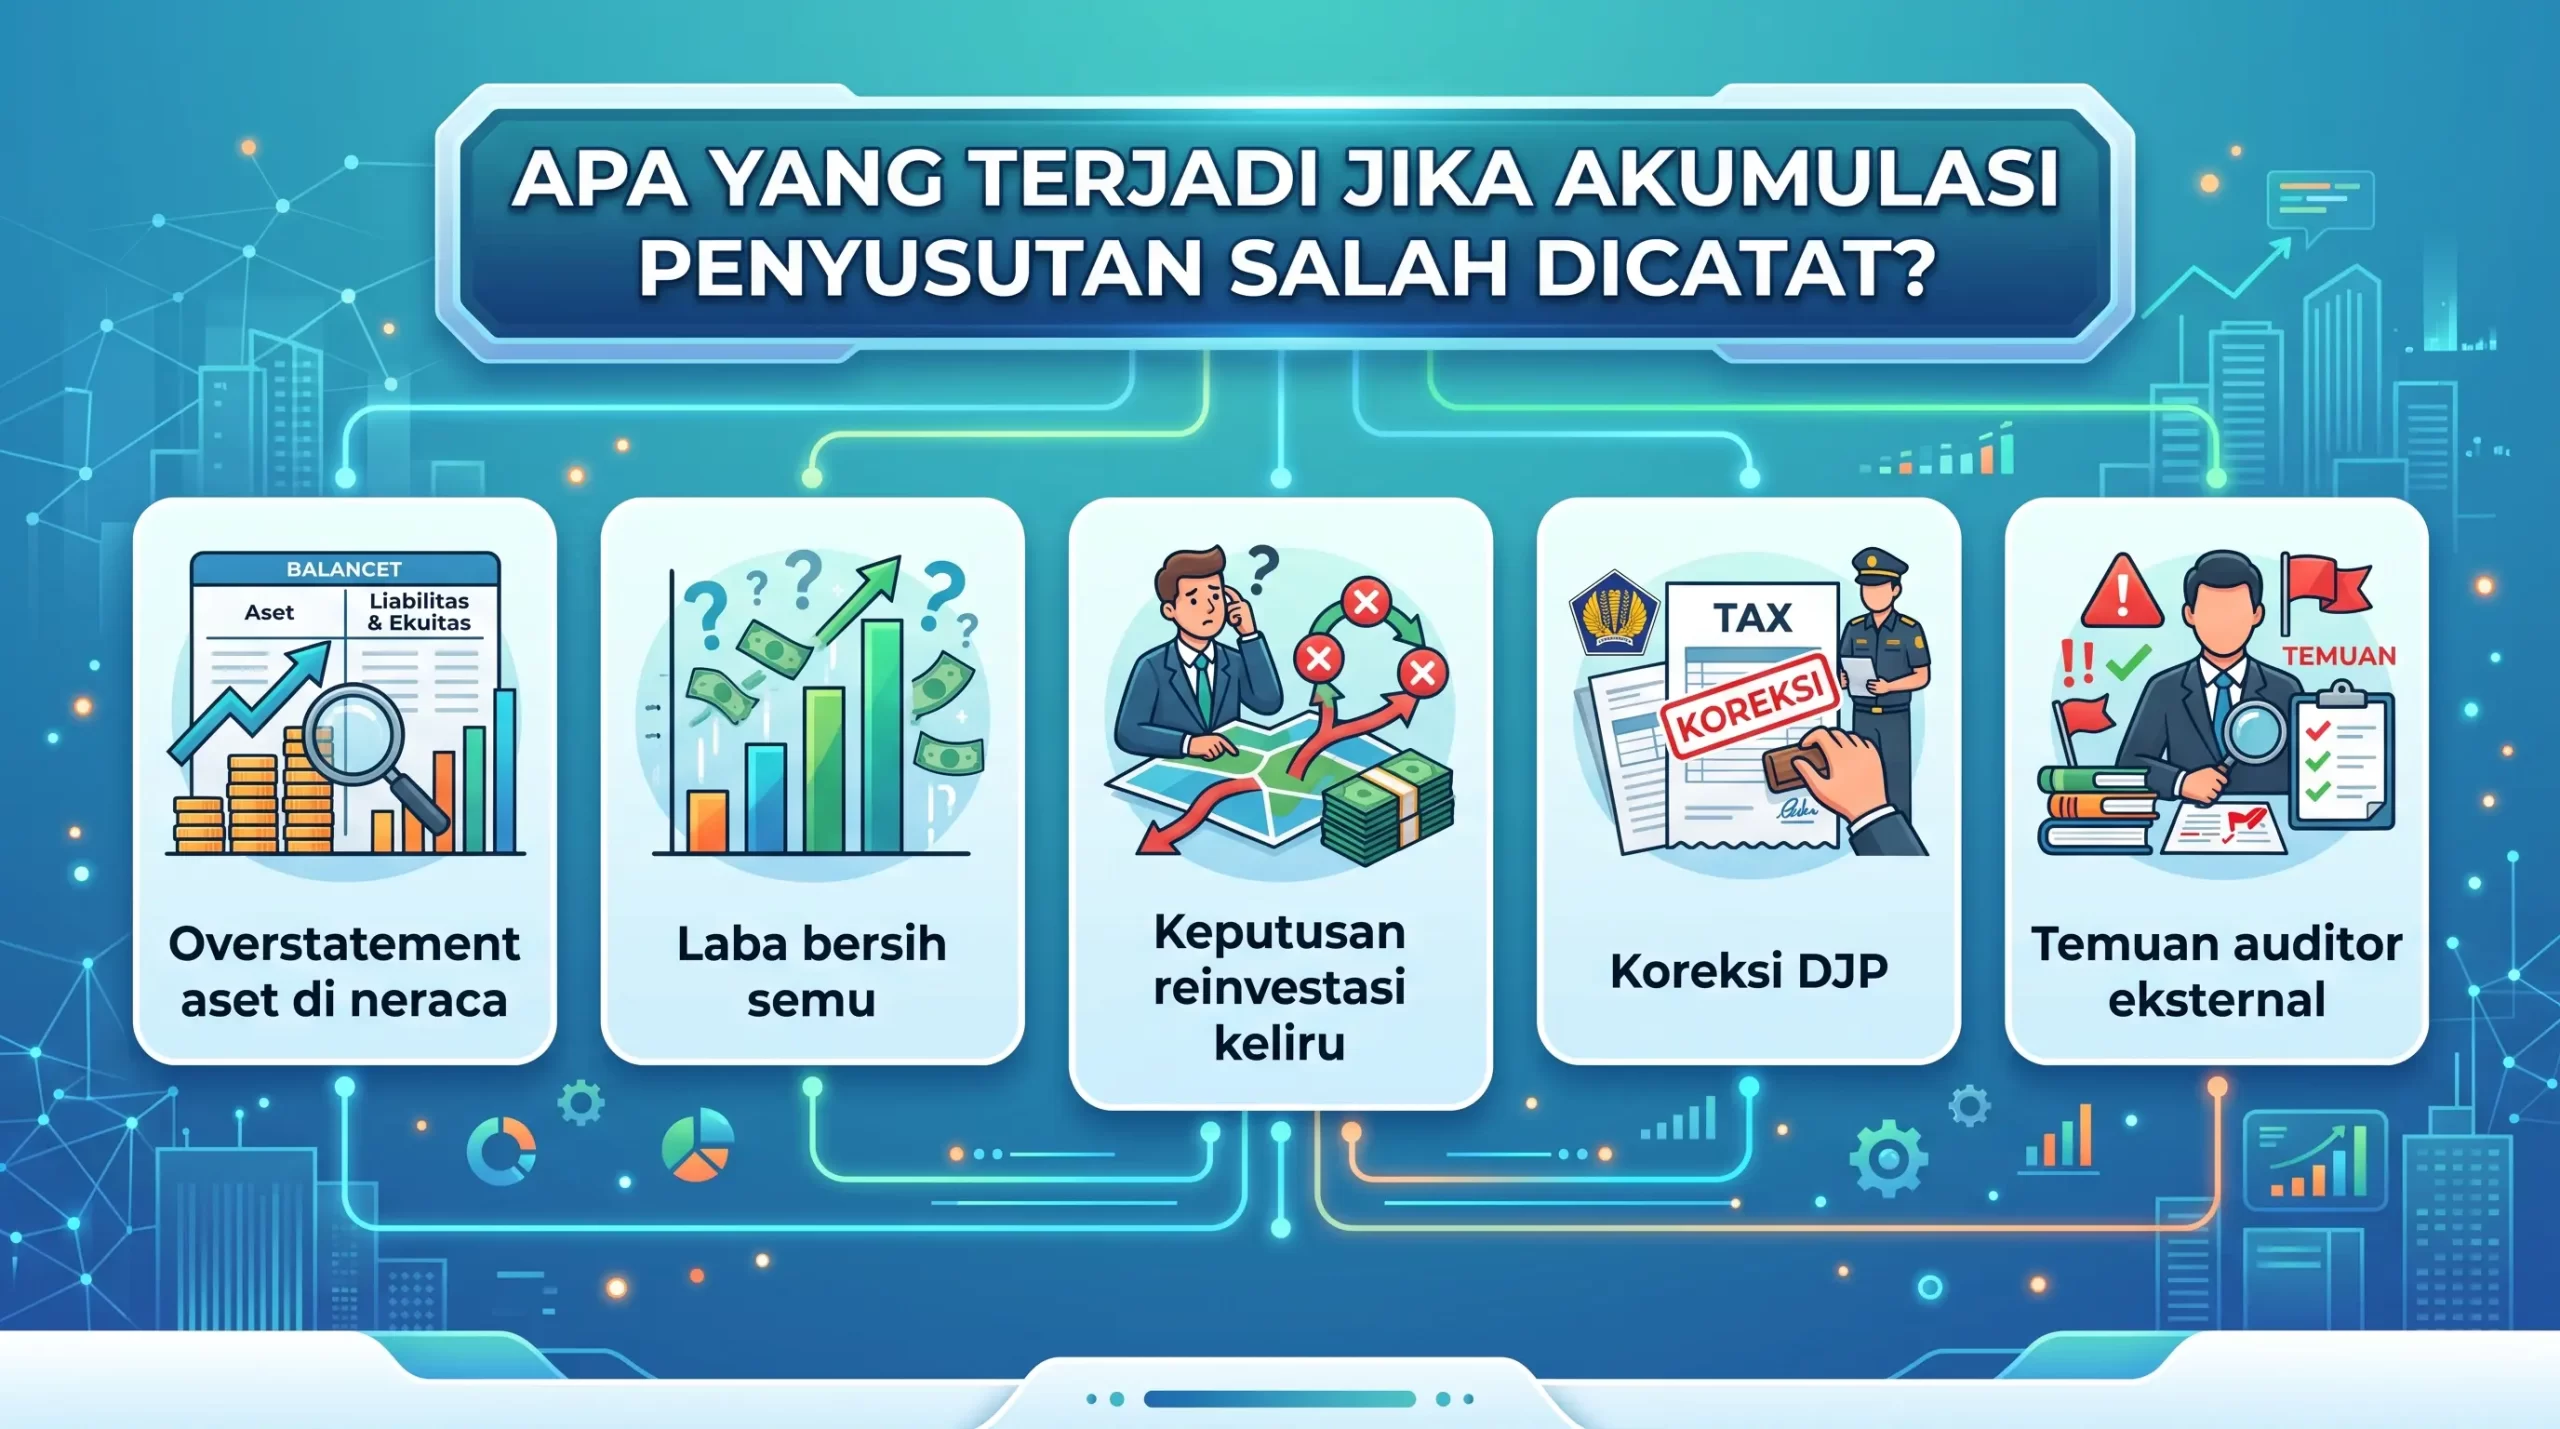
Neraca perusahaan menampilkan peralatan senilai Rp500 juta padahal sebagian besar sudah melewati masa manfaatnya dan kondisinya jauh dari prima. Selisih antara nilai tercatat dan kondisi riil itu berakar dari akumulasi penyusutan yang tidak dikelola dengan benar, dan dampaknya tidak berhenti di angka akuntansi:
- Overstatement aset di neraca: nilai buku lebih tinggi dari kondisi riil, menciptakan “aset semu” yang tidak mencerminkan kemampuan produktif sebenarnya.
- Laba bersih semu: beban penyusutan yang tidak dicatat membuat biaya penggunaan aset tidak diakui, sehingga laba terlihat lebih besar dari kenyataan.
- Keputusan reinvestasi keliru: manajemen menunda penggantian aset karena “di neraca masih bagus”, padahal produktivitas riilnya sudah turun signifikan.
- Koreksi DJP: tarif penyusutan yang tidak sesuai PMK 72/2023 atau pergantian metode tanpa persetujuan dapat memicu koreksi fiskal dan sanksi administrasi.
- Temuan auditor eksternal: Laporan yang tidak sesuai PSAK 216 berisiko mendapat qualified opinion yang dapat memengaruhi kepercayaan investor dan pemberi kredit.
Fungsi Strategis: Akumulasi Penyusutan sebagai Kontrol Nilai Aset
Masalah nya bisa dihindari jika akumulasi penyusutan diperlakukan bukan sekadar kewajiban catat, melainkan sebagai instrumen aktif untuk memantau kondisi riil aset tetap. Ada tiga fungsi kontrol strategis yang bisa dijalankan:
- Monitoring kondisi riil aset
nilai buku menjadi sinyal kapan aset mendekati akhir masa manfaatnya, sehingga perusahaan bisa menyiapkan penggantian sebelum aset berhenti di tengah produksi. - Replacement planning
akumulasi penyusutan yang akurat menghasilkan estimasi akhir masa manfaat yang lebih presisi, sehingga anggaran pengadaan bisa direncanakan jauh sebelum kondisi darurat. - Akurasi neraca
laporan posisi keuangan yang mencerminkan kondisi riil aset memberikan dasar lebih kuat untuk pengajuan kredit, negosiasi investasi, dan evaluasi kinerja divisi.
Otomasi Penyusutan dengan Sistem ERP: Cegah Human Error
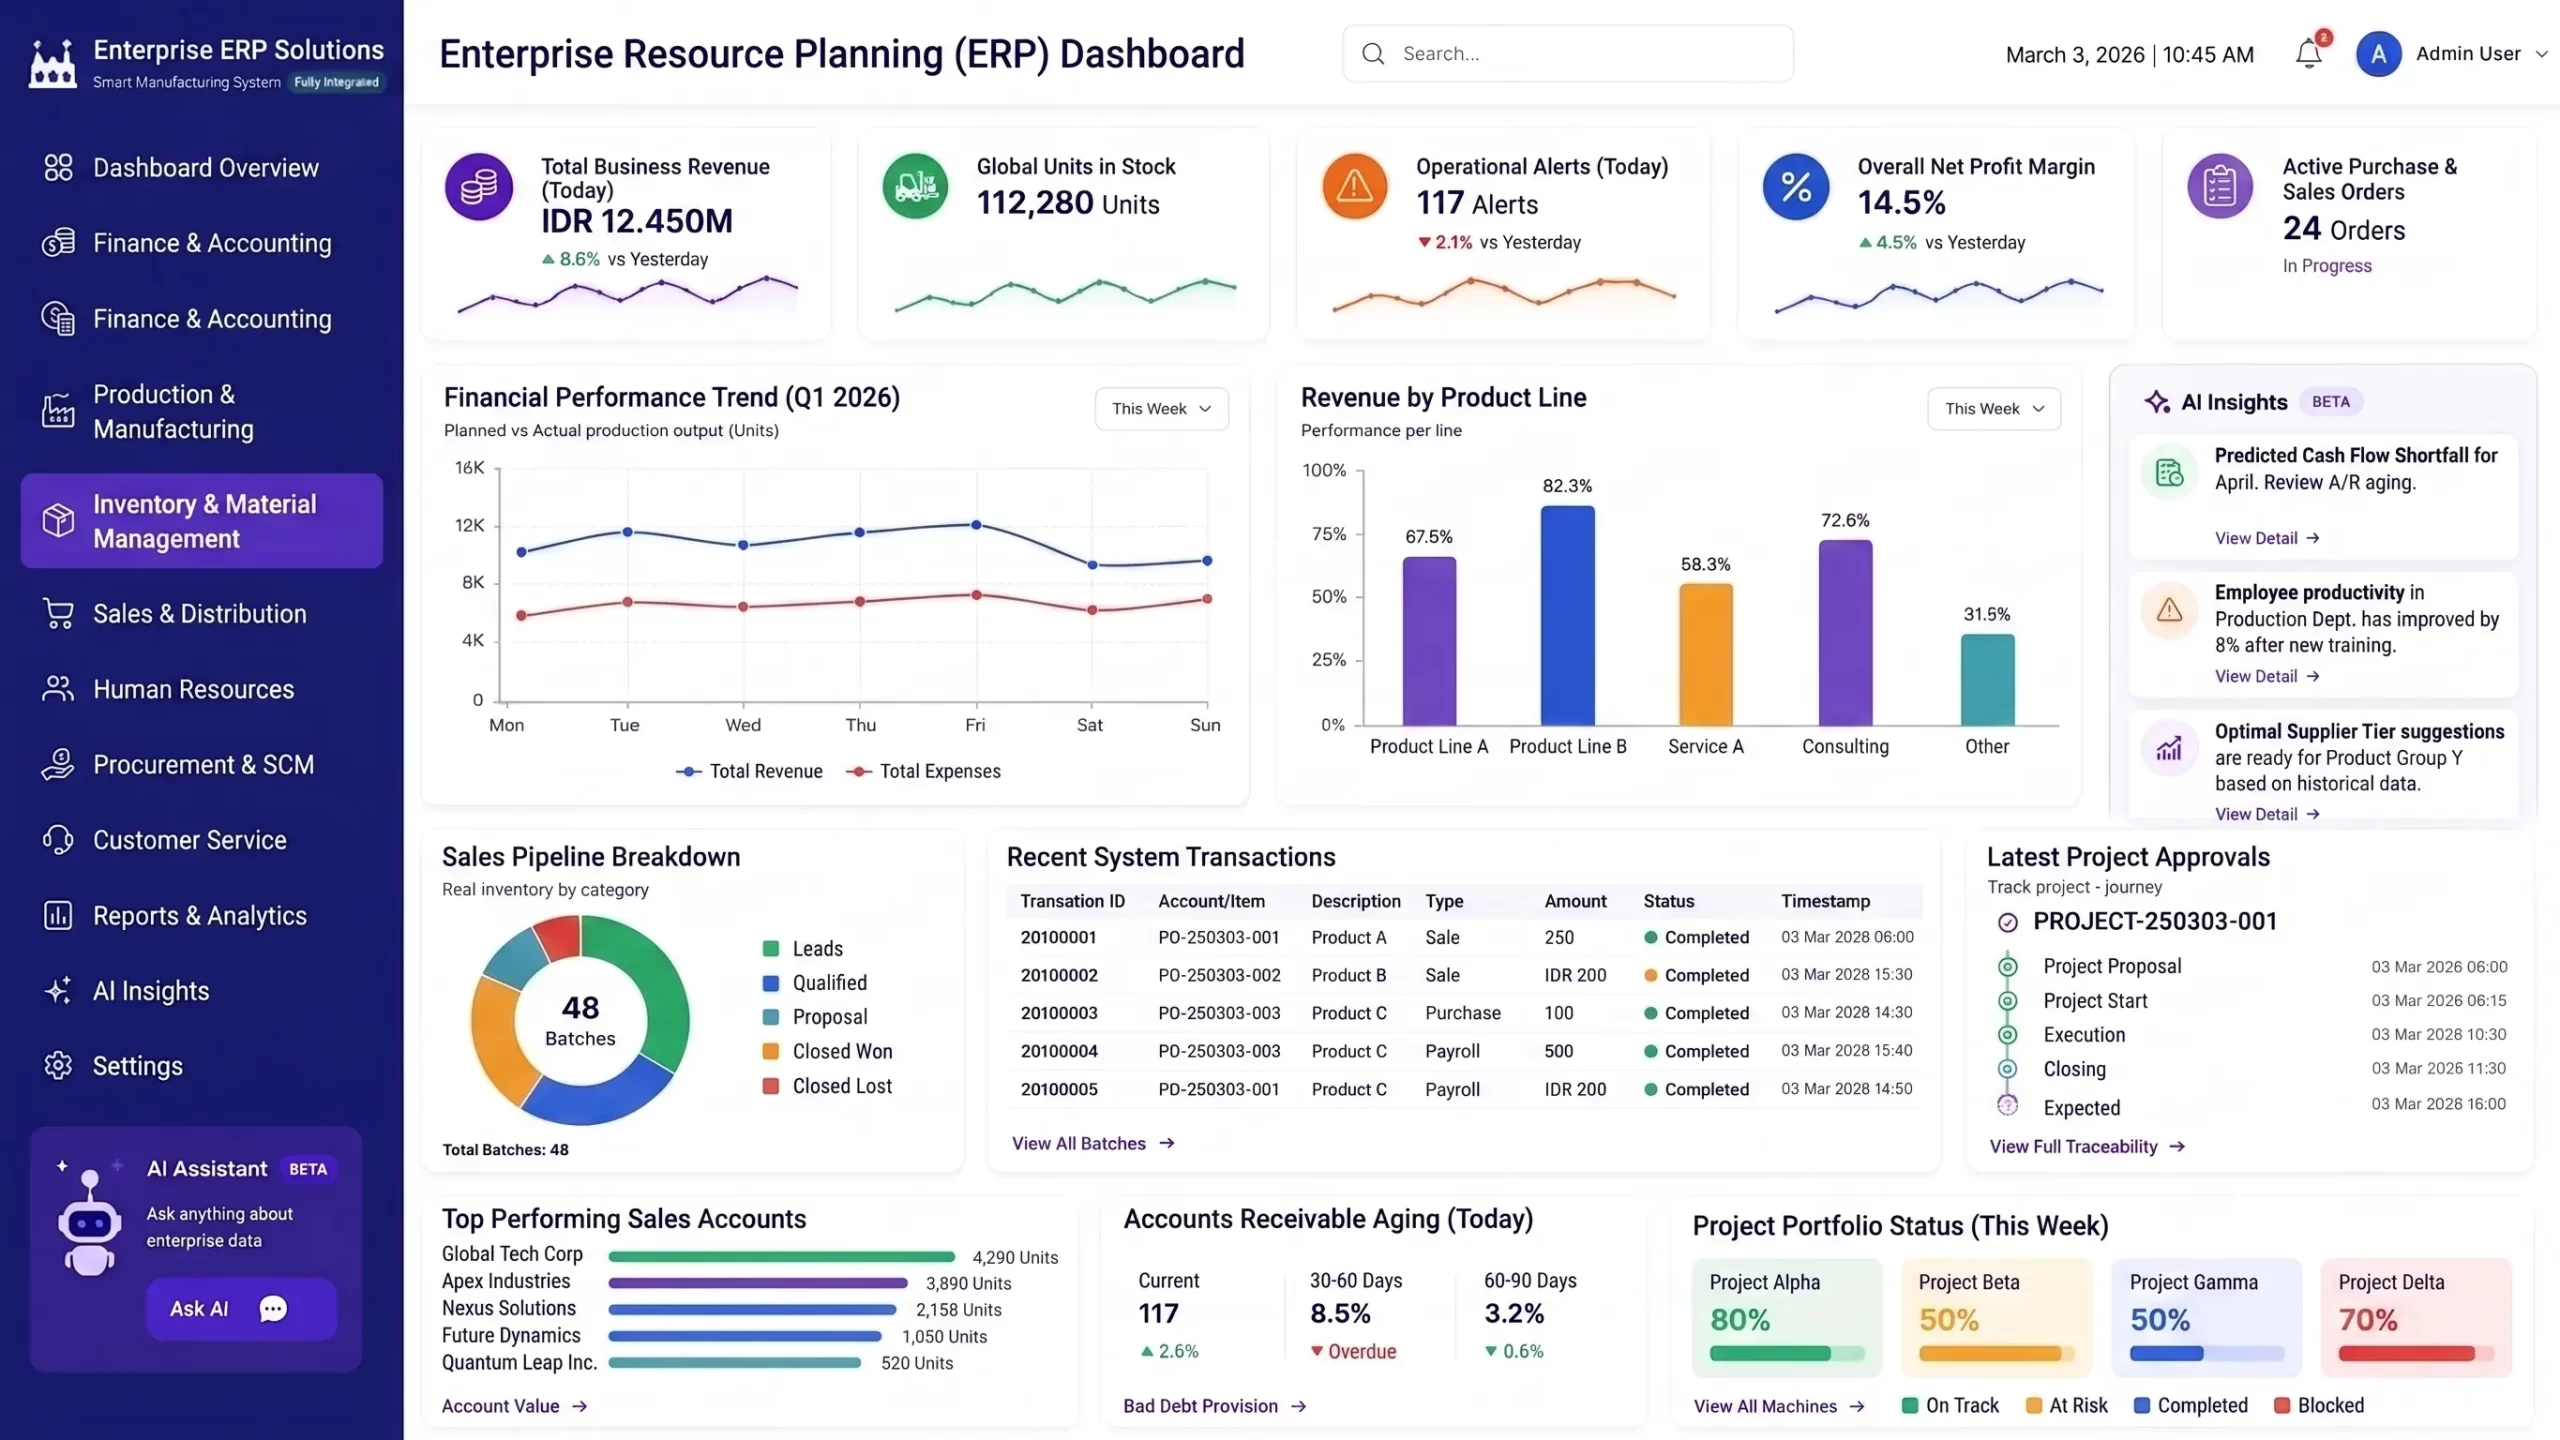
Software Akuntansi Total ERP mengotomasi pencatatan akumulasi penyusutan setiap periode jurnal debit-kredit dibuat otomatis, jadwal penyusutan per aset tersimpan rapi, dan audit trail tersedia langsung untuk kebutuhan pemeriksaan auditor maupun DJP.
Modul aset tetap terintegrasi dengan modul akuntansi, sehingga setiap penambahan akumulasi penyusutan langsung terefleksi di neraca secara real-time tanpa rekonsiliasi manual di akhir periode. Jadwalkan demo gratisnya untuk melihat langsung cara sistem mengelola aset tetap perusahaan Anda.
Kesimpulan
Akumulasi penyusutan yang dikelola dengan benar adalah cermin kondisi riil aset tetap: kapan perlu diganti, berapa nilai ekonomisnya saat ini, dan seberapa andal laporan keuangan yang disajikan. Semua itu bergantung pada pencatatan yang konsisten jurnal penyesuaian tepat setiap periode, metode yang sesuai karakteristik aset dan ketentuan fiskal, serta kontrol agar tidak ada periode yang terlewat.
Selama pencatatan masih bergantung pada spreadsheet manual, risiko “aset semu” di neraca akan terus ada. Software Akuntansi Total ERP menyatukan pencatatan aset tetap dan penyusutan dalam satu sistem yang bisa disesuaikan dengan proses bisnis Anda. Jadwalkan demo gratisnya sekarang.
FAQ tentang Akumulasi Penyusutan